字数: 3108 | 预计阅读时间: 7 分钟 | 浏览次数: 131
政策利率1.25%:1995年以来的最高点
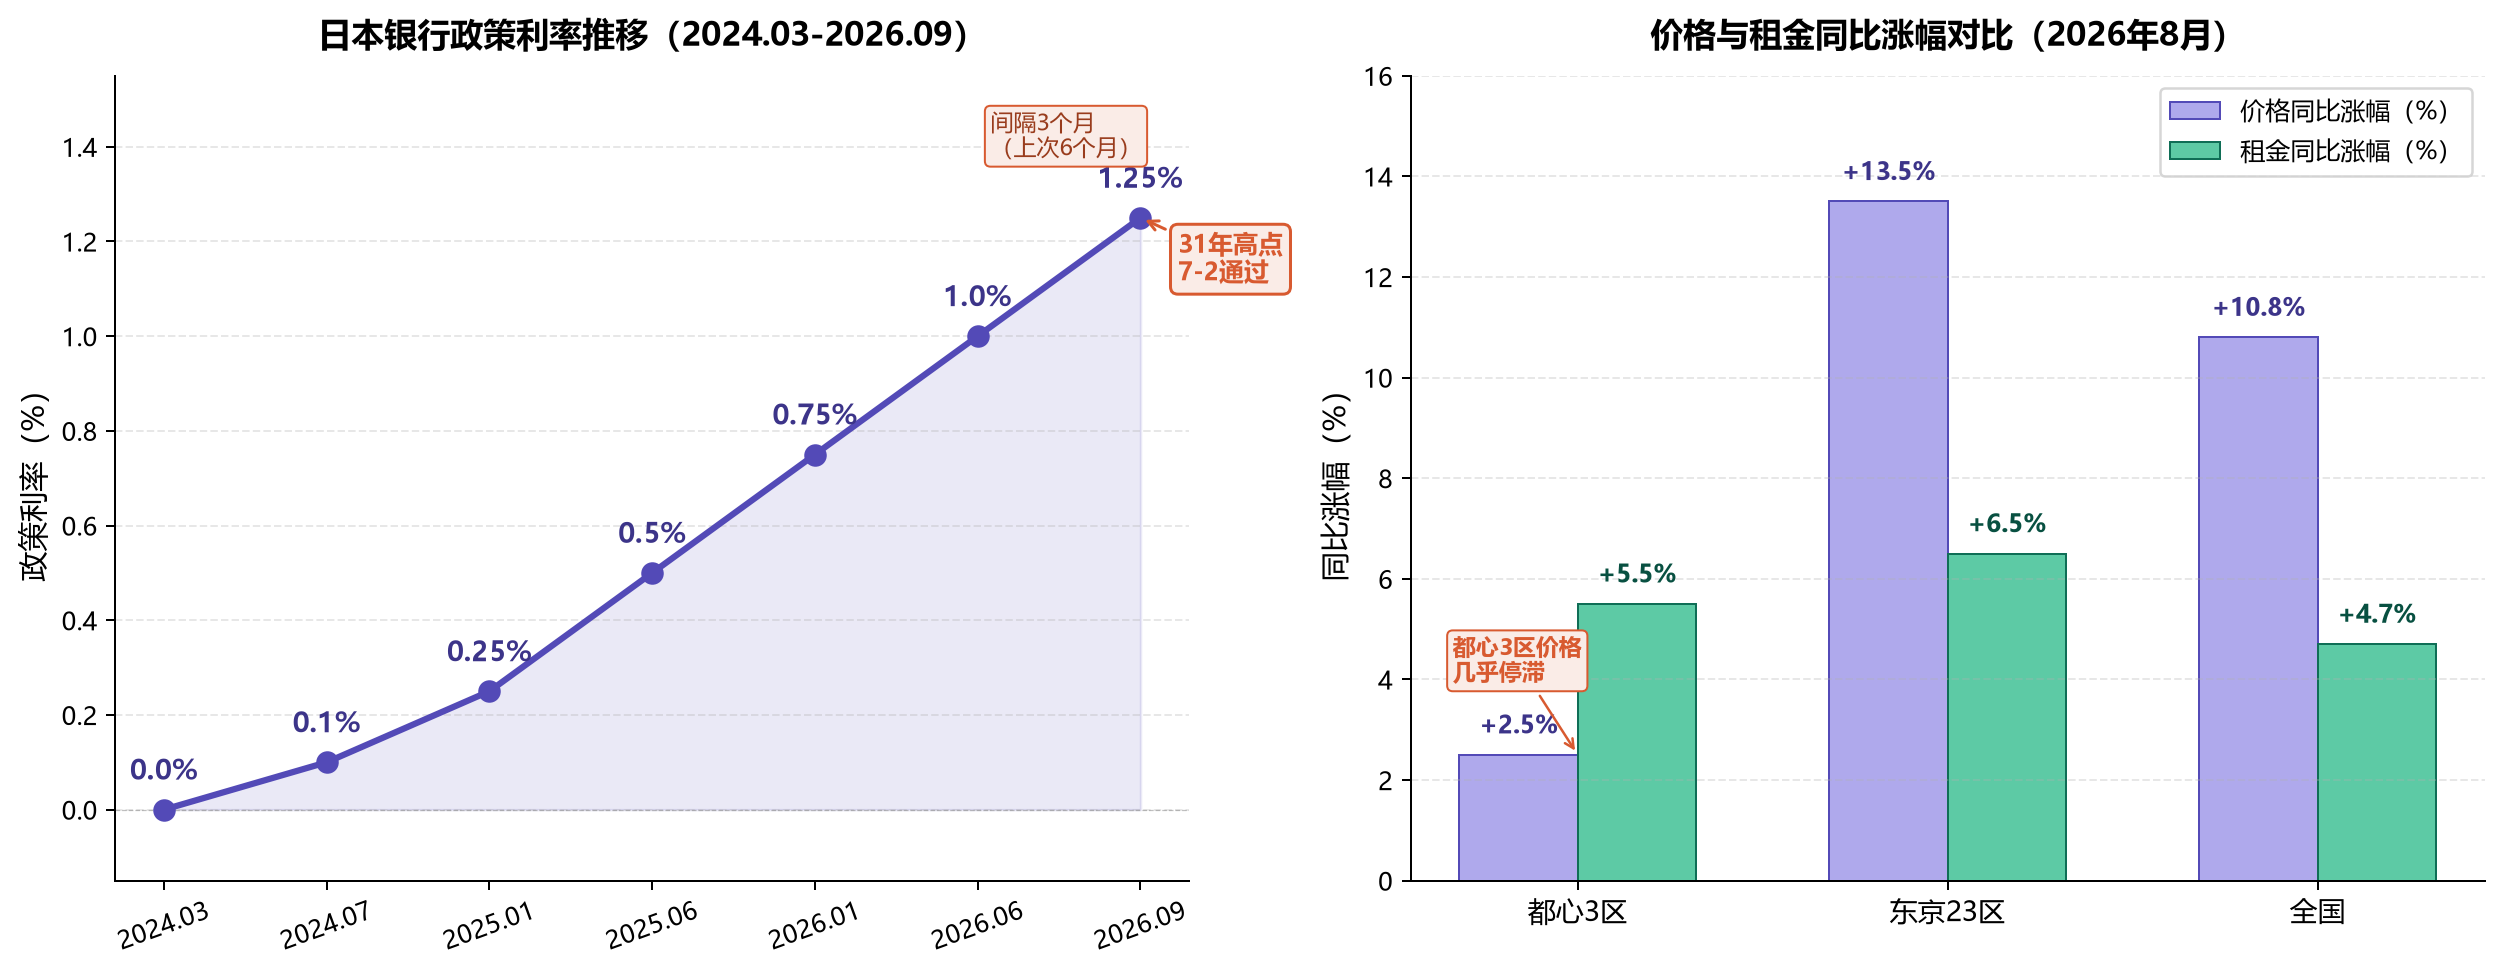
日本银行(日本中央银行)在9月17日至18日召开的金融政策决定会合上,以7比2的表决结果决定将无担保隔夜拆款利率由1.0%上调至1.25%。这是自1995年以来日本利率的最高水平,也是本轮加息周期中节奏最快的一次——距离上次6月会议加息仅过去3个月,而此前两次加息之间的间隔均为6个月。
本次加息决定自2026年9月24日生效,也就是今天。
日银在声明中给出了加息理由:警惕物价上涨率超出2%稳定目标的向上风险,背景包括中东局势紧张推动原油价格上涨、以及日元持续走弱对进口物价的传导。8月份日本消费者物价指数(CPI)同比上涨1.9%,去除生鲜食品后的核心CPI为1.7%,距离日银2%目标仅一步之遥。
表决中投反对票的两名委员是浅田统一郎和佐藤綾野,前者认为核心通胀率低于2%且经济势头不强,后者认为经济物价形势并未实质性加速。两位均被视为再通胀派的代表。市场方面,加息决定公布后日元汇率报156.64水平,10年期日本国债收益率为2.947%。这是自1995年以来日本基准利率触及的高位区间,也是日本银行(日银)本轮正常化周期内节奏变化最明显的一次。
加息如何传导至不动产市场
利率上调对不动产市场的影响主要通过三个渠道传导。
融资成本。加息直接推高银行向企业和个人放贷的基准利率。变动金利住宅ローン(浮动利率房贷)的月供压力在2025年至2026年间持续上升,这一点在购房者的可负担能力测算中已经体现。金融厅在近期表态中提到将加强对50年房贷等超长期贷款的监控,意味着需求端可能面临更严格的审查。
投资利差。对于收益型不动产,资本化利率(cap rate)与融资成本之间的差决定了投资的财务杠杆(杠杆率)效果。在零利率或超低利率环境下,1.5%至2%的净回报率与接近零的融资成本之间形成的正利差让杠杆放大收益的效果非常显著。利率上行至1.25%后,融资成本端的水位明显抬升,正利差空间被压缩,杠杆带来的收益放大效应减弱。投资者可以用 urbalytics 的 cap rate 统计功能按城市、按车站跟踪不动产净回报率的变化节奏。
价格预期。日银从2024年3月开始货币政策正常化以来,加息节奏越来越快——从最初每6个月一次,到最近两次间隔缩短到3个月。市场对利率终点的预期在持续调整,这一变化会通过折现率(将未来现金流折算为当前价值时使用的利率)影响不动产的估值模型,特别是对于持有期限长、对利率敏感的核心地段资产。
价格的分化:都心3区停滞与周边加速
加息并不意味着不动产价格普跌。根据2026年8月的公开数据,全国范围的二手公寓(分户出售型公寓)价格延续上涨态势,但区域分化已经十分明显。
东京23区平均价格为8,637万日元,同比上涨13.5%。但拆开来看,都心3区(千代田区、中央区、港区)平均价格为1亿8,491万日元,同比仅上涨2.5%,环比甚至下降0.2%,最近三个月涨幅只有0.2%。东京湾岸地区均价1亿3,880万日元,同比涨幅3.3%,同样处于横盘状态。
与都心3区和湾岸形成对比的是首都圈外围区域。东京都整体均价7,257万日元,同比上涨13.1%;神奈川县3,919万日元,同比上涨10.7%;埼玉县3,119万日元,同比上涨10.5%。这些区域的同比涨幅与东京23区整体接近,但绝对价格只有都心3区的不到三分之一。
这一分化的核心驱动逻辑可以这样理解:都心3区作为这一轮房价上涨的领涨区域,2024年至2025年的累计涨幅已经较大,买家群体对利率变动的承受能力接近上限,进一步上涨的动力减弱;而外围区域此前涨幅相对温和,在加息环境下的抗跌能力更强,加上相对低价的承接效应,价格走势依然坚挺。
租金的同步上涨正在改善投资利差
不动产投资的另一面是租金走势。同一时期,全国3LDK(3居室)户型(70㎡换算)月租金为15.6万日元,同比上涨4.7%;东京23区为30.5万日元,同比上涨6.5%;都心3区为43.7万日元,同比上涨5.5%。东京、神奈川、埼玉、千叶、大阪、京都、兵库这7个都府县的租金水平均处于2019年4月以来的高位区间。
租金上涨速度虽不及2024年峰值时的水平,但持续性较强。租金涨幅对投资利差的影响是直接的——以都心3区为例,假设月租金43.7万日元、年化租金约524万日元,对应1亿8,491万日元房价的粗略回报率约为2.8%。在加息抬高融资成本之前,这个数字只是显得偏低;而在融资成本上升的环境下,租金上涨的支撑使得投资回报率没有进一步恶化,反而呈现改善趋势。投资者可以用 urbalytics 的 rent_stats 功能按车站、按户型查询历史租金轨迹,结合 cap rate 一起评估投资回报的可持续性。
需要注意的是,毛回报率(cap rate,未扣除管理费、维持费等持有成本)仅是一个粗略的参考数字。在实际投资测算中,扣除持有成本后的净回报率(纯利回り)通常要低1到1.5个百分点。
数据使用的颗粒度问题
对于按区域分析不动产的投资者来说,理解数据颗粒度的重要性在当前环境下更加突出。同一城市不同车站、不同时期、不同房型的样本特征差异很大,使用全市均值会掩盖有价值的细节。
例如,都心3区虽然整体均价接近1.85亿日元,但这一均价背后是高价位资产(如近期成交的高端塔楼)与中价位资产的加权平均。如果只看涨跌幅而不看物件数量和成交结构的变化,容易误读市场信号。在加息环境下,重点关注高价位的物件数量是否减少、中低价位的成交占比是否上升,比单纯看均价更有信息含量。
查阅urbalytics 的按站市场分析功能可以发现,新宿站、品川站、涩谷站等核心枢纽周边的物件数量和价格走势呈现出与都心3区整体均价不同的节奏。这是按站分析相对于全市均值的主要价值。
加息周期下的观察要点
政策利率1.25%不是终点。日银在声明中并未对后续加息节奏给出明确指引,但保留了"在每次会议都会讨论加息"的措辞。植田总裁在记者会上的表态被视为影响市场对12月会议预期的关键信号。
对于不动产投资者而言,接下来的观察重点有四个。
第一是10年期日本国债收益率的走向。国债收益率是无风险利率(无信用风险的投资回报基准)的代表,也是长期不动产估值中折现率的重要参考。9月18日该收益率为2.947%,如果继续上行,将对核心地段长期资产价格构成压力。
第二是房贷利率的实际传导速度。变动金利房贷利率通常会在政策利率变动后的1至3个月内调整,关注实际利率传导到购房者月供的时间点和幅度。
第三是都心3区与外围区域价格走势的剪刀差(两者走势分化的差距)是否继续扩大。如果外围区域补涨动能减弱而都心3区继续横盘,整体市场可能出现新的平衡点。
第四是租金走势的持续性。租金改善了投资利差,但这一改善是结构性的还是周期性的,取决于就业人口的聚集度和工资增长的实际节奏。
urbalytics 按站颗粒度数据提供租金历史、cap rate、成交物件数量的同步跟踪,是判断以上四个观察要点变化节奏的有效工具。
一句话判断
政策利率升至1.25%对不动产市场的传导已经发生,但价格分化比简单的涨跌更值得关注。都心3区的高价位资产进入横盘阶段并不意味着市场崩盘,更像是前期过快上涨后的自然整固;外围区域和租金端的坚挺为整体市场提供了缓冲。在加息周期中,按站颗粒度分析和租金回报率测算比单纯看均价更有指导价值。
本文数据来源:日本银行金融政策决定会合声明(2026年9月18日)、CAPS 公寓价格动态报告(2026年8月数据)、东京海上资产管理 Market Report(2026年9月18日)、CNBC Asia(2026年9月17日报道)。本文不构成投资建议。
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。