文字数: 3379 | 予想読書時間: 7 分 | 閲覧数: 141
政策金利1.25%:1995年以来の最高水準
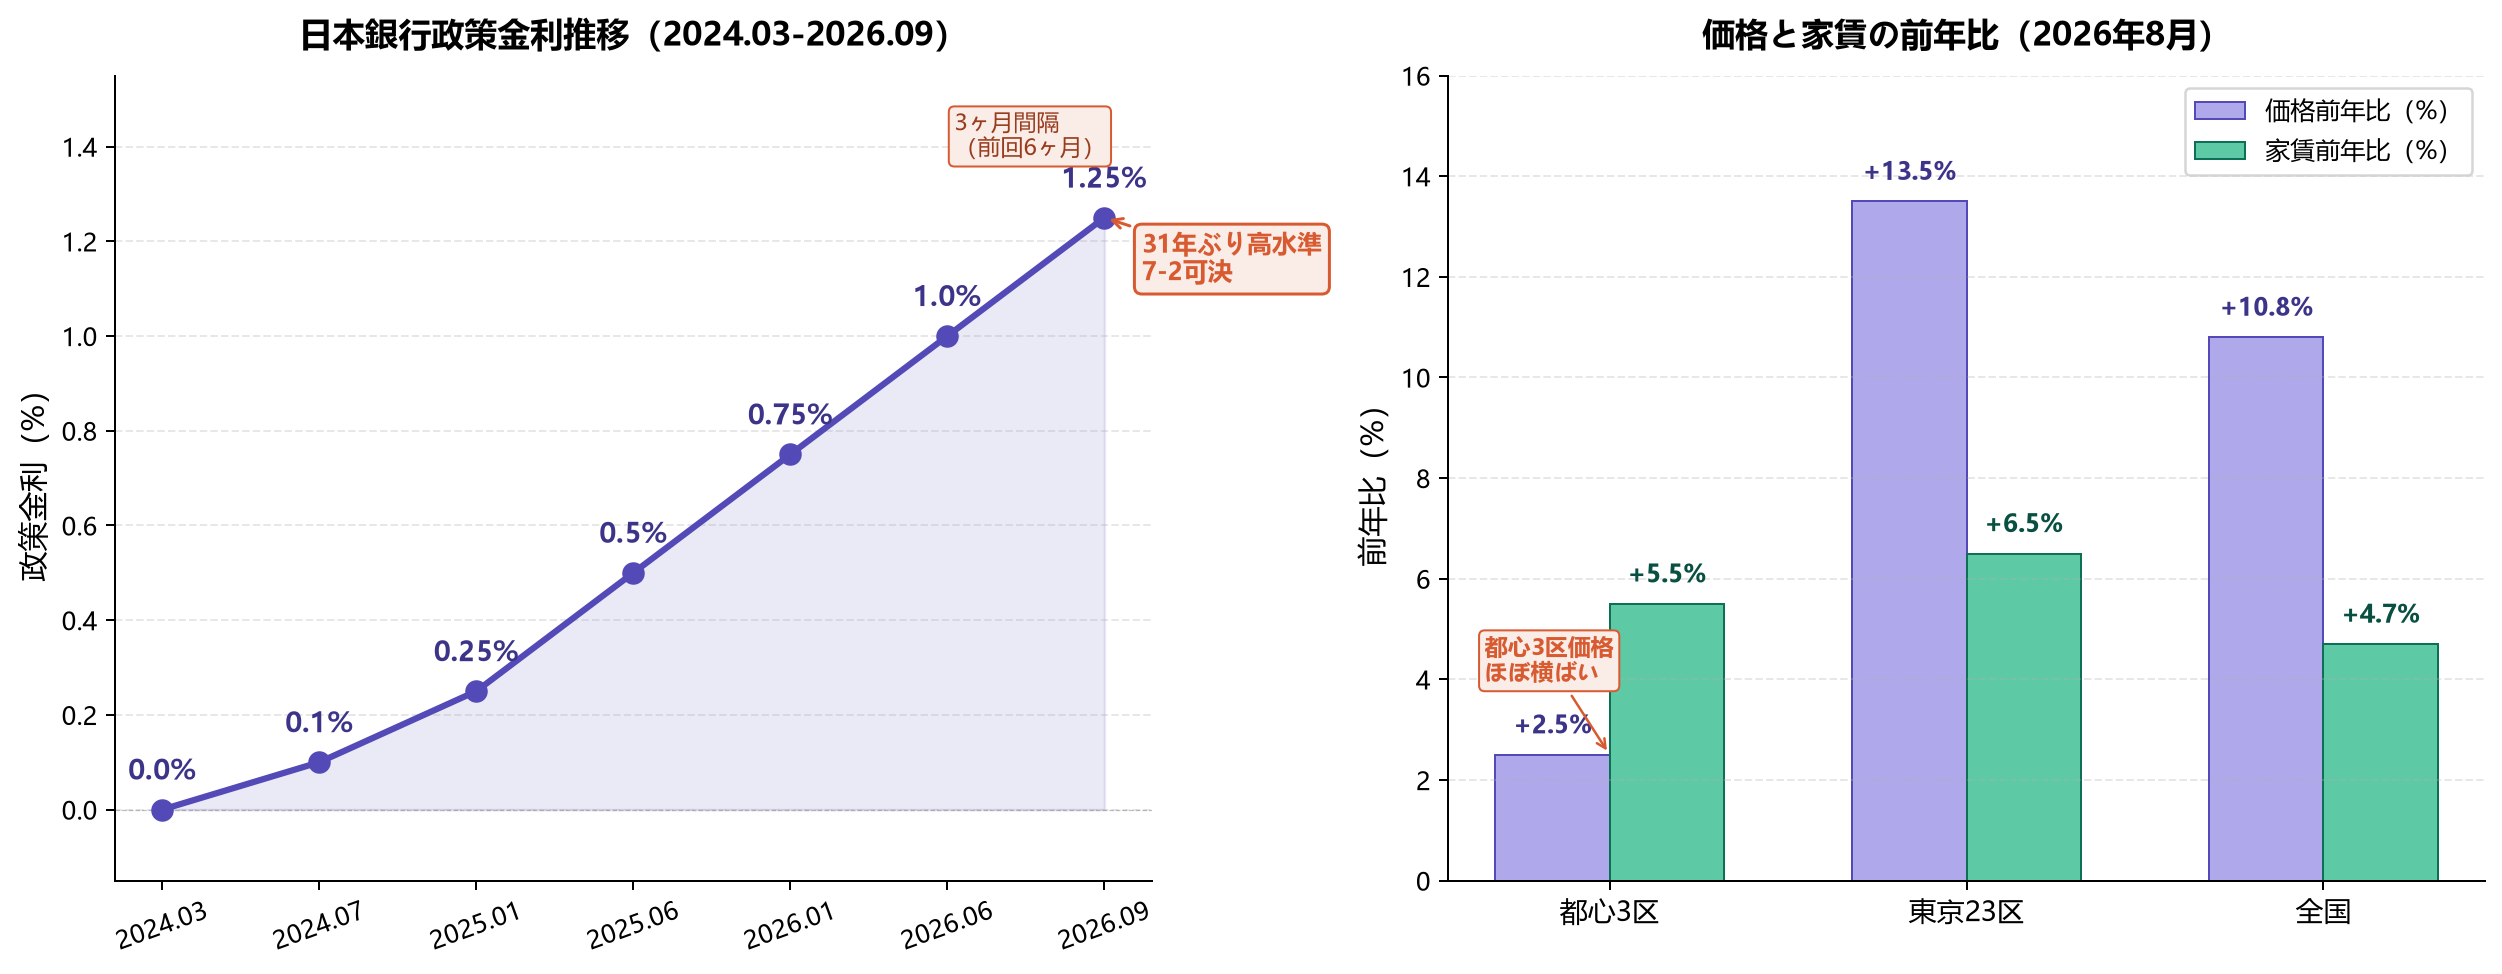
日本銀行は9月17日〜18日に開催した金融政策決定会合で、無担保コールレート(翌日物)を1.0%から1.25%に引き上げることを7対2の賛成で決定した。1995年以来の最高水準であり、今回の利上げサイクルで最も速いペースだ——前回6月会合からの間隔はわずか3ヶ月で、以前の2回は6ヶ月間隔だった。
今回の利上げは2026年9月24日に発効する。日銀は声明で、中東情勢緊張による原油価格上昇と円安の輸入物価への波及を背景に、2%の物価安定目標を上回る上方リスクに警戒していると説明した。8月の消費者物価指数(CPI)は前年比1.9%上昇、生鮮食品を除くコアCPIは1.7%で、2%目標まであと一歩となっている。
反対票を投じた2名は浅田統一郎委員と佐藤綾野委員で、ともにリフレ派と目されている。浅田氏はコア物価上昇率が2%を下回り経済モメンタムも強くないと主張し、佐藤氏は経済・物価情勢が実質的に加速していないとした。決定発表後、円相場は156.64、10年国債利回りは2.947%。1995年以来の金利の高位域であり、日銀の正常化サイクルで最もペース変化が顕著な一回となった。
利上げが不動産市場に伝播する3つのルート
金利引き上げが不動産市場に与える影響は、主に3つのルートを通じて伝播する。
資金調達コスト。利上げは銀行が企業や個人に貸し出す基準金利を直接押し上げる。変動金利住宅ローンの月弐負担は2025年〜2026年にかけて上昇が続いており、購入者の負担能力算定に反映されている。金融庁は50年住宅ローン等の超長期貸付に対する監視を強化する方針を示しており、需要側により厳格な審査が及ぶ可能性がある。
投資利鞘。収益不動産において、キャップレート(還元利回り)と資金調達コストの差がレバレッジ効果を決める。ゼロ金利環境下では、1.5%〜2%の純利回りとほぼゼロの調達コストの正の利鞘により、レバレッジによる収益拡大効果が極めて大きかった。金利が1.25%に上昇したことで、調達コストの水位が明確に上がり、正の利鞘が圧縮され、レバレッジによる収益拡大効果が弱まっている。urbalyticsのキャップレート統計で都市別・駅別に不動産の純利回りの変化ペースを追跡できる。
価格期待。日銀は2024年3月の政策正常化開始以来、利上げペースを加速させている——当初は6ヶ月ごとだったものが、直近2回は3ヶ月間隔に短縮された。ターミナルレートに対する市場の期待が継続的に調整されており、割引率を通じて不動産のバリュエーションモデルに影響を与える。特に保有期間が長く金利感応度の高い核心理心地段の資産に影響が大きい。
価格の二極化:都心3区の停滞と周辺の加速
利上げ=不動産価格の全面的な下落ではない。2026年8月の公開データによると、全国の中古分譲マンション価格は上昇基調を維持しているが、地域別の二極化が顕著になっている。
東京23区平均価格は8,637万円で、前年比13.5%上昇。しかし内訳を見ると、都心3区(千代田区・中央区・港区)平均は1億8,491万円で、前年比わずか2.5%、前月比で0.2%の微減、直近3ヶ月の上昇は0.2%のみ。東京湾岸エリア平均1億3,880万円、前年比3.3%で、同様に横ばい状態。
対照的に首都圏周辺エリアは堅調。東京都全体7,257万円(前年比13.1%)、神奈川県3,919万円(同10.7%)、埼玉県3,119万円(同10.5%)。これらのエリアの絶対価格は都心3区の3分の1に満たないが、上昇率は東京23区全体に匹敵する。
この二極化の核心的なドライバー:都心3区は今回の住宅価格上昇の先行エリアとして、2024年〜2025年の累積上昇がすでに大きく、買い手の金利変動に対する許容度が上限に近づき、さらなる上昇ドライブが弱まっている。一方、周辺エリアは先行上昇が比較的穏やかで、金利上昇環境下での下値抵抗力が強く、相対的に低価格の承接効果もあって価格は依然堅調。
家賃の上昇が投資利鞘を改善
不動産投資のもう一つの面は家賃動向。全国3LDK(70㎡換算)月額家賃は15.6万円、前年比4.7%上昇。東京23区は30.5万円(同6.5%)、都心3区は43.7万円(同5.5%)。東京、神奈川、埼玉、千葉、大阪、京都、兵庫の7都府県の家賃水準は2019年4月以来の高水準。
家賃上昇のスピードは2024年のピーク時には及ばないが、持続性が高い。都心3区を例にすると、月額43.7万円(年額524万円)に対して1億8,491万円の物件価格とすると、表面利回りは約2.8%。利上げ前は単に低めに見えたが、調達コスト上昇環境下では、家賃上昇の支えにより投資利回りの悪化が止まり、むしろ改善傾向にある。urbalyticsの家賃統計で駅別・間取り別に家賃推移を確認し、キャップレートと併せて投資リターンの持続性を評価できる。
注意点として、表面利回り(キャップレート)は管理費・維持費等の保有コストを控除する前の概算参考値。実務では、純利回りは通常1〜1.5ポイント低くなる。
データの粒度問題
エリア別で不動産を分析する投資家にとって、データ粒度の理解は現在の環境下でより重要になる。市全体の平均値には、駅別・時期別・間取り別のサンプル特性の差が大きく、全市平均は有用な細部を隠してしまう。
例えば、都心3区の平均1.85億円は、高価格帯の資産(直近で成約された高級タワー等)と中価格帯の資産の加重平均。上昇率だけを見て件数や成約構造の変化を見ないと、市場シグナルの誤読につながる。利上げ環境下では、高価格帯の物件数が減少しているか、中低価格帯の成約シェアが上昇しているかを注視する方が、平均価格を見るより情報量が多い。
urbalyticsの駅別市場分析で、新宿駅・品川駅・渋谷駅等の主要ターミナル周辺の物件数と価格動向が都心3区全体平均とは異なるリズムを示していることが分かる。これが全市平均に対する駅別分析の主な価値だ。
利上げサイクル下の観察ポイント
政策金利1.25%は終着点ではない。日銀は声明で今後の利上げペースについて明確な指針を示さなかったが、「毎回の会合で利上げを議論する」との表現を残した。植田総裁の記者会見での発言は12月会合に対する市場の予想を左右する鍵と見なされている。
不動産投資家にとって、今後の観察ポイントは4つ:
10年国債利回りの方向。リスクフリーレートの代表であり、長期の不動産バリュエーションにおける割引率の重要な参考。9月18日時点で2.947%、さらに上昇すれば核心理心地段の長期資産価格に圧力となる。
住宅ローン金利の実質伝達スピード。変動金利住宅ローンは通常、政策金利変更後1〜3ヶ月以内に調整される。実際の月弐への伝達タイミングと幅を注視。
都心3区と周辺エリアの価格のハサミ差。二極化が拡大するか縮小するか。周辺エリアの補上昇モメンタムが弱まり都心3区が横ばいを続ければ、市場全体が新たな均衡点を見出す可能性がある。
家賃動向の持続性。家賃が投資利鞘を改善したが、それが構造的か循環的かは、就業人口の集積度と賃金上昇の実際のペースに依存する。
urbalyticsの駅粒度データは、家賃履歴、キャップレート、成約物件数の同期トラッキングを提供し、上記4つの観察ポイントの変化ペースを判断する有効なツールだ。
一言で言えば
政策金利1.25%への上昇が不動産市場に与える伝播はすでに始まっているが、単純な上昇/下落よりも価格の二極化の方が注目に値する。都心3区の高価格帯資産が横ばいに入ったことは市場崩壊を意味するのではなく、前段階の急上昇後の自然な調整の様相。周辺エリアと家賃の堅調さが市場全体のクッションとなっている。利上げサイクルにおいては、全市平均よりも駅別粒度の分析と利回り測算がより指導的価値を持つ。
データ出典:日本銀行金融政策決定会合声明(2026年9月18日)、CAPS分譲マンション価格動向レポート(2026年8月データ)、東京海上資産運用 Market Report(2026年9月18日)、CNBC Asia(2026年9月17日報道)。本記事は投資助言を構成しない。
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。