文字数: 4131 | 予想読書時間: 9 分 | 閲覧数: 139
東京23区で最も注目された3区の中では、賃料単価が最も低い世田谷がむしろ表面利回り4.11%を示し、賃料が最も高い港区は3.11%にとどまる。
一、「どれだけ見られたか」のランキングと、その本当に示すもの
アットホーム(at home)は9月16日に2026年版「購入・街ランキング 東京23区編」を公表し、世田谷区が総合首位を連覇、港区が2位、新宿区が3位となった。このランキングは9月24日にメディアで再掲され、中国語圏の投資家の視野にも再び入った。
前提の定義を明確にしておかないと、本文の結論を誤読しかねない。このランキングが集計しているのは「不動産情報サイト at home 上の、居住用売買物件詳細ページのPV数」で、調査期間は2026年5月1日〜7月31日である。測っているのは閲覧回数であって、成約件数でも価格水準でもない。
つまり、これは注意(アテンション)のランキングだ。注意と買い条件の間には長い意思決定のチェーンがあり、その各段階はデータで検証できる。
セグメント別に見ると、順位は実は分かれている。
単身向(ワンルーム~1DK)の首位は新宿区。JR各線・東京メトロ・都営地下鉄・小田急線・京王線が交差し、通勤圏の圧倒的優位が居住環境の評価を上回った。
カップル向け(1LDK~2DK)の首位は港区。青山・麻布・白金・高輪が形成する高級住宅帯に、虎ノ門や品川周辺で進む再開発が加わり、ブランド・プレミアムを支えている。
ファミリー向け(2LDK以上)の首位は引き続き世田谷区、続いて練馬区。いずれも23区でも人口規模が大きく、生活インフラが整う一方、都心コアからは一定の距離がある区だ。
公表タイミングにも注意したい。9月24日に東京カンテイが公表した8月データでは、東京都の中古マンション売出平均価格(70㎡換算)は1億1,274万円で前月比0.2%下落、28カ月ぶりに反転下落。23区は1億2,677万円で3カ月連続の下落となった。注目が最も集まる時期は、ちょうど価格が緩み始める局面でもある。
二、3区を同一の尺度で比較:賃料単価の序列はランキングと一致
順位だけ見ても意味はない。横比較できる尺度が要る。Urbalyticsのrent_statsを用い、3区の代表駅として——世田谷は三軒茶屋、新宿区は新宿駅、港区は麻布十番——を取り、区分マンションの募集賃料データを抽出した。
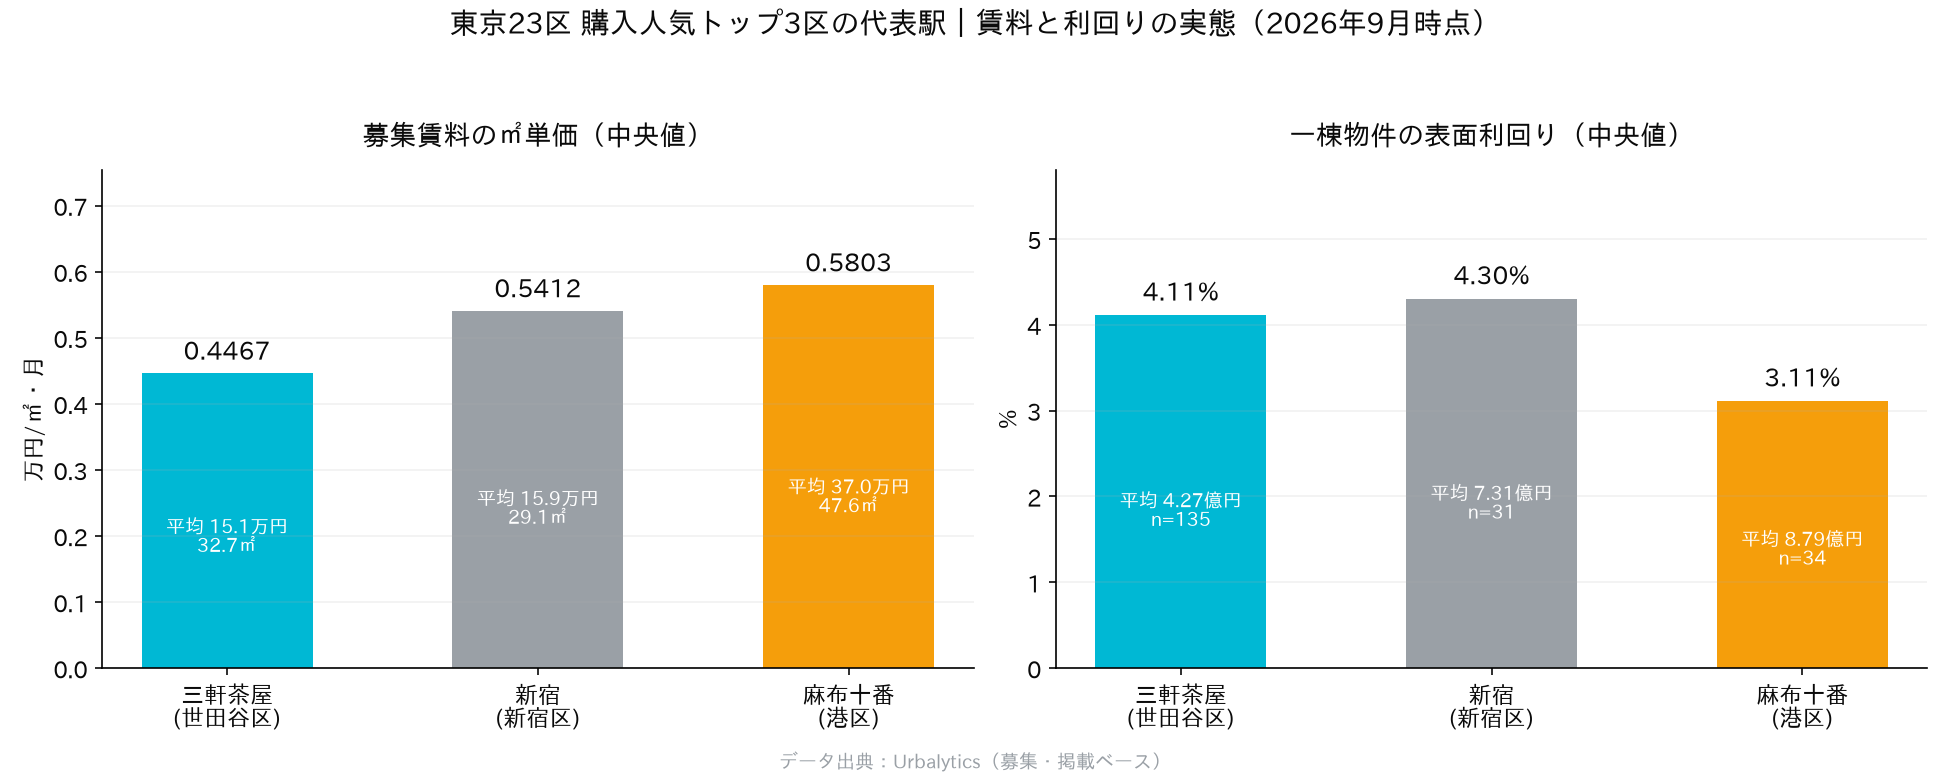
1㎡当たり月額賃料の中央値で並べると、順位はランキングとほぼ重なる。三軒茶屋0.4467万円/㎡、新宿0.5412万円/㎡、麻布十番0.5803万円/㎡。麻布十番は三軒茶屋より約3割高い。
ただし総額の差は単価以上に大きい。麻布十番の平均月額賃料は36.97万円、三軒茶屋は15.13万円で2.4倍の差。要因は間取り構成にある。麻布十番の平均専有面積は47.58㎡、三軒茶屋は32.69㎡にとどまる。
誤解されやすい点を指摘しておきたい。「家賃が高いか」は総額で見るべきで、「割安か」は㎡単価で見るべき——港区の家賃総額が大きく先行するのは、半分は単価、もう半分は住戸が大きいからだ。
3つの中で最も特異なのが新宿だ。平均面積は29.09㎡で3駅中最小だが、㎡単価は港区水準に迫る。単身向け物件の密度が最も高い区は、賃料単価で都心のトップティアに押し上げられている——これは、単身向けランキングで首位となった理由を別側面から裏付ける。
Urbalytics インサイト Urbalyticsの募集賃料データによれば、3区の㎡単価の序列(三軒茶屋0.4467<新宿0.5412<麻布十番0.5803)はat homeのPV順位と高い一致を示し、「閲覧数」ランキングが実需の階層を的確に捉えていることを示唆する。ただし単価の序列から、そのままリターンの序列は導けない——それが次節の論点だ。
三、しかし利回りの順序は逆転する
賃料側の序列を見終え、買い手側に視点を切り替えると、様相は一変する。building_cap_rate_statsで同じ3駅の一棟物件の表面利回り中央値を見ると、三軒茶屋4.11%(n=135)、新宿4.30%(n=31)、麻布十番は3.11%(n=34)にとどまる。
つまり、賃料単価が最も高い麻布十番は、投資家にとってのリターンが3つの中で最も低い。高い賃料は高い利回りに結び付かなかった。分子より分母(取得価格)が速く上がっているからだ。麻布十番の一棟物件の平均売出価格は8.79億円、新宿7.31億円、三軒茶屋4.27億円。
参入ハードルの差こそが、この3区を最も実務的に分ける。同じ8.8億円の予算なら、麻布十番では一棟がやっと、三軒茶屋なら二棟が視野に入る——しかも後者は棟ごとの表面利回りが丸1ポイント高い。
さらに注目すべきは坪単価のトレンドだ。Urbalyticsの四半期データでは、三軒茶屋の一棟物件の平均坪単価は2026年1–3月期の571.91万円から7–9月期の424.62万円へ低下し、期間累計で21.93%下落。麻布十番は2025年10–12月期の948.76万円から816.60万円へ、下落率13.93%となった。
注目は上昇、売出価格は下落——この2つが同時に起きている。前掲の東京カンテイの「28カ月ぶりの下落」というマクロの数字と並べて見ると、これは特定駅の偶然ではなく、23区全体が価格消化局面に入ったことを切り取った一例だ。
リスク注意喚起 本文で引用する賃料・利回り・坪単価はいずれも掲載(募集)ベースであり、成約価格ではない。掲載価格と成約価格の間には通常、交渉による乖離がある。表面利回りは管理費・修繕費・固定資産税・空室損失を控除していない。新宿駅のサンプルは31件にとどまり、原データに外れ値が1件含まれるため平均値が歪む。本稿では一律に中央値を用いた。駅別平均は同一駅圏内でも築年や徒歩分数による大きな分散を覆い隠すため、実際の判断は棟レベルまで掘り下げる必要がある。
四、買い手のタイプ別に、このランキングをどう使うか
結論は「世田谷が港区より良い」ではない。本質的には、この3区は同じ問いに答えていない。これらを同一ランキング上で直列に並べること自体が、誤判断を誘発しやすい。
買い手のタイプごとに、3つの区の意味合いは異なる。
其一、自用で生活圏を重視するファミリーには、世田谷のロジックは妥当だ。約93万人の人口規模、多路線が交差する交通、充実した教育・医療インフラにより、ファミリー向けで2年連続の首位を獲得。かつ一棟の表面利回り4.11%は、居住需要によって価格が過度に歪められていないことを示す。
其二、資産の識別性と流動性を重視する買い手にとって、港区の3.11%で買うのはキャッシュフローではなく出口の確度だ。高級住宅帯のブランド、国際的な賃貸需要、継続する再開発が相まって、相場が冷えた局面でも次の買い手を見つけやすい資産となる。その代償として、およそ3分の1のリターンディスカウントを受け入れることになる。
其三、キャッシュフロー最優先の投資家にとっては、新宿4.30%という中央値は最も魅力的に映る。ただしサンプルは31件と少なく、かつ歌舞伎町周辺の商住混合プロパティに集中している。資産性質は前2者と大きく異なり、単純に"住宅"として評価するべきではない。
先行きについて。坪単価が3四半期連続で低下する一方、注目度は高位を維持している——この組み合わせは、売り手と買い手の価格期待がまだ整合していないことを示すのが通例だ。日銀が政策金利を1.25%まで引き上げた後も、資金調達コストによる分母への圧力は短期に消えない。ゆえに3区はいずれも急反発ではなく、当面のレンジ内での消化が続く可能性が高い——現金を持ち、急がない買い手にはむしろ有利なウィンドウである。
追うべきはランキングの順位ではない。自分が関心を持つ区・沿線・価格帯を、駅別の粒度に落として自ら比較することだ。Urbalyticsでは駅や郵便番号単位で、賃料・利回り・坪単価の変動分位点を直接比較できる。
※ 本文のイメージ画像はAI生成であり、実写ではありません。
#日本不動産 #東京不動産購入 #東京23区 #世田谷区 #港区 #新宿区 #三軒茶屋 #麻布十番 #表面利回り #賃料リターン #一棟収益物件 #中古マンション #東京の住宅価格 #海外不動産投資 #Urbalytics
参考資料
- アットホーム株式会社「アットホーム 購入・街ランキング 東京23区編」, 2026, https://www.athome.co.jp/corporate/news/ranking/town/kounyumachi-ranking-23ku-202609/
- オトナンサー「最新! アットホーム『購入・街ランキング』東京23区編 3位『新宿区』…2位&1位は?」(Yahoo!ニュース配信), 2026, https://news.yahoo.co.jp/articles/c61cac6e78868672868f19ec737abd788f2ca7a7
- 朝日新聞「東京都の中古マンション価格『28カ月ぶり下落』 都心で調整局面に」(東京カンテイ 2026年8月データ), 2026, https://www.asahi.com/
- 共同通信「東京23区、3カ月連続下落 8月の中古マンション」, 2026, https://news.yahoo.co.jp/
- 健美家「東京都23区の中古マンション、流動性低下が鮮明に」, 2026, https://www.kenbiya.com/ar/ns/research/price_trends/10533.html
- Urbalytics プラットフォームデータ(rent_stats / building_cap_rate_stats、2026年9月24日取得), 2026, https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。