字数: 4409 | 预计阅读时间: 9 分钟 | 浏览次数: 149
旧村上系用与失败的前一轮完全相同的12.5万日元重启收购,赌的是REIT折价与私人市场利回り之间的那道缝。
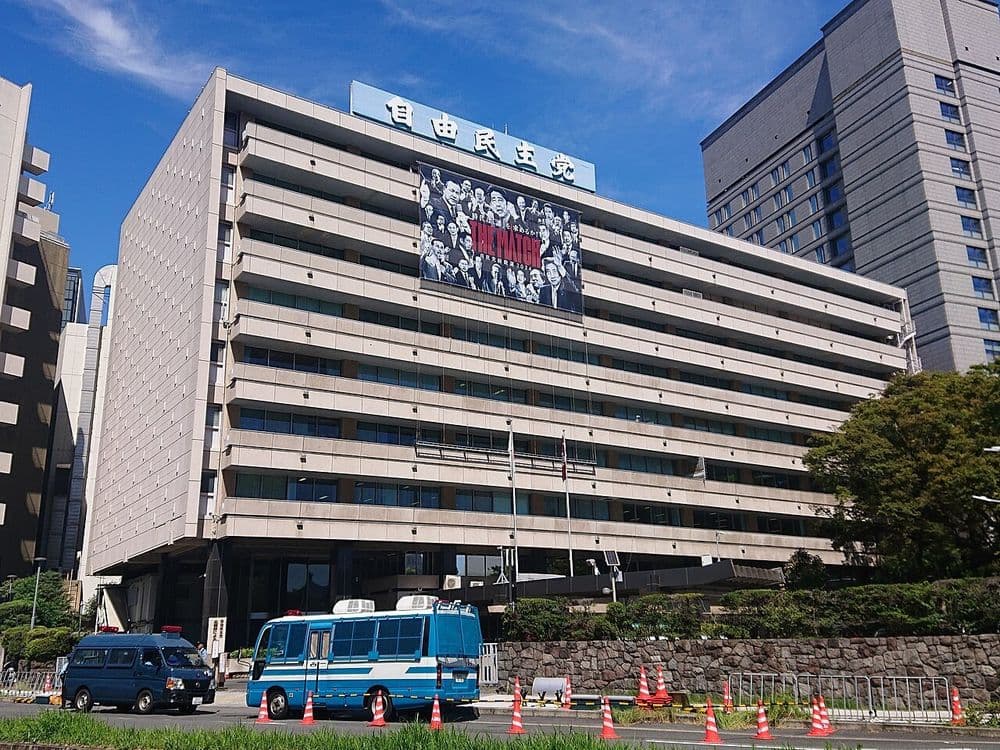
2026年9月25日,东证上市的サンケイリアルエステート投资法人(以下「サンケイRE」)宣布,对旧村上基金系投资公司シティインデックスフィフス发起的公开收购(TOB)表示赞同,是否应募则交由投资主自行判断。
收购价是每口12万5000日元,比前一营业日收盘价10万5100日元高出18.93%。这个数字并不新鲜:今年1月到5月,トーセイ联合新加坡GIC发起的那一轮TOB,报的也是12.5万日元,最后因应募不足而失败。
同一个价格,第二次敲门。这次换了买家,也换了算法。对关心东京办公楼与酒店资产的投资者来说,值得看的不是谁赢谁输,而是上市REIT正在以什么逻辑被重新定价。
一、从トーセイ到旧村上系:一场拖了九个月的收购
先把时间线理清。2026年1月6日,トーセイ与GIC通过两只投资事业有限责任组合公布收购方案,サンケイRE当即表示赞同并推荐应募。从1月7日开始,旧村上系就在二级市场持续买入投资口(投資口)。
前一轮TOB期间被延长了6次,到5月18日截止时,应募总数为138,376口,未达到247,563口的下限,收购不成立。旧村上系当时已持有约26.12%,成了卡在中间的那块石头。
8月4日,旧村上系提交意向书,同样出价12.5万日元。サンケイRE设立特别委员会,要求对方设定应募下限并提高价格;最终下限被接受,价格维持不变。9月25日,双方同步发布公告。
本次TOB的期间为9月28日至11月10日,下限为118,732口,不设上限,资金全部来自自有资金、不依赖银行借款。成立后,收购方计划在2027年2月底前完成挤出(スクイーズアウト)并退市。
二、为什么是现在:母公司易主与REIT折价同时发生
这场收购的起点,其实不在REIT本身,而在它的赞助商(スポンサー)。サンケイRE的赞助商是サンケイビル,而サンケイビル的母公司是富士媒体控股(フジ・メディアHD)。
旧村上系从2025年1月开始买入富士媒体股票并与之对话。2026年2月3日,富士媒体公布「都市开发・观光事业引入外部资本」的研究。公开收购书引用的报道称,サンケイビル已出现超过1兆日元的收购意向,年内可能敲定买家。
旧村上系的质疑点很直接:母公司即将易主,REIT却在没有竞价流程的情况下,赞同了トーセイ的方案。在他们看来,新东家可能看重REIT手里的多家酒店,届时回购资产或重建资本关系,都可能带来更高的价格。
市场环境也在变。从前一轮TOB公布到本次公布前一天,东证REIT指数由2,029.82跌到1,739.64,跌幅约14.3%;10年期国债利率则从2.12%升至2.99%。利率上行压缩了REIT的相对吸引力,投资口价格一路走低。
三、41%的算术:这次的下限是怎么算出来的
本次TOB最值得细读的,是它的下限设计。挤出需要在投资主总会上以出席表决权三分之二通过投资口合并议案,但收购方并不打算买到三分之二。
收购方的推算分三步:
其一,过去两次投资主总会的实际行权率只有约69%和71%,未投票的大多是个人投资主,因此总会的行权率最高约85%,通过议案所需的赞成票约占全部投资口的57%。
其二,指数基金等被动型基金估计持有约15.20%,这类投资者原则上不应募TOB,但在挤出议案上倾向于投赞成票。
其三,扣除被动型基金后,收购方只需持有约41%即可通过议案,因此把TOB后的持有比例下限定在45%,并扣除不应募的ATRA与野村絢氏持有的19.58%。
另一条红线是导管性要件(導管性要件)。一旦收购方持股超过50%而REIT仍保持上市,REIT可能失去分红免税的资格,留下来的投资主会承担额外税负。45%的下限,正是为了避免这种「不应募就吃亏」的强压性。
四、从上市市场到私人市场:Urbalytics数据看到的那道缝
同一天,サンケイRE还公布了一笔资产出售。位于福冈百道浜、竣工30年的福冈绿色大楼(福岡グリーンビルディング)在唯一租户退租后空置率达100%,此前已计提49.33亿日元减值,这次以55亿日元卖给一家未披露名称的日本公司。
这个价格高于鉴定评估额49.1亿日元,也高于账面价值51.02亿日元。出售款将用于偿还借款,LTV预计从48.6%降至45.7%,2027年2月期每口分红预测也从1,093日元上调到2,071日元。
问题在于:一栋空置的旧办公楼能在私人市场卖出高于鉴定价的价格,而REIT自己的投资口价格却低于账面净值。以本期每口NAV 11万4099日元计算,9月24日收盘价对应的P/NAV约为0.92倍。
我们用Urbalytics平台的一栋收益物件挂牌数据,查看了サンケイRE东京办公楼所在的几个车站圈。八丁堀的挂牌利回り中位数为3.83%(n=18),赤坂为3.89%(n=12),日本桥本町附近的小传马町为4.13%(n=18)。
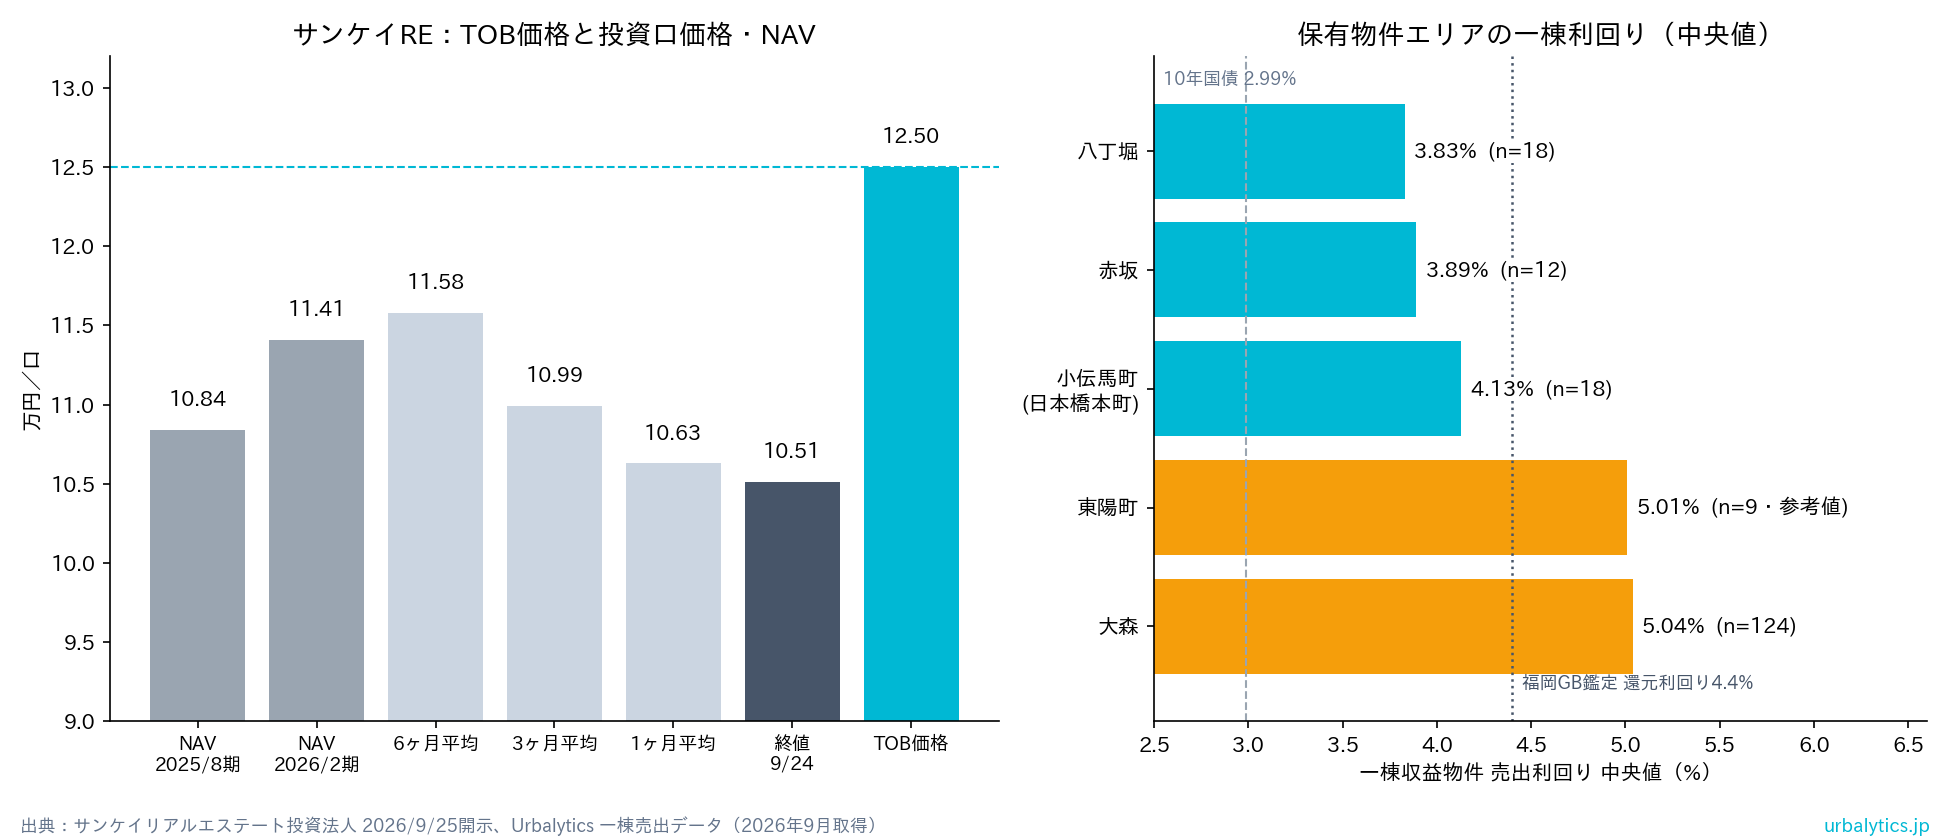
Urbalytics 洞察 都心三站圈一栋挂牌利回り中位数都在4%上下,低于福冈大楼4.4%的鉴定还原利回り。私人市场的定价,并没有像REIT指数那样下跌14%。
当然,这些样本以中小型一栋楼为主,与REIT持有的机构级办公楼并不完全可比,更适合用来观察方向。城东的东阳町为5.01%(n=9,仅作参考),大田区的大森为5.04%(n=124),区域之间的利回り差距同样明显,详细分布可在Urbalytics[中央区一栋收益物件市场报告](https://www.urbalytics.jp/market/area/tokyo/chuo-ku/building)查看。
五、投资者该怎么读这场收购
对还持有サンケイRE的投资主而言,这是一道选择题:12.5万日元高于本期NAV约9.6%,第三方机构みずほ证券的多种估值方法算出的区间上限也都低于这个价格;但比过去6个月均价只高7.95%,前一轮在高位买入的投资者未必满意。
更重要的是看清收购方拿下之后想做什么。公告列出了三种选项:与其他上市REIT或私募基金合并、把物件逐一出售给第三方,以及与サンケイビル的新东家协商酒店等资产的处置。
这意味着REIT的「整体折价」可能被拆成一栋一栋的「私人市场价格」来兑现。对在东京看一栋楼的个人投资者来说,这类资产拆分出售往往会带来一波机构级物件的供给,也会把都心办公楼与酒店的成交价格推向更透明的区间。
风险提示 收购仍可能生变:若出现更高价的对抗性TOB,或投资口合并议案未获通过,退市时间表可能推迟;利率继续上行也会压低私人市场的出售价格。
回头看,这场持续九个月的拉锯,本质上是一个利率上行周期里的定价问题:上市市场给REIT打了折,私人市场还没有。谁能把两者之间的差价装进口袋,接下来几个月会有答案。
在那之前,与其只盯着TOB公告,不如用Urbalytics的车站圈利回り和[港区一栋收益物件市场报告](https://www.urbalytics.jp/market/area/tokyo/minato-ku/building),先看清楚手上物件在私人市场值多少。
#サンケイREIT #旧村上基金 #公开收购 #TOB #J-REIT #REIT私有化 #东京办公楼 #日本酒店投资 #NAV折价 #导管性要件 #日本不动产投资 #东京一栋楼 #利回り #富士媒体 #Urbalytics
参考来源
- ロイター(Yahoo!ニュース配信)「サンケイRE、旧村上ファンド系のTOBに賛同表明」, 2026, https://news.yahoo.co.jp/articles/d11041d5a0cdb319199a4e068148d9b39c1d2289
- サンケイリアルエステート投資法人「株式会社シティインデックスフィフスによる公開買付けに関する賛同及び応募中立の意見表明に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-d7c064fb3ac865a729940e8480530774a5e8122e.pdf
- サンケイリアルエステート投資法人「株式会社シティインデックスフィフスによる公開買付けの開始に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-ce1d222e1508ed7c78361561d57fef0f19efca97.pdf
- サンケイリアルエステート投資法人「2026年8月期及び2027年2月期の運用状況及び分配金の予想の修正に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-6a3354103cae2a0221e786cc67adf84d22692040.pdf
- サンケイリアルエステート投資法人「国内不動産信託受益権の譲渡に関するお知らせ(福岡グリーンビルディング)」, 2026, https://www.s-reit.co.jp/file/news-0aeb3c9fc75e4c1825ee6e1d135df8b8a5448d19.pdf
- M&A Online「サンケイリアルエステート投資法人<2972>、シティインデックスフィフスによるTOBを受け入れて非公開化」, 2026, https://maonline.jp/news/20260925f
- ニューズウィーク日本版(ロイター)「トーセイのサンケイREへのTOB不成立、応募が予定下限に届かず」, 2026, https://www.newsweekjapan.jp/articles/-/322885?display=b
- 日経不動産マーケット情報「サンケイREITへのTOBは不成立、上場継続へ」, 2026, https://nfm.nikkeibp.co.jp/atcl/news/21/00001/08195/
- 東洋経済オンライン「フジ・メディアVS旧村上系、まだ続く「不動産争奪戦」」, 2026, https://toyokeizai.net/articles/-/933933?display=b
- Urbalytics マーケットレポート 中央区 一棟収益物件, 2026, https://www.urbalytics.jp/market/area/tokyo/chuo-ku/building
- Urbalytics マーケットレポート 港区 一棟収益物件, 2026, https://www.urbalytics.jp/market/area/tokyo/minato-ku/building
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。