文字数: 5068 | 予想読書時間: 11 分 | 閲覧数: 99
旧村上ファンド系は、不成立に終わった前回と全く同じ12万5000円で買収を再開した。狙いは、上場REITのディスカウントとプライベート市場の利回りの間にあるギャップだ。
2026年9月25日、東証上場のサンケイリアルエステート投資法人(以下「サンケイRE」)は、旧村上ファンド系の投資会社シティインデックスフィフスによる公開買付け(TOB)に賛同を表明し、応募の可否は投資主の判断に委ねるとした。
買付価格は1口12万5000円で、前営業日終値10万5100円に対し+18.93%。この数字は目新しくない。1月から5月にかけて、トーセイがシンガポールGICと組んで実施した前回TOBも12万5000円で、最終的に応募不足で不成立だった。
同じ価格で二度目のノック。今回は買い手も、ロジックも変わった。東京のオフィス・ホテル資産に関心のある投資家にとって重要なのは、勝者は誰かではなく、上場REITがどのロジックで再評価されつつあるかだ。
一、トーセイから旧村上系へ:9カ月に及ぶ買収劇
まずタイムラインを整理する。2026年1月6日、トーセイとGICは二つの投資事業有限責任組合を通じて買付提案を公表し、サンケイREは直ちに賛同し応募推奨とした。1月7日以降、旧村上系はセカンダリー市場で投資口(投資口)の買い増しを継続した。
前回のTOB期間は6度延長され、5月18日の締切時点で応募総数は138,376口と、下限の247,563口に届かず不成立。旧村上系は当時すでに約26.12%を保有し、事実上のブロッカーとなっていた。
8月4日、旧村上系が意向書を提出し、同じく12万5000円を提示。サンケイREは特別委員会を設置し、応募下限の設定と価格引上げを要請。最終的に下限は受け入れられ、価格は据え置き。9月25日、双方が同時に公表した。
今回のTOB期間は9月28日〜11月10日。下限は118,732口、上限なし。資金は全額自己資金で、銀行借入に依存しない。成立後、買付者は2027年2月末までにスクイーズアウトを完了し、上場廃止とする計画だ。
二、いま動く理由:親会社のオーナー交代とREITディスカウントの同時進行
この買収の出発点はREITそのものではなく、スポンサーにある。サンケイREのスポンサーはサンケイビル、その親会社はフジ・メディアHDだ。
旧村上系は2025年1月からフジ・メディア株を買い入れ、対話を継続。2026年2月3日、フジ・メディアは「都市開発・観光事業への外部資本導入」の検討を公表。公開買付説明書が引用する報道では、サンケイビルに1兆円超の買収オファーが現れ、年内に買い手が決まる可能性があるとされた。
旧村上系の疑義は明快だ。親会社のオーナー交代が近いのに、REITは競争プロセスなしにトーセイ案へ賛同した。新オーナーはREITが保有する複数のホテルに価値を見いだす可能性があり、その際の資産買戻しや資本関係の再構築は、より高い価格をもたらし得る、という見立てだ。
市場環境も変化した。前回TOB公表時から今回発表前日までに、東証REIT指数は2,029.82から1,739.64へ約14.3%下落。一方、10年国債利回りは2.12%から2.99%へ上昇。金利上昇はREITの相対的魅力度を圧縮し、投資口価格は下押しされた。
三、41%の算術:今回の下限はどう導かれたか
今回TOBで注目すべきは下限設計だ。スクイーズアウトには投資主総会で出席議決権の3分の2による投資口併合議案の可決が要るが、買付者は3分の2まで買い集める意図はない。
買付者の試算は3段階だ。
第一に、直近2回の投資主総会の実質行使率は約69%と71%。未投票の多くは個人投資主であり、総会の行使率は高くても約85%。従って議案可決に必要な賛成票は全投資口の約57%と見込まれる。
第二に、インデックスファンド等のパッシブファンドが約15.20%を保有していると推計。この種の投資家は原則TOBに応募しないが、スクイーズアウト議案には賛成票を投じる傾向がある。
第三に、パッシブ分を差し引けば、買付者は約41%を保有すれば議案可決が可能。そこでTOB後の保有比率の下限を45%に設定し、応募しないATRAおよび野村絢氏の保有分19.58%を控除した。
もう一つのレッドラインは導管性要件だ。買付者の持分が50%を超えたまま上場を継続すると、REITは分配金の税制優遇を失う可能性があり、残留投資主に追加的な税負担が生じ得る。45%の下限は、こうした「応募しないと不利」という強圧性を避けるためでもある。
四、上場市場からプライベート市場へ:Urbalyticsのデータが示すギャップ
同日、サンケイREは資産売却も発表。福岡・百道浜に位置し、竣工30年の福岡グリーンビルディングは唯一テナント退去で空室率100%。これまでに49.33億円の減損を計上していたが、今回55億円で日本の非開示先に売却した。
売却価格は鑑定評価額49.1億円を上回り、帳簿価額51.02億円も上回った。売却代金は借入金返済に充当し、LTVは48.6%から45.7%へ低下見通し。2027年2月期の1口当たり分配金予想も1,093円から2,071円へ上方修正。
問題はここにある。空室の旧式オフィスがプライベート市場で鑑定額超で売れる一方、REIT自体の投資口価格は簿価純資産を下回っている。本期1口当たりNAV11万4,099円とすると、9月24日終値のP/NAVは約0.92倍。
Urbalyticsプラットフォームの一棟収益物件の募集データで、サンケイREの東京オフィスの所在駅圏を確認した。八丁堀の募集利回り中央値は3.83%(n=18)、赤坂は3.89%(n=12)、日本橋本町近傍の小伝馬町は4.13%(n=18)。
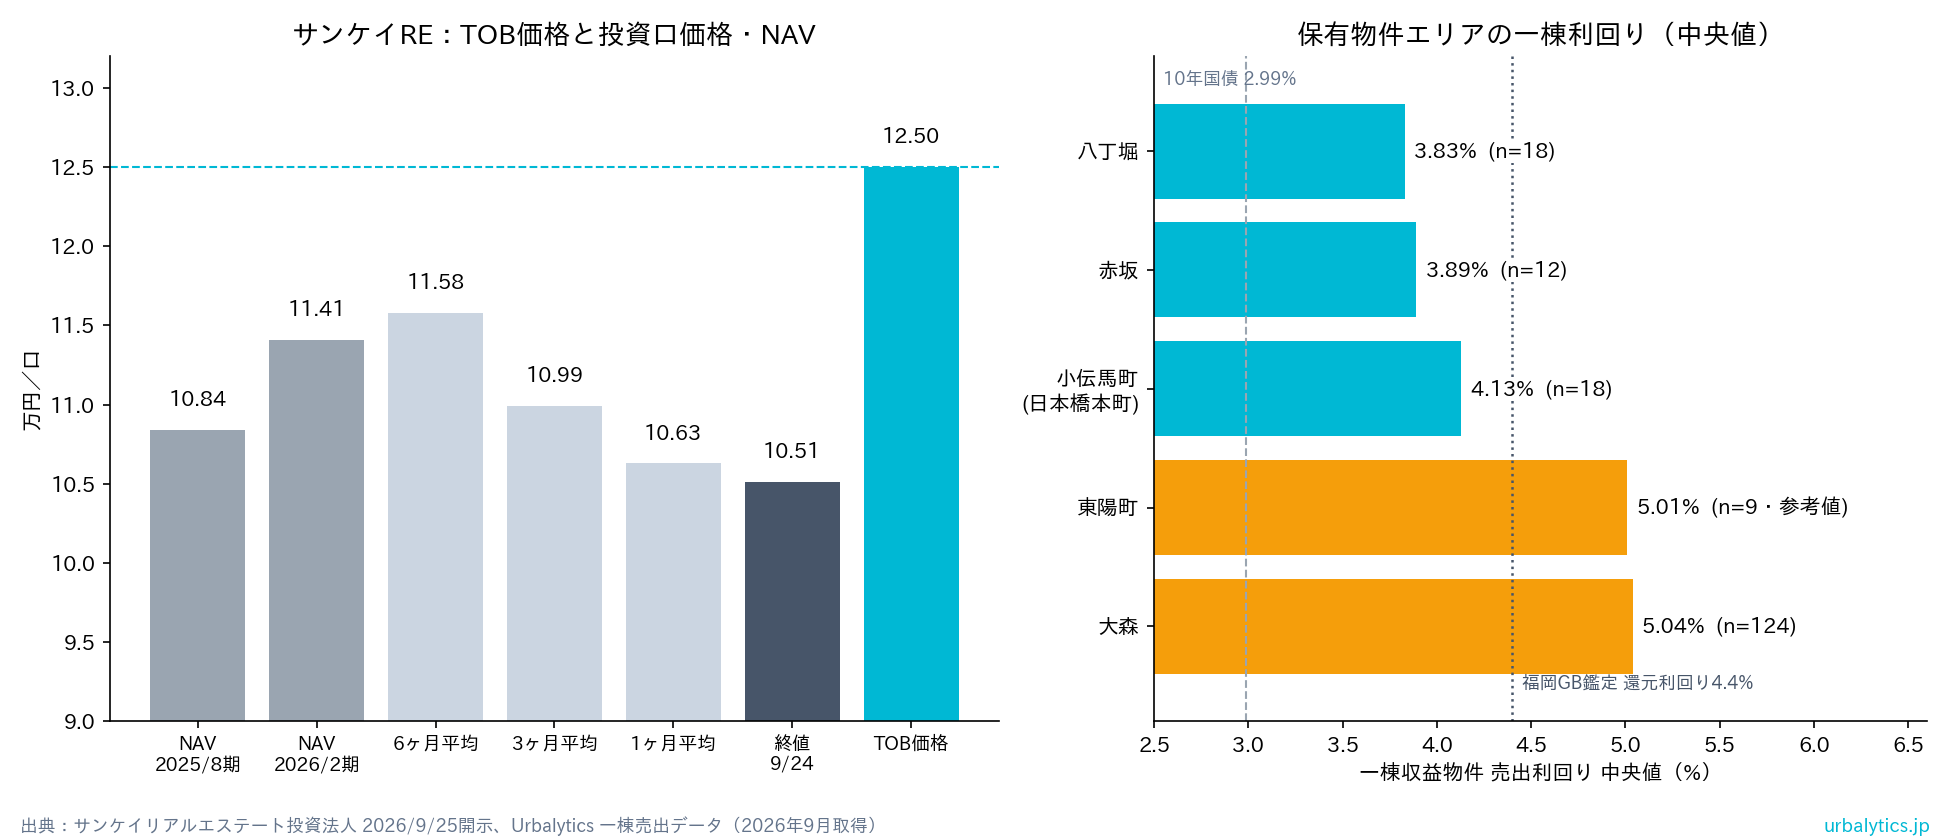
Urbalytics インサイト 都心3駅圏の一棟募集利回り中央値はいずれも4%前後で、福岡ビルの鑑定還元利回り4.4%を下回る。プライベート市場のプライシングは、REIT指数のように14%も下落していない。
もちろん、これらのサンプルは中小型の一棟物件が中心で、REITが保有する機関投資家向けオフィスとは完全には可比ではなく、方向性を見る指標だ。城東の東陽町は5.01%(n=9、参考値)、大田区の大森は5.04%(n=124)。エリア間の利回り格差も明確で、詳細分布はUrbalyticsの[中央区 一棟収益物件マーケットレポート](https://www.urbalytics.jp/market/area/tokyo/chuo-ku/building)で確認できる。
五、投資家はこの買収をどう読むか
サンケイREを保有する投資主にとっては選択の問題だ。12万5000円は本期NAV比で約9.6%上、第三者機関であるみずほ証券の各種評価手法で算出したレンジ上限も本価格を下回る。一方で、直近6カ月平均比では+7.95%にとどまり、前回局面で高値掴みした投資家には物足りない可能性がある。
より重要なのは、買付成立後に何を目指すかだ。開示では三つの選択肢が挙げられている。ほかの上場REITまたは私募ファンドとの合併、物件のサードパーティーへの逐次売却、そしてサンケイビルの新オーナーとホテル等資産の取り扱いを協議すること。
これは、REITの「全体ディスカウント」が、一棟ごとの「プライベート市場価格」として顕在化し得ることを意味する。東京で一棟物件を狙う個人投資家にとっては、こうしたアセットの分割売却が機関投資家向け物件の供給を一時的に増やし、都心オフィスやホテルの成約価格をより透明なレンジへ押し上げる可能性がある。
リスク提示 買収はなお変動し得る。より高値の対抗TOBが出現する、または投資口併合議案が否決された場合、上場廃止のタイムラインは遅延し得る。さらに、金利の一段の上昇はプライベート市場での売却価格を押し下げる可能性がある。
振り返れば、9カ月に及ぶ綱引きの本質は、金利上昇局面におけるプライシングの問題だ。上場市場はREITにディスカウントを付けたが、プライベート市場はまだだ。その差額を誰が懐に入れるのか、答えは今後数カ月で明らかになる。
それまでは、TOBの開示だけを追うよりも、Urbalyticsの駅圏利回りや[港区 一棟収益物件マーケットレポート](https://www.urbalytics.jp/market/area/tokyo/minato-ku/building)を使って、手元物件がプライベート市場でいくらの価値かを見極めておきたい。
#サンケイREIT #旧村上ファンド #公開買付け #TOB #J-REIT #REIT非公開化 #東京オフィス #日本ホテル投資 #NAVディスカウント #導管性要件 #日本不動産投資 #東京一棟物件 #利回り #フジ・メディアHD #Urbalytics
参考資料
- ロイター(Yahoo!ニュース配信)「サンケイRE、旧村上ファンド系のTOBに賛同表明」, 2026, https://news.yahoo.co.jp/articles/d11041d5a0cdb319199a4e068148d9b39c1d2289
- サンケイリアルエステート投資法人「株式会社シティインデックスフィフスによる公開買付けに関する賛同及び応募中立の意見表明に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-d7c064fb3ac865a729940e8480530774a5e8122e.pdf
- サンケイリアルエステート投資法人「株式会社シティインデックスフィフスによる公開買付けの開始に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-ce1d222e1508ed7c78361561d57fef0f19efca97.pdf
- サンケイリアルエステート投資法人「2026年8月期及び2027年2月期の運用状況及び分配金の予想の修正に関するお知らせ」, 2026, https://www.s-reit.co.jp/file/news-6a3354103cae2a0221e786cc67adf84d22692040.pdf
- サンケイリアルエステート投資法人「国内不動産信託受益権の譲渡に関するお知らせ(福岡グリーンビルディング)」, 2026, https://www.s-reit.co.jp/file/news-0aeb3c9fc75e4c1825ee6e1d135df8b8a5448d19.pdf
- M&A Online「サンケイリアルエステート投資法人<2972>、シティインデックスフィフスによるTOBを受け入れて非公開化」, 2026, https://maonline.jp/news/20260925f
- ニューズウィーク日本版(ロイター)「トーセイのサンケイREへのTOB不成立、応募が予定下限に届かず」, 2026, https://www.newsweekjapan.jp/articles/-/322885?display=b
- 日経不動産マーケット情報「サンケイREITへのTOBは不成立、上場継続へ」, 2026, https://nfm.nikkeibp.co.jp/atcl/news/21/00001/08195/
- 東洋経済オンライン「フジ・メディアVS旧村上系、まだ続く『不動産争奪戦』」, 2026, https://toyokeizai.net/articles/-/933933?display=b
- Urbalytics マーケットレポート 中央区 一棟収益物件, 2026, https://www.urbalytics.jp/market/area/tokyo/chuo-ku/building
- Urbalytics マーケットレポート 港区 一棟収益物件, 2026, https://www.urbalytics.jp/market/area/tokyo/minato-ku/building
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。