字数: 3905 | 预计阅读时间: 8 分钟 | 浏览次数: 168
改正区分所有法把决议分母从全体所有者换成到场者,东京那批房龄40年以上的区分公寓第一次有了现实的重生路径。
过去二十年,日本老旧公寓最难的从来不是没钱修,而是没办法做决定。一栋房龄四十年的区分所有建筑里,往往有几户联系不上、几户已经过世,还有相当比例是买入后就不再露面的投资客。
在旧法之下,这些人全部计入赞成率的分母,缺席等于自动投下反对票。于是越是急需重大决策的老楼,越凑不齐能做决策的人。
2026年4月1日生效的改正区分所有法,正是冲着这个死结来的。对持有东京区分公寓的境外投资者而言,这次改的不是税率,而是资产的退出方式。
一、为什么是现在:148万户带来的时间压力
国土交通省的推算给出了一个很难绕开的数字:房龄40年以上的分譲マンション(分售型公寓),2024年底约148万户,约占全国713.1万户存量的两成。
更值得注意的是斜率。同一套推算显示,这个数字十年后升至约293万户、二十年后约483万户,接近今天的3.3倍——日本每过十年,就要再多出一批与当下同等规模的老旧公寓。
老化的另一半发生在人身上。居住者高龄化之后,管理组合(相当于业主委员会)的总会出席率持续下滑,健康原因、搬离、失联、继承未办理,都在削减实际能表达意见的人数。
法务省在立法说明中把这两条线并称为「两个老化」——建筑物的高经年化与所有者的高龄化。拖延于是成了默认选项,而拖延对资产价值的侵蚀是复利式的。
二、改了什么:三处松绑,一处最关键
法律层面的时间线并不长。改正法(令和7年法律第47号)于2025年5月23日成立、同月30日公布,其中区分所有法与被灾区分所有法的部分自2026年4月1日起施行。
第一处松绑落在共用部分的变更上。过去计算赞成率时分母是全体区分所有者,改正后分母改为总会出席者;只要满足人数与表决权均过半数出席的定足数,修缮与改良类议案就不再被沉默的缺席者否决。
这里的定足数是关键前提。若总会本身就凑不齐人数与表决权的双过半数,分母改成出席者也无从谈起;换句话说,改正把门槛从「动员全体」下调到了动员一半。
第二处松绑落在重建决议上。当建筑物被认定存在抗震性不足、火灾安全性不足、对周边构成危险、卫生上的有害性、或不符合无障碍标准中的任一项时,重建决议要件由五分之四降至四分之三。
第三处松绑处理的是「找不到的人」。身份或所在不明的区分所有者,经法院认定后可以从赞成率的分母中剔除。
立法说明直接点名了三类可被剔除的对象:
其一,纯粹以投资为目的买入、对管理事务毫无兴趣、长期既不出席也不回函的所有者。
其二,早已搬离该栋建筑、登记地址与实际居所脱节、以致通知无法送达的原业主。
其三,已经去世而继承登记尚未办理、法律上无从确认权利归属的份额。
三、放进历史轴里看:第四次结构性修补
把这次改正放进纵轴,它的分量会更清楚。区分所有法本体制定于1962年(昭和37年法律第69号),彼时日本的分售公寓刚刚起步,法律默认的场景是新楼,并未认真设想过六十年后的处置难题。
此后历次修正大体沿同一条思路推进:先解决「怎么管」,再解决「怎么修」。而这一次,立法者第一次把「怎么退出」写进了主干,让重建、一括卖却与日常管理在同一部法律里衔接。
同样值得注意的是修法的形式。本次并非只动区分所有法一部,而是以一揽子方式同时修正了被灾区分所有法、公寓管理适正化推进法与公寓重建等顺畅化法。
这种打包修法在日本不动产法制里并不常见,说明立法者认为问题已经到了无法分步处理的程度。
横向看,日本并不是唯一在调门槛的市场。新加坡的集体出售(en bloc)制度目前对房龄十年以上的项目要求80%业主同意、十年以内要求90%,而当地正在推进的修法提案,打算把四十年以上项目降到70%、六十年以上降到65%。
两个市场的方向一致:房龄越大,社会越愿意用更低的同意门槛换取更新速度。日本此次把特定情形下的重建要件降到四分之三(即75%),恰好落在新加坡现行与拟议门槛之间,但日本额外附加了抗震性等客观认定条件,弹性其实更小。
四、对投资者意味着什么:东京中野站圈的一组真实数字
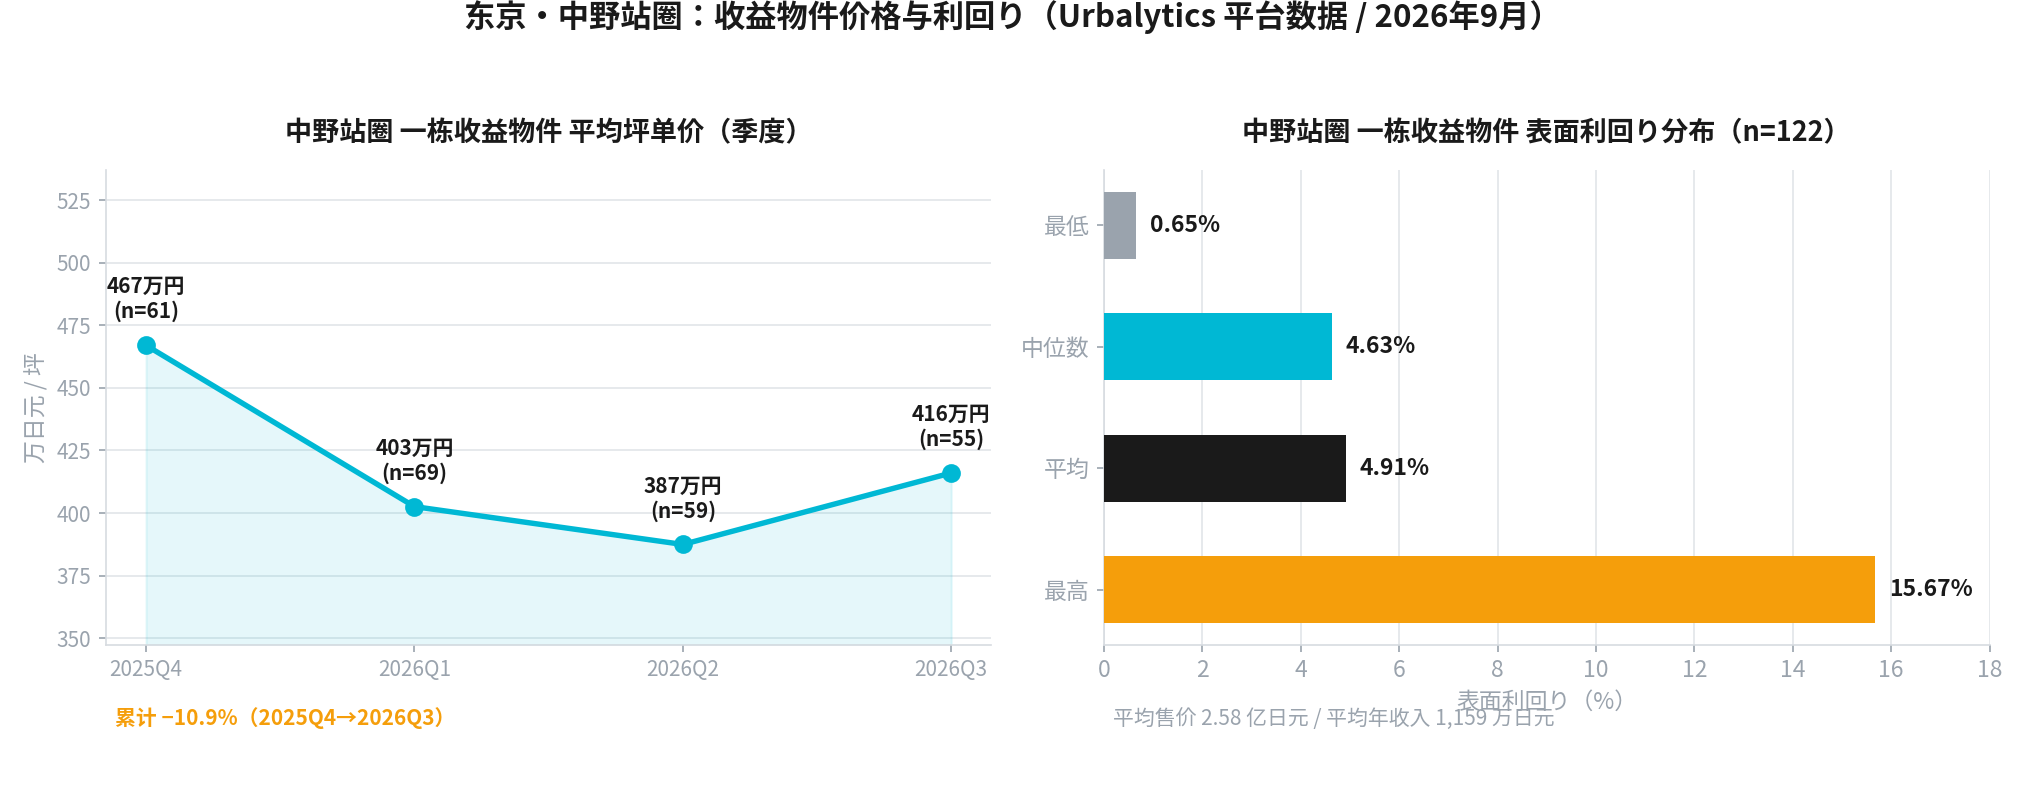
抽象条文要落到相场上才有意义。以东京中野站圈为例,Urbalytics 平台数据显示,该站圈一栋收益物件的表面利回り(毛收益率)中位数约4.63%,平均约4.91%,样本122件,平均售价约2.58亿日元。
分布的两端更能说明问题。最高一档冲到15.67%,对应的多是1965年至1971年前后建成的老旧物件;最低一档只有0.65%。同一个站圈之内,房龄正把利回り拉开三倍以上的差距。
具体到个案,平台样本里中野区上高田二丁目一栋1965年建成的物件,售价2,980万日元、表面利回り约9.90%;中野区中野三丁目一栋1968年建成、建物面积345㎡的物件,售价1.4亿日元、利回り约7.10%。
这类物件的高利回り,本质上是市场对「建物已近寿命末期、价值几乎全在土地」这一事实的定价。而重建门槛松动,恰恰改变的就是这块土地何时、以何种方式被重新启用。
价格端同样在动。该站圈一栋物件的平均坪单价从2025年第四季度的467万日元回落至2026年第二季度的387万日元,第三季度回升到416万日元,累计仍下跌约10.9%。
Urbalytics 洞察 把站圈利回り分布与坪单价季度走势叠加房龄来看,重建门槛从五分之四降到四分之三之后,真正被重新定价的并非全部老楼,而是那些同时满足抗震性不足认定与较高土地持分的个案。投资者真正需要的,是把法定要件与相场数据放进同一张表里比对。
对不同类型的投资者,这次改正的含义并不相同:
其一,对持有单户区分公寓的个人投资者而言,最直接的变化是被动出局的风险上升——过去靠不表态就能拖住重建,如今缺席等于放弃话语权。
其二,对法人与机构买家而言,机会出现在收购端:房龄超过四十年、抗震性存疑但土地持分扎实的楼盘,其重建期权的价值第一次可以被合理定价。
其三,对短期转售型操作者而言,变化最小——决议流程即便加速,从提案到实际动工仍以年为单位,并不适合一两年周期的资金。
风险提示 门槛降低不等于重建变容易。四分之三的要件仅在建筑物被认定符合抗震性不足等特定情形时才适用,普通老楼依旧适用五分之四。重建决议通过之后,出资能力不足的业主如何退出、补偿金如何计算,仍是实务中最容易卡住的环节。境外持有者若长期不回函、不出席,即便未被法院认定为所在不明,也可能在实际协商中失去议价位置。
五、接下来会怎么走
可以合理预期的是,施行后的头两三年不会立刻出现重建潮。法务省与国土交通省在2025年下半年密集开展了覆盖全国47个都道府县的说明会,这本身就说明实务层面的消化才刚开始。
更现实的路径是分层推进:先是修缮与改良类议案明显提速,其后是一批条件最成熟的个案跑通完整流程,最终才会沉淀出可复制的模板。真正的分水岭大概率出现在2028年前后。
对境外持有者来说,当下该做的不是猜测政策下一步,而是把自己名下那套房子的基础事实补齐:登记地址是否可送达、与管理组合的联络方式是否仍然有效、这栋楼的房龄与抗震评估处在什么位置。
此外还有两件事值得提前处理:一是确认该栋建筑是否已完成抗震诊断、结果如何,这直接决定它能否适用四分之三的宽松要件;二是弄清管理组合近三年的总会出席率与长期修缮计划的资金余额。
这些事在过去只是行政琐事,如今却直接决定你在决议里是否还算一票。想看清一栋楼在所在站圈中的相对位置——利回り分位、坪单价走势、周边成交样本——Urbalytics 的站圈数据可以在一个界面里完成这组比对。
#区分所有法 #日本不动产 #东京公寓 #老旧公寓重建 #建替え #マンション管理 #中野区 #一棟收益物件 #表面利回り #日本房产投资 #法务省 #国土交通省 #跨境投资 #东京23区 #Urbalytics
参考来源
1. @DIME(Yahoo!ニュース), 2026, 「4月に施行された『区分所有法』改正によるマンション管理への影響は?」, https://news.yahoo.co.jp/articles/ea012e7e1ab0d29a6f45530cd7488b7f0ec550ac
2. 法務省民事局, 2026, 「老朽化マンション等の管理及び再生の円滑化等を図るための建物の区分所有等に関する法律等の一部を改正する法律について」(令和7年法律第47号), https://www.moj.go.jp/MINJI/minji07_00375.html
3. 国土交通省, 2026, 「マンションに関する統計・データ等(築40年以上の分譲マンション数)」, https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk5_000058.html
4. The Straits Times / Channel NewsAsia, 2026, 「Lower en bloc thresholds to address costs of maintaining old properties」, https://www.straitstimes.com/singapore/politics/lower-en-bloc-thresholds-address-costs-of-maintaining-old-properties-facilitate-renewal-edwin-tong
5. Urbalytics 平台数据(中野駅圏 一棟利回り・坪単価統計、2026年9月取得), https://www.urbalytics.jp/market
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。