字数: 3303 | 预计阅读时间: 7 分钟 | 浏览次数: 87
23区单身公寓月租创下11.4万日元新高,但涨得更快的是都下与邻县,首都圈租金上涨已从都心转向外围。
9月28日,不动产信息网站アットホーム(At Home)公布了2026年8月的首都圈租金数据。东京23区30平方米以下单身公寓的平均募集租金达到114,339日元,同比上涨10.0%,是2015年1月有统计以来的最高值。
同一天的报道还提到另外两个数字:神奈川县单身公寓8.26万日元、同比上涨11.8%,埼玉县7.26万日元、同比上涨10.9%,也都创下纪录。
如果只看标题,这像是又一条「东京房租太贵」的新闻。但把アットホーム原始报告里的分项数字摊开来看,这一次真正值得投资者注意的,是涨幅的分布发生了变化。
一、数字本身:23区四个面积段全部刷新纪录
アットホーム的统计口径是「租金+管理费・共益费」,按面积分为单身(30平方米以下)、情侣(30〜50平方米)、家庭(50〜70平方米)和大户型(70平方米以上)四档。
2026年8月,东京23区出租公寓(賃貸マンション)四个面积段全部创下2015年以来新高。情侣户型为185,268日元,已连续15个月刷新纪录;家庭户型263,469日元,大户型423,559日元。
以2015年1月为100的租金指数计算,23区单身公寓已升到140.4。换句话说,同样一间小户型,今天的募集租金比十一年前高出约四成,而其中接近三分之一的涨幅集中在过去12个月。
这组数字说明,东京的租金上涨不是某一类户型的局部现象,而是覆盖了从单间到大户型的全部产品线。
二、细看环比:23区单身公寓的斜率正在放缓
但报告里有一个容易被忽略的细节。23区单身公寓在7月出现了26个月以来首次环比下跌,8月虽然重新上涨,环比涨幅只有0.2%,金额仅增加192日元。
对比之下,23区大户型8月环比上涨1.7%,家庭户型上涨1.4%。小户型已经接近租客的承受上限,涨速开始钝化;面积更大的产品则仍在补涨。
アットホーム的分析也给出了同样的判断:都心部租金维持高位,一部分需求转向周边地区,推高了整体水平;涨幅正在缩小,但高位运行会持续。
对以23区小户型为主的投资者来说,这意味着靠租金上涨消化高买入价的空间正在变窄。过去两年「买贵一点,等租金追上来」的逻辑,接下来需要更保守地测算。
三、跑得更快的是外围:都下、神奈川、埼玉
真正加速的是23区以外。按アットホーム的同比涨幅排名,单身公寓涨幅前三名里,首都圈占了两席:东京都下+11.9%,神奈川县+11.8%,都跑赢23区的+10.0%。
情侣户型与家庭户型的排名更加明显。东京都下的情侣户型同比上涨13.7%,居全国13个调查区域首位;家庭户型也以10.2%排名第一,千叶县家庭户型则以9.3%排在第三。
相比之下,23区家庭户型同比只上涨6.5%。都心的家庭客群在面积与预算之间做出取舍,把需求带到了通勤圈的外侧。
这张分布图的含义很清楚:23区租金的「高原期」,恰好成了外围租金的「加速期」。租金上涨的主战场,正在从山手线内侧移向通勤半小时到一小时的郊外核心站。
四、Urbalytics数据:租金差距与利回り差距并不对称
为了把アットホーム的区域均值落到具体车站,我们用Urbalytics平台的租赁挂牌与一栋收益物件挂牌数据,对比了四个代表性车站圈:23区的新宿、都下的立川、神奈川的川崎和埼玉的大宫。
30平方米以下出租公寓的募集租金单价中位数,新宿站圈为每平方米5,431日元(n=115),川崎为3,992日元(n=500+),大宫为3,286日元(n=267),立川为3,267日元(n=300)。
同一批车站的一栋收益物件挂牌利回り中位数,新宿为4.30%(n=31),立川为6.05%(n=95),川崎和大宫都在6.30%(n=123、n=99)。
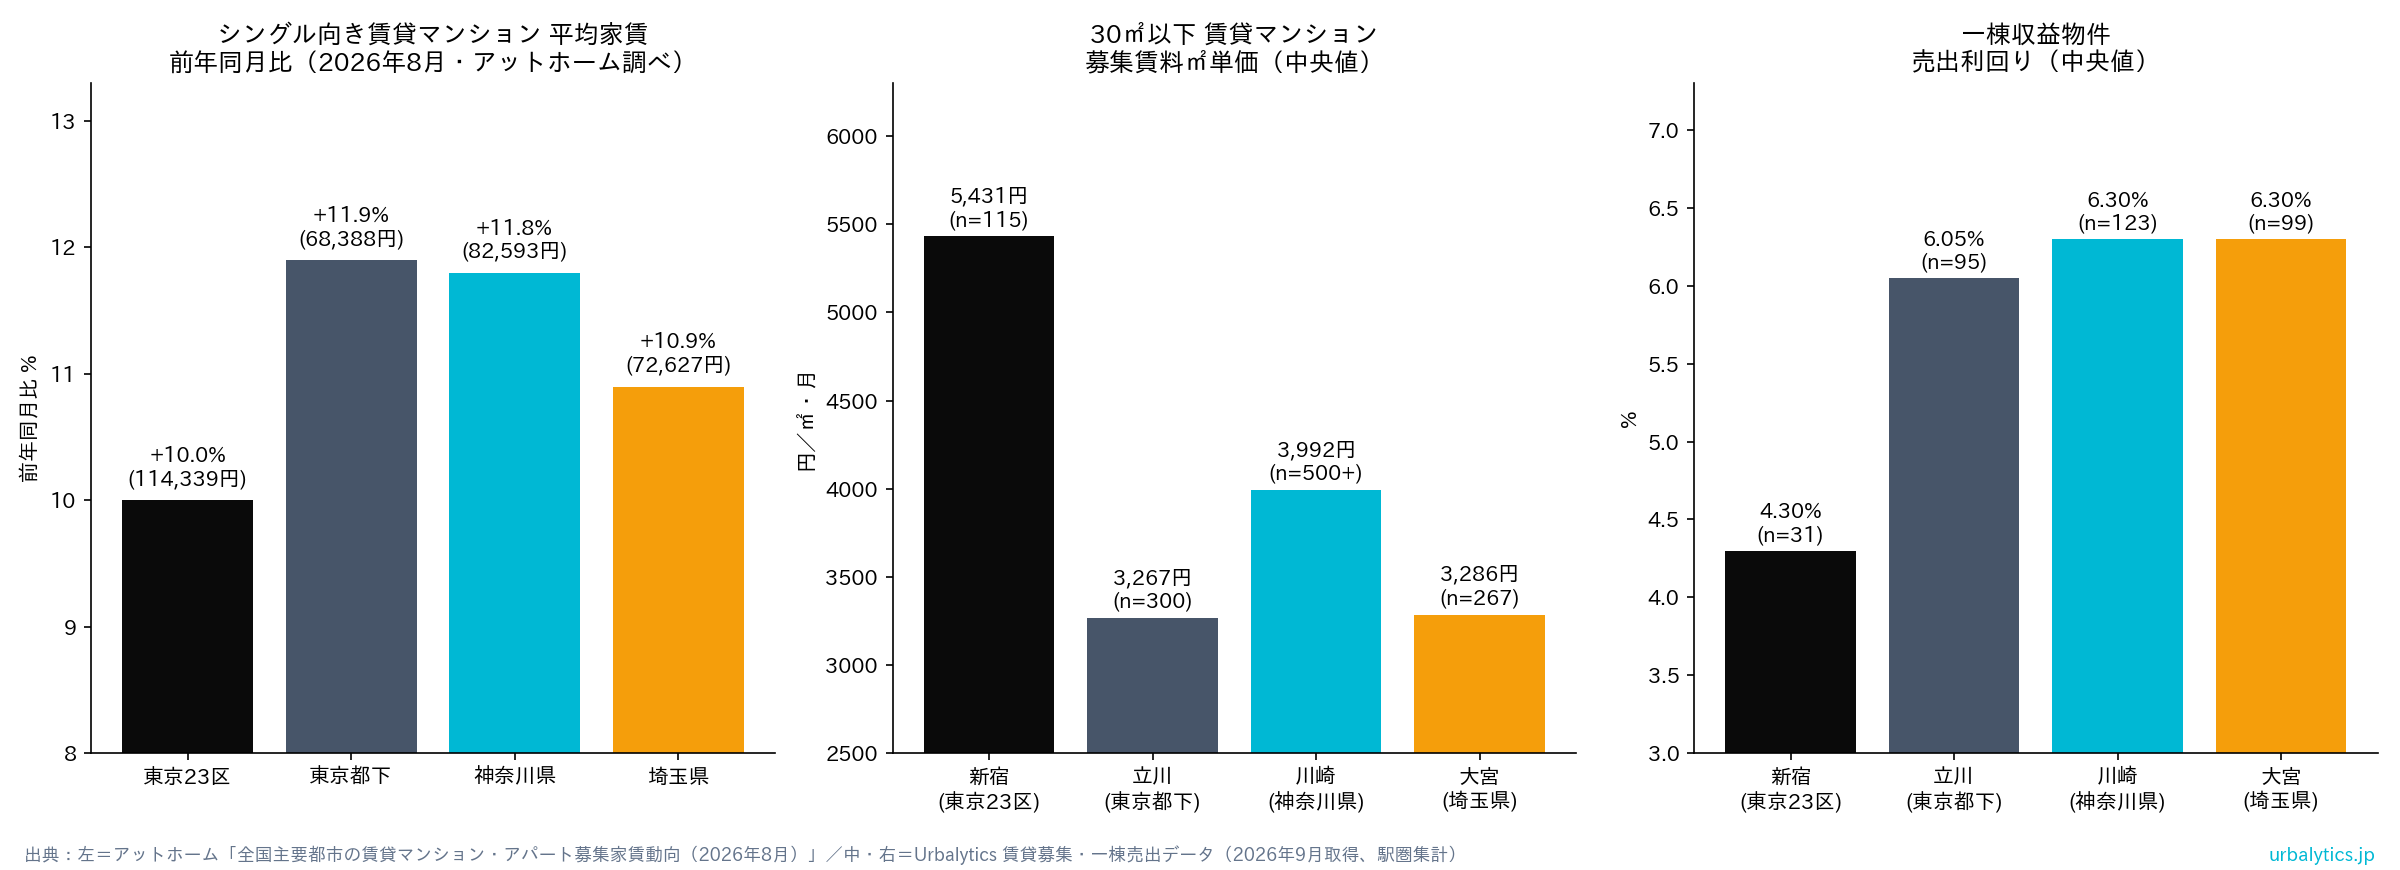
Urbalytics 洞察 新宿的小户型租金单价约为大宫的1.65倍,一栋利回り却低了整整2个百分点。外围车站的租金涨得更快、利回り更高,价格尚未完全反映这轮外溢需求。
需要说明的是,挂牌数据反映的是卖方报价而非成交,新宿的一栋样本也包含大量商业用途楼,适合用来看方向,而不是精确定价。
各区的租金分布可以在Urbalytics的川崎区出租公寓市场报告、大宫区出租公寓市场报告和立川市出租公寓市场报告中查看;作为对照,新宿区出租公寓市场报告展示了都心的价格带。
五、对投资者意味着什么
租金创新高本身不是买入信号,关键在于它发生在哪里、以什么斜率发生。结合这次的数据,可以得出三点判断:
其一,23区小户型进入「高位钝化」阶段。租金大概率不会回落,但继续两位数上涨的可能性在下降,按当前利回り买入时,应以持平甚至略降的租金做压力测试。
其二,外围核心站进入「补涨」阶段。川崎、大宫、立川这类通勤枢纽,租金涨速快于23区,利回り又高出约2个百分点,是本轮租金外溢最直接的受益者。
其三,产品结构比区位更重要。都下与邻县领涨的是情侣与家庭户型,这说明外溢的主力是有一定预算、需要更大面积的租客,而不只是找便宜单间的学生。
风险提示 外围的高利回り也对应更高的空置与修缮风险;若都心租金见顶、需求回流,郊外老旧小户型可能最先承压,买入前应逐站核对供给量与人口流入。
从更长的视角看,东京圈租金的这一轮上涨已经持续两年以上。都心的租金越接近天花板,外围的相对性价比就越突出,这种扩散在需求端逻辑上仍会延续一段时间。
对跨境投资者来说,与其追逐23区里利回り已被压到4%出头的小户型,不如把视野扩大到通勤一小时圈内的核心站,逐一比较租金涨速、利回り与流动性。
想了解租金波动对短租与长租收益的不同影响,也可以参考我们此前的分析新宿区民泊规制与东京23区的分化。
#东京租金 #东京23区 #单身公寓 #日本房租上涨 #出租公寓 #神奈川房产 #埼玉房产 #川崎 #大宫 #立川 #利回り #日本不动产投资 #首都圈租赁市场 #アットホーム #Urbalytics
参考来源
- アットホーム株式会社「全国主要都市の『賃貸マンション・アパート』募集家賃動向(2026年8月)」, 2026, https://www.athome.co.jp/corporate/news/data/market/chintai-yachin-202608/
- アットホーム株式会社 プレスリリース(PR TIMES), 2026, https://prtimes.jp/main/html/rd/p/000000770.000051123.html
- TBS NEWS DIG「8月の東京23区の単身向けマンション平均家賃11万4339円で最高値更新 神奈川・埼玉でも前年比10%超上昇」(Yahoo!ニュース), 2026, https://news.yahoo.co.jp/articles/7dbbfc6f432c741b66415fea5269d0ca9a40eb0f
- Urbalytics マーケットレポート 川崎区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/kanagawa/kawasaki-ku/mansion
- Urbalytics マーケットレポート 大宮区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/saitama/omiya-ku/mansion
- Urbalytics マーケットレポート 立川市 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/tachikawa-shi/mansion
- Urbalytics マーケットレポート 新宿区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/shinjuku-ku/mansion
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。