文字数: 3766 | 予想読書時間: 8 分 | 閲覧数: 127
23区の単身向けマンションの月額賃料は11.4万円の最高値を更新。しかし、伸びがより速いのは都下と隣県で、首都圏の賃料上昇は都心から周辺へと軸足を移しつつある。
9月28日、不動産情報サイトのアットホーム(At Home)が2026年8月の首都圏の賃料データを公表。東京23区の30平方メートル以下・単身向けマンションの平均募集家賃は114,339円で、前年同月比+10.0%。2015年1月の統計開始以来の最高値となった。
同日の報道では、神奈川県の単身向けは82,600円(前年比+11.8%)、埼玉県は72,600円(前年比+10.9%)と、いずれも過去最高を更新したことにも触れている。
見出しだけを見ると「東京の家賃がまた高い」という話に見える。だがアットホームの原本データを分解してみると、今回投資家が注目すべきは、上昇率の分布が変化している点だ。
一、数値の概況:23区は4つの面積帯すべてで過去最高を更新
アットホームの集計は「家賃+管理費・共益費」を対象とし、面積別に単身(30㎡以下)、カップル(30〜50㎡)、ファミリー(50〜70㎡)、大型(70㎡超)の4区分としている。
2026年8月、東京23区の賃貸マンションは4つの面積帯すべてで2015年以降の最高値を更新。カップル向けは185,268円で15カ月連続の更新、ファミリー向けは263,469円、大型は423,559円となった。
2015年1月=100の家賃指数では、23区の単身向けは140.4まで上昇。つまり同一水準の小型住戸で、募集家賃は11年前より約4割高く、そのうち約3分の1の上昇が直近12カ月に集中している。
これらは、東京の賃料上昇が特定の住戸タイプに限られた現象ではなく、単身から大型まで全ラインアップに及んでいることを示す。
二、月次動向:23区の単身向けは上昇ピッチが鈍化
見落とされがちな点がある。23区の単身向けは7月に26カ月ぶりの前月比マイナスを記録。8月は再び上昇したものの、前月比+0.2%、増加額はわずか192円だった。
一方、8月の前月比は大型が+1.7%、ファミリーが+1.4%。小型は入居者の受容水準に近づき上昇が鈍化する一方、面積の大きいタイプはなお補正上げの途上にある。
アットホームの分析も同趣旨だ。都心部の家賃は高止まりし、一部需要は周辺へシフトして全体水準を押し上げている。上昇率は縮小しつつも、高位推移は続く見通し。
23区の小型主体で投資する場合、家賃上昇で高値取得を吸収する余地が縮小している。過去2年の「多少高く買っても家賃が追いつく」という前提は、今後はより保守的に試算すべきだ。
三、加速するのは周辺:都下・神奈川・埼玉
加速しているのは23区外だ。アットホームの前年比ランキングで、単身向けの上昇率上位に首都圏が並ぶ。東京都下が+11.9%、神奈川県が+11.8%で、いずれも23区の+10.0%を上回った。
カップル向け、ファミリー向けでは差がさらに鮮明だ。都下のカップル向けは前年比+13.7%で全国13エリア中1位、ファミリー向けも+10.2%で1位。千葉県のファミリー向けは+9.3%で3位となった。
対照的に、23区のファミリー向けは前年比+6.5%にとどまる。都心のファミリー層は面積と予算のトレードオフを行い、需要を通勤圏外縁へ移している。
示唆は明快だ。23区賃料の「高原期」は、周辺賃料の「加速期」と重なる。上昇の主戦場は、山手線内側から通勤30分〜1時間の郊外コア駅へ移行している。
四、Urbalyticsデータ:賃料格差と利回り格差は対称ではない
アットホームの地域平均を駅単位に落とし込むため、Urbalyticsの賃貸募集および一棟収益物件の募集データで、代表的な4駅圏(23区の新宿、都下の立川、神奈川の川崎、埼玉の大宮)を比較した。
30㎡以下・賃貸マンションの募集賃料単価の中央値は、新宿駅圏が5,431円/㎡(n=115)、川崎が3,992円/㎡(n=500+)、大宮が3,286円/㎡(n=267)、立川が3,267円/㎡(n=300)。
同じ駅群の一棟収益物件の募集利回り中央値は、新宿が4.30%(n=31)、立川が6.05%(n=95)、川崎・大宮はいずれも6.30%(n=123、n=99)。
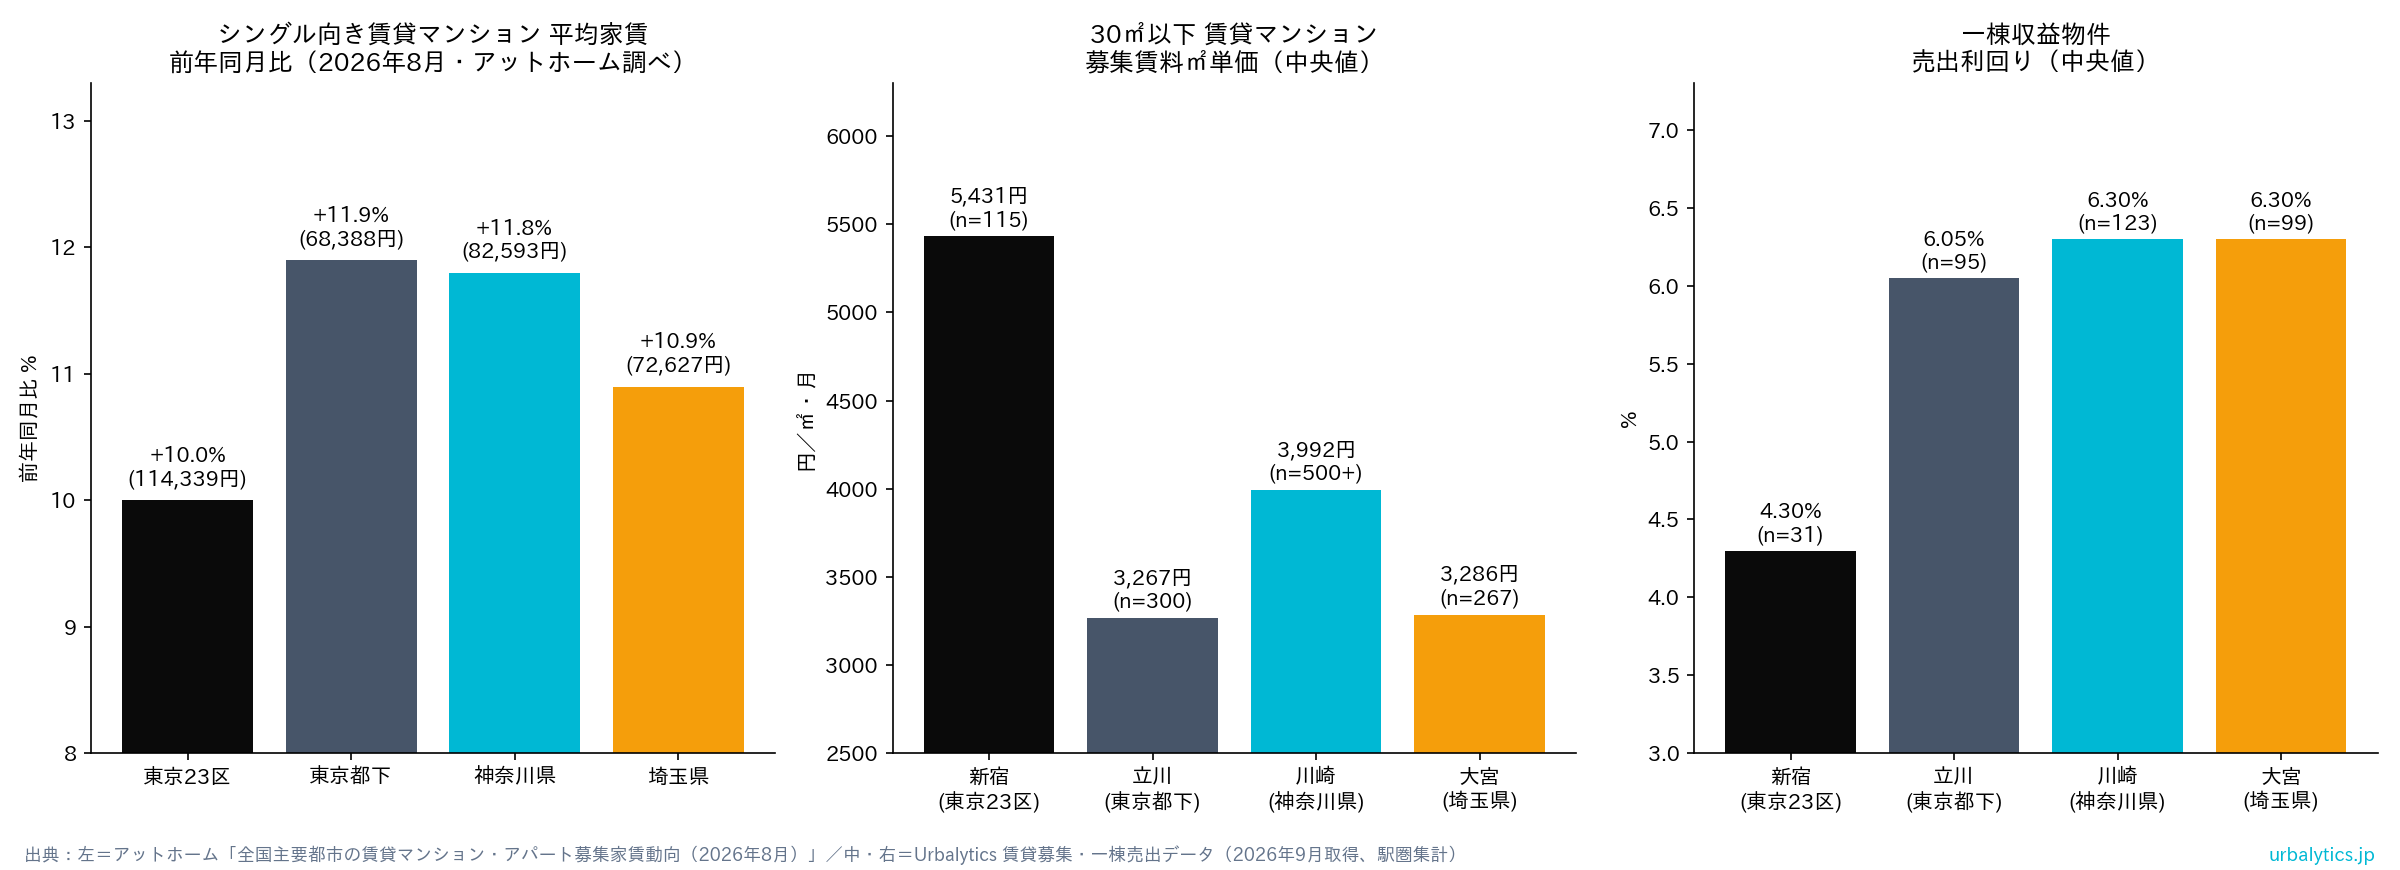
Urbalytics 洞察 新宿の小型住戸の賃料単価は大宮の約1.65倍だが、一棟利回りはちょうど2ポイント低い。周辺駅は賃料の伸びが速く利回りも高いが、価格は今回の外溢需要をまだ完全には反映していない。
ただし、募集データは成約ではなく売り手の提示値であり、新宿の一棟サンプルには商業用途ビルも多く含まれる。方向性を把握する用途には有効だが、厳密なプライシングには向かない点に留意したい。
各エリアの賃料分布はUrbalyticsの川崎区 賃貸マンション市場レポート、大宮区 賃貸マンション市場レポートと立川市 賃貸マンション市場レポートで確認できる。対照として、新宿区 賃貸マンション市場レポートは都心の価格帯を示す。
五、投資家にとっての示唆
賃料の過去最高そのものは買いシグナルではない。重要なのは、どこで、どの勾配で起きているかだ。今回のデータからは次の3点が導ける。
その一、23区の小型は「高止まり・鈍化」局面。賃料が大きく下落する可能性は低い一方、二桁上昇の継続確率は低下。現行利回りで購入する場合は、賃料横ばい〜やや減を前提にストレステストを行うべきだ。
その二、周辺のコア駅は「補正上げ」の局面。川崎・大宮・立川などの通勤ハブは、賃料の伸びが23区を上回り、利回りも約2ポイント高い。今回の外溢の最も直接的な受益地域だ。
その三、エリア以上にプロダクト構成が重要。都下・隣県で牽引しているのはカップル・ファミリー向けで、外溢の主力は低賃の単身学生ではなく、一定の予算を持ち広い面積を求める世帯であることを示す。
リスク提示 周辺の高利回りは空室・修繕リスクの高さと表裏一体。都心賃料が天井感を強め需要が回帰した場合、郊外の老朽・小型は最初に圧力を受けやすい。購入前に、駅単位で供給量と人口流入を精査したい。
より長い視点では、首都圏の賃料上昇局面はすでに2年以上継続している。都心の賃料が天井に近づくほど、周辺の相対的な割安感は際立ち、この需要拡散は当面続く公算が大きい。
越境投資家にとっては、23区で利回りが4%台前半まで圧縮された小型を追うよりも、通勤1時間圏内のコア駅に視野を広げ、賃料の伸び・利回り・流動性を個別に比較検証する方が得策だ。
賃料変動が短期・長期賃貸収益に与える影響の違いについては、過去の分析新宿区の民泊規制と東京23区の分化も参照されたい。
#東京賃料 #東京23区 #単身向けマンション #日本の家賃上昇 #賃貸マンション #神奈川不動産 #埼玉不動産 #川崎 #大宮 #立川 #利回り #日本不動産投資 #首都圏賃貸市場 #アットホーム #Urbalytics
参考資料
- アットホーム株式会社「全国主要都市の『賃貸マンション・アパート』募集家賃動向(2026年8月)」, 2026, https://www.athome.co.jp/corporate/news/data/market/chintai-yachin-202608/
- アットホーム株式会社 プレスリリース(PR TIMES), 2026, https://prtimes.jp/main/html/rd/p/000000770.000051123.html
- TBS NEWS DIG「8月の東京23区の単身向けマンション平均家賃11万4339円で最高値更新 神奈川・埼玉でも前年比10%超上昇」(Yahoo!ニュース), 2026, https://news.yahoo.co.jp/articles/7dbbfc6f432c741b66415fea5269d0ca9a40eb0f
- Urbalytics マーケットレポート 川崎区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/kanagawa/kawasaki-ku/mansion
- Urbalytics マーケットレポート 大宮区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/saitama/omiya-ku/mansion
- Urbalytics マーケットレポート 立川市 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/tachikawa-shi/mansion
- Urbalytics マーケットレポート 新宿区 賃貸マンション, 2026, https://www.urbalytics.jp/market/area/tokyo/shinjuku-ku/mansion
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。