文字数: 4383 | 予想読書時間: 9 分 | 閲覧数: 81
中国系買い手が東京不動産市場で買いから売りへ転じつつある。真の変数は価格ではなく永住許可と資本の対外移転ルールであり、湾岸のタワーマンションが真っ先に影響を受けている。
過去10年、「中国人による日本不動産の爆買い」はこの市場の常識に近かった。多くの仲介会社のビジネスモデルを支え、日本のローカル投資家にとっても「高くても誰かが引き受ける」という心理的な土台になっていた。
2026年9月13日、楽待新聞に掲載された対談がこの常識を覆した。ノンフィクション『潤日』の著者で中国・東南アジア問題の記者である舛友雄大氏と、刊行直後の『外国人不動産問題』の著者でオラガ総研社長の牧野知弘氏が揃って導いた結論は——爆買いの時代は終わり、いまは売却が加速しているというものだ。
エグジットの時期を検討する保有者にとって、これは感情論ではなく、流動性の源泉を再評価するための材料である。
振り返り:一つの対談が覆した常識
舛友氏が示した最初のスケール感は、コロナ後に中国人の日本移住が一気に増え、現在の在日中国人が90万人超に達し、不動産市場そのものに影響を与える規模になっているというものだ。牧野氏はさらに直感的な数字を補足した。在日外国人のうち4人に1人が中国籍だという。
氏の居住する文京区ではこの比率が極端で、区内の在留外国人に占める中国籍の割合は54%。公立小学校の評価が高く、中国の富裕層が集住する傾向があり、優良学区の中古マンションは売りに出るとすぐに成約、というのが近年の常態だった。
しかし、対談の重心は「買い」ではない。舛友氏は、直近数カ月で状況が変化し、中国系不動産仲介における中国人バイヤーが急減、中国から日本への不動産投資が「完全に停滞」していると明言した。
さらに注目すべきは人口動態の方向だ。東京都在住の中国人は、今年1月〜4月に減少し、4月〜7月はやや回復したものの、そもそも「減少」がここ数年一度も起きていなかった。これは価格にはまだ反映されていないが、住民統計には現れ始めているシグナルである。
なぜ湾岸タワーマンションが最初の出口なのか
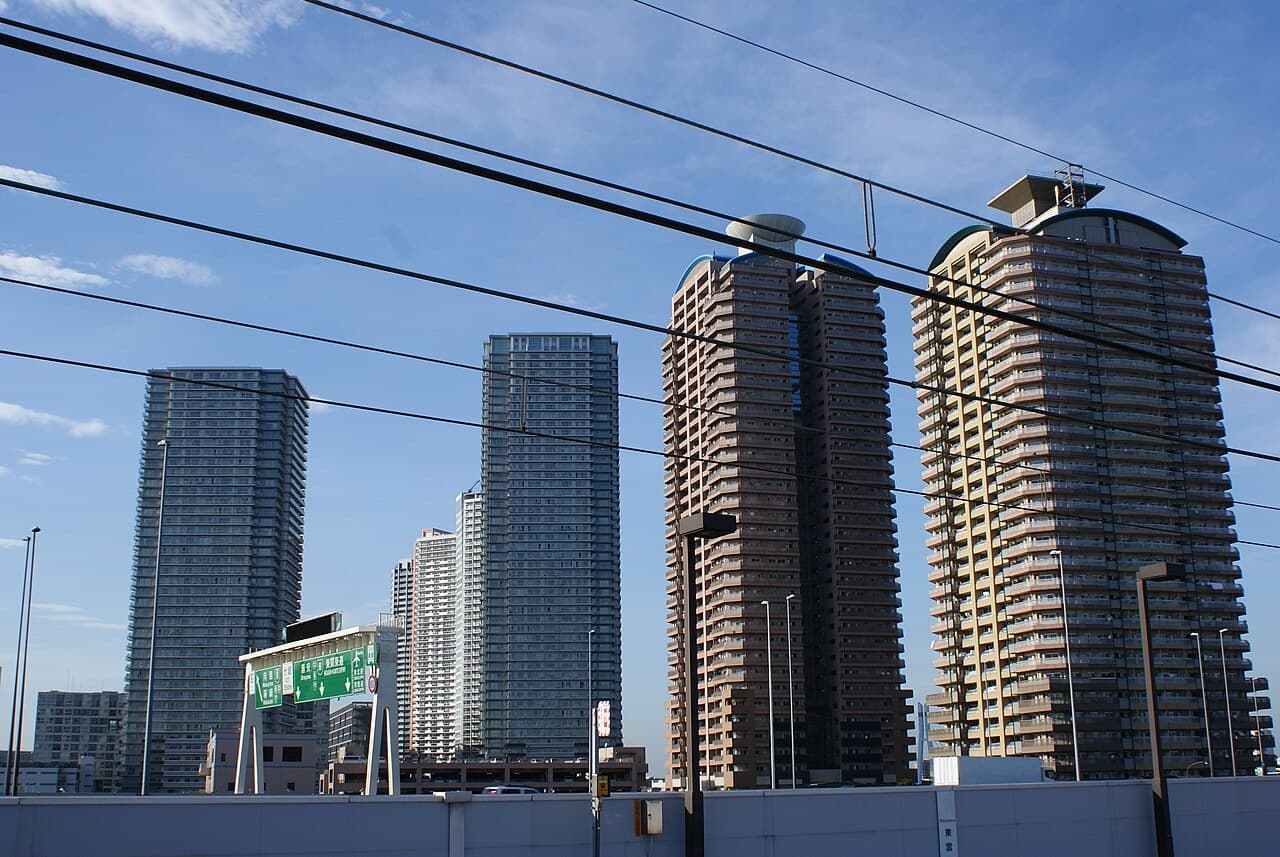
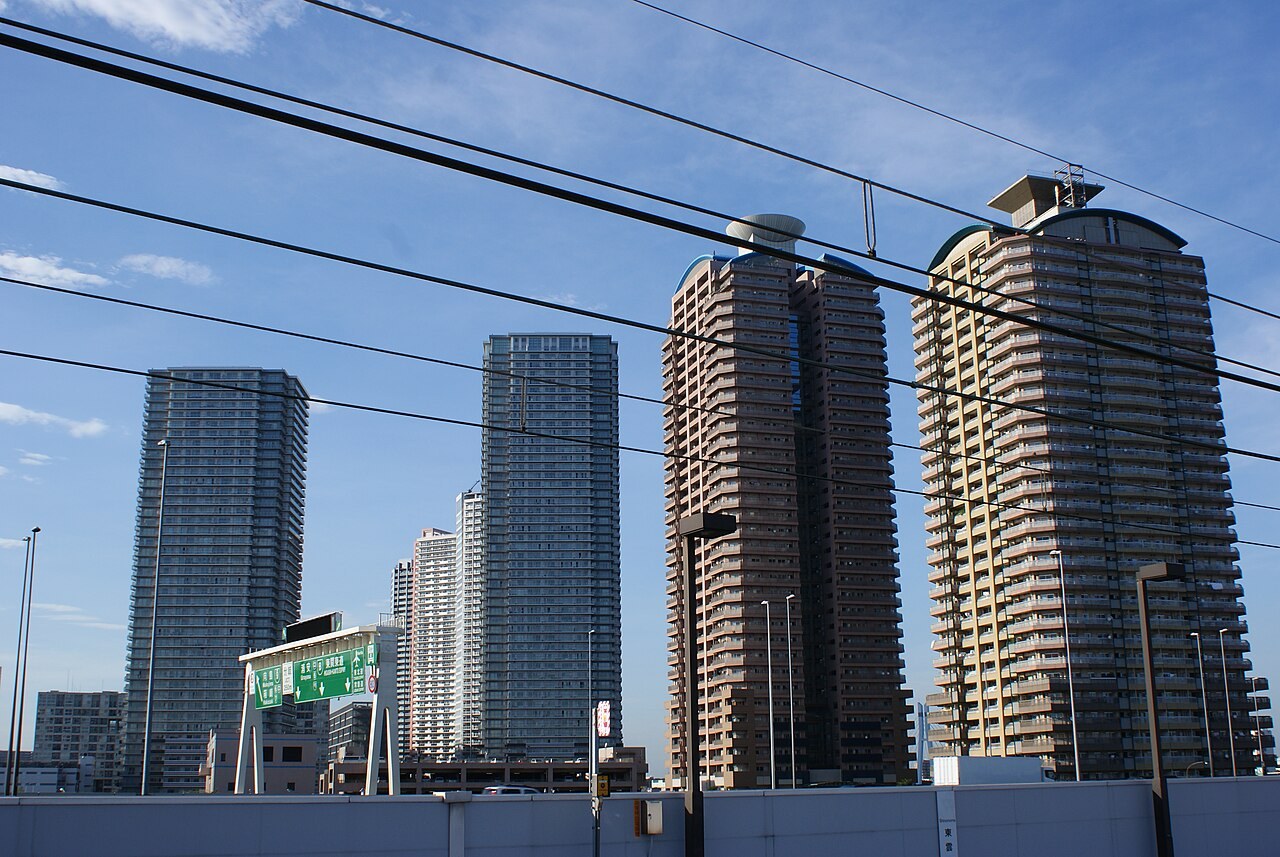
東京全体で最初に売り圧力を感じ始めているのは都心高級住宅地ではなく、湾岸のタワーマンションだ。舛友氏は、率先して売りが出ているのがこのエリアだと指摘する。
理由は単純だ。湾岸のタワーマンションは過去10年でクロスボーダー買い手にとって最も標準化された資産である。間取りは均質、単価は透明、賃貸市場は成熟し、転売時の買い手プールも十分に広い。標準化は購入時には強みだが、売りが集中すると弱みに転じる——同一棟で複数戸が同時に売りに出れば、価格発見は下方に促される。
もう一つの特性はコミュニティ構造だ。牧野氏は、中国籍の居住者比率が顕著に高まったマンションを指す業界内の言い回しとして「中華まん」という言葉が現れているとし、差別的意図はなく、共同体の中で無視できない存在になっていることの記述だと強調する。舛友氏は、湾岸の一部タワーでは管理組合の責任者を中国系の住民が務めていると聞くという。
保有者構成が特定の集団に高度に偏り、その集団が同一の制度変更に同時に直面すると、エグジット行動は自ずと同期化しやすい。これが、湾岸が分散所有の老舗住宅地と異なる点である。
制度面の連鎖:3つの新規制が同時にタイト化
今回の転換の真のドライバーは価格でも金利でもなく制度である。対談で名指しされた3つの変化は、「来日—定住—出資」というチェーン全体に同時に作用している。
第一に、日本側の永住許可の基準が今年10月から厳格化される。舛友氏は、永住許可は中国人コミュニティでいわゆる「三種の神器」の一つ(他はアルファード級のビジネス車と戸建住宅)であり、日本移住の最終目標だと説明する。この道が事実上塞がれれば、売却して帰国、または第三国へ再移住という選択が当然視される。オランダ、スペイン、タイ、マレーシアなどが再移住先として挙がっている。
第二に、中国国務院が定めた出入境管理の新規則が9月中旬に施行予定で、「高リスク国」への渡航に対し当局が勧告や自粛要請を行えるようになる。日中関係の冷え込みを踏まえると、日本は高い確率でこの類型に含まれ、新規の対日移住の流入はほぼ停止する見込みだ。
第三に、対外投資に関する規定が7月1日に施行され、資金の矛先を「一帯一路」参加国へ向ける一方で、「準敵対国」とみなされる日本のような投資先は明確に締め付けられている。舛友氏は、港区のタワーマンションに住む超富裕層の友人から6月下旬に「今週末に日本を離れる」と連絡があり、その理由が新規則の下で対日投資の情報が中国政府に渡る懸念だったと述べている。
さらに、より隠れたルートも閉じつつある。中国から日本へ資金を移し、購入資金に替えるために用いられてきた「地下銀行」は、日本側では警察の介入と逮捕事例が出ており、中国側でもAIによる資金フロー監視の高度化で継続的に抑圧されている。決済チャネル自体が断たれれば、買い手の限界的な増分は減速ではなく消失する。
データ視点:賃料と一棟価格はすでに先行反応
制度シグナルはしばしば成約データに先行するが、湾岸の価格面でもすでに動きが出ている。
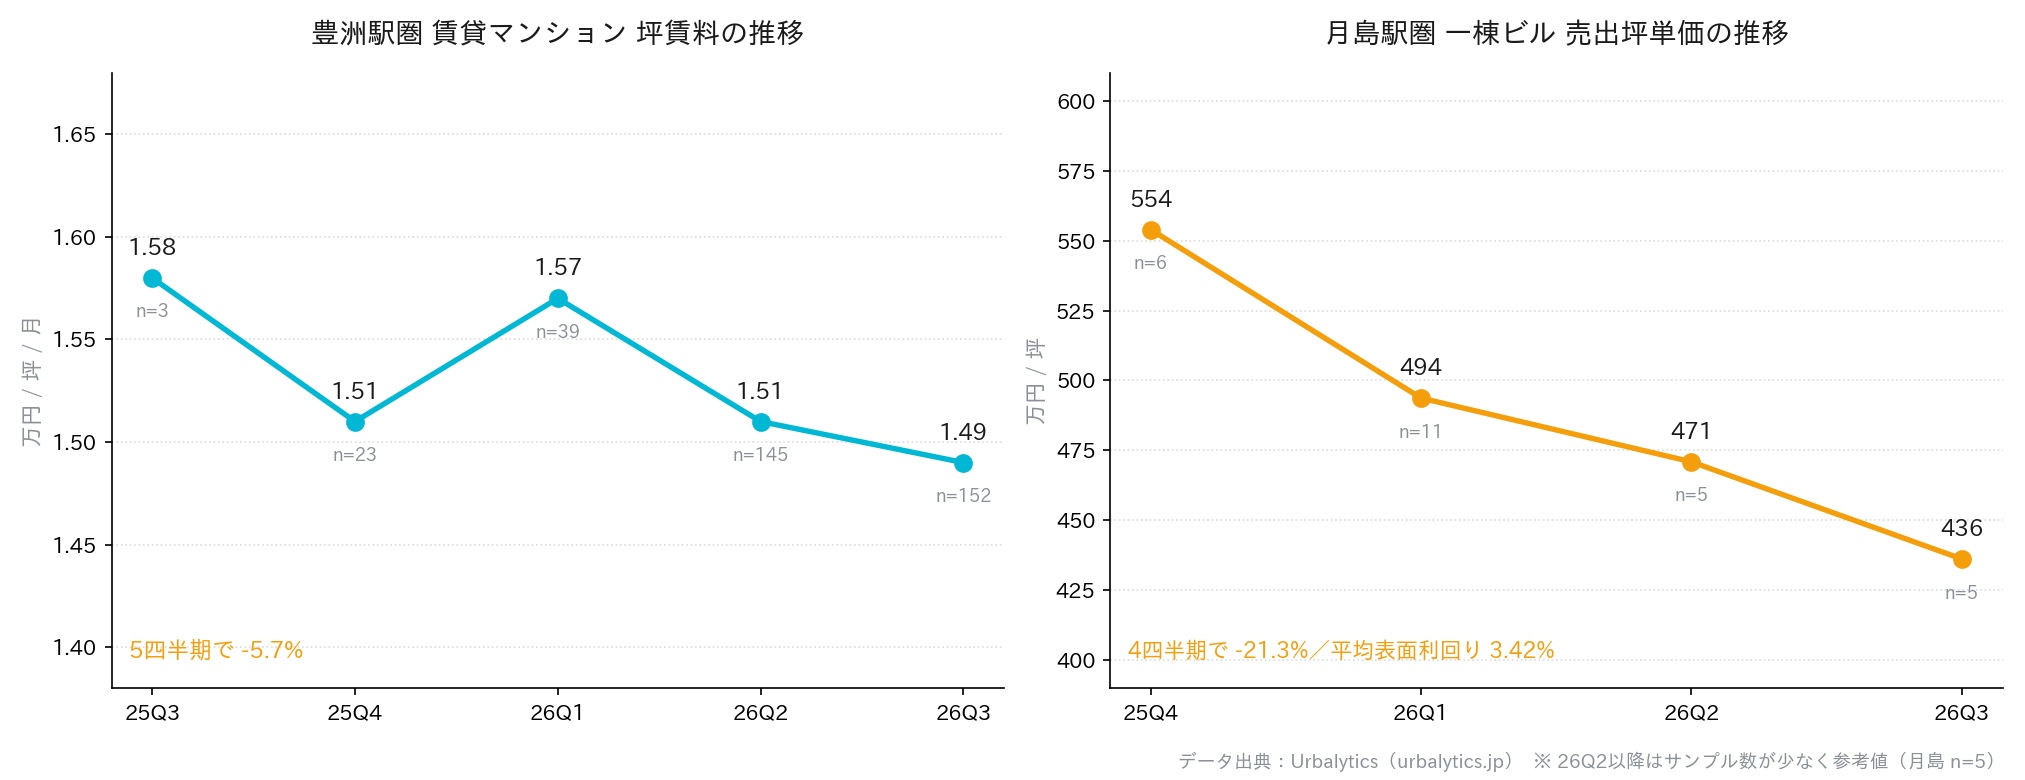
Urbalytics プラットフォームで豊洲駅圏の賃貸マンション統計を抽出すると、362件の平均賃料は23.9万円、平均専有面積は53.2㎡。賃料を坪単価に換算したトレンドは、2025年3Qの1.58万円から2026年3Qの1.49万円へ、5四半期累計で5.7%下落。下げ幅は大きくないが方向は明確——賃料側は価格の新たな支えになっていない。
一棟物件の変化はさらに急だ。隣接する月島駅圏での一棟ビルの平均売出坪単価は、2025年4Qの553.95万円から2026年3Qの436.2万円へ、4四半期で21.3%下落。同期間サンプルの平均表面利回りは3.42%、中央値は3.72%。なお、直近2四半期のサンプル数は5件と少なく、参考値であって断定はできない。
Urbalytics インサイト Urbalytics の内部データがこうした転換点を先取りできるのは、売出と実成約の両面でサンプルを取得しているためであり、成約後の遅行統計だけを見ないからだ。売出坪単価の連続的な下落は、限られた買い手を巡り売り手が能動的に値引きしていることを意味し、これは成約平均の変化より通常2〜3四半期早く現れる。投資家は、プラットフォームのエリア比較や利回り分布ツールで、この「売出側が先に動く」シグナルをエリア別に抽出できる。
投資家の戦略:誰が退き、誰が入るか
中国人バイヤーを一括りにすると誤る。舛友氏はこれは「まだら」の景色であり、分化が同時進行していると強調する。
最も影響が大きいのは中間層〜アッパーミドルだ。資金チャネル、ビザ経路、永住の期待が同時に圧縮され、日本資産の費用対効果は急速に低下する。一方、超富裕層はほとんど影響を受けず、依然として来日し、都内一等地で20億円超の邸宅を建てるための土地を購入する動きは、むしろ加速している。
中国系仲介の顧客構成もそれに合わせて書き換えられている。ターゲットは「中国在住の中国人」から、在日中国人、超富裕層、さらに台湾・シンガポールなど他の華語圏市場へと移行。牧野氏は国土交通省が2025年11月に公表した調査を引用し、東京都内の新築マンションで海外住所の買い手の首位は中国ではなく台湾だったと指摘する。同氏は同時に、この調査は登記住所が海外の買い手のみを対象にしており、日本国内のペーパーカンパニー経由の購入は捕捉されないため、実態の一部しか記録されていないと注意を促した。
台湾マネーの流入には固有の論理がある。台湾の地元不動産価格は大幅に上昇し、良質な案件は稀少化。一方で日本資産は為替と品質の二重の比較で割安に映る。つまり、買い手は消えたのではなく、パスポートが入れ替わっただけだ。
リスク提示 湾岸タワーマンションの保有者にとって、真のリスクは「中国人がいなくなること」ではなく、出口側の買い手プールが構造的に細ることだ。もともと中間層の越境買い手をカバーできていた価格帯(概ね8,000万〜1.5億円)は、中国の中間層の買い需要と、低金利下の日本国内の投資需要を同時に失いつつある。今後12カ月以内のエグジットを予定する場合は、エリア平均を見るだけでなく、「同一棟の売出戸数」と「掲載日数」の2指標でストレステストすることを推奨する。
牧野氏のマクロ判断は引用に値する。金利上昇で日本の投資家も手が出にくく、賃料を上げられるエリアはまだ投資可能だが、それ以外の市場資金は明らかに停滞している。「円安下で外国人が下支えする」という唯一の期待も、少なくとも中国に関してはもはや当てにできない。
結び:「誰が買い手になるか」を改めて算定する
この転換の意味は、ある四半期の上げ下げではなく、10年間自明視されてきた前提が失効しつつあることにある。いわゆる「外国人の爆買いが相場を支える」という前提は、中国マネーに関しては前提条件が変わった。
都心・湾岸マンションの出口を検討する投資家にとって、今秋以降の売出動向は注視すべき変数だ。
その1:同一棟の同時売出戸数を観察する。集中売りの有無を判断する最も直接的な先行指標で、エリア平均よりはるかに敏感だ。
その2:買い手プールをパスポート別に棚卸しする。台湾・シンガポール資金の好むエリア、価格帯、間取りは過去の中国マネーと完全には重ならず、見誤りは成約期間に直結する。
これらを具体の棟や具体的な坪単価に落とし込む際は、Urbalytics のエリア別成約・賃料データが直接の答えを示す。
#日本不動産 #東京マンション #湾岸タワー #豊洲 #月島 #文京区 #中国人投資家 #永住許可 #クロスボーダー投資 #表面利回り #一棟投資 #東京不動産市場 #台湾マネー #エグジット #Urbalytics
参考情報
- 楽待新聞「『爆買いの時代は終わった』 中国人富裕層が日本のマンションを売り始めたワケ」、2026年9月13日、https://www.rakumachi.jp/news/column/406407
- 舛友雄大『潤日』(ノンフィクション書籍)
- 牧野知弘『外国人不動産問題』、オラガ総研
- 国土交通省「東京都内新築マンションの海外居住者購入実態調査」、2025年11月発表(楽待新聞対談内での引用)
- Urbalytics プラットフォーム・データ(豊洲駅圏 賃貸統計 n=362 / 月島駅圏 一棟 利回り統計 n=18)、2025年7月–2026年9月、https://www.urbalytics.jp