文字数: 5076 | 予想読書時間: 11 分 | 閲覧数: 64
春日・後楽園駅前のこの総事業費1,360億円の再開発の敗因は、立地ではなく権利構造にある。
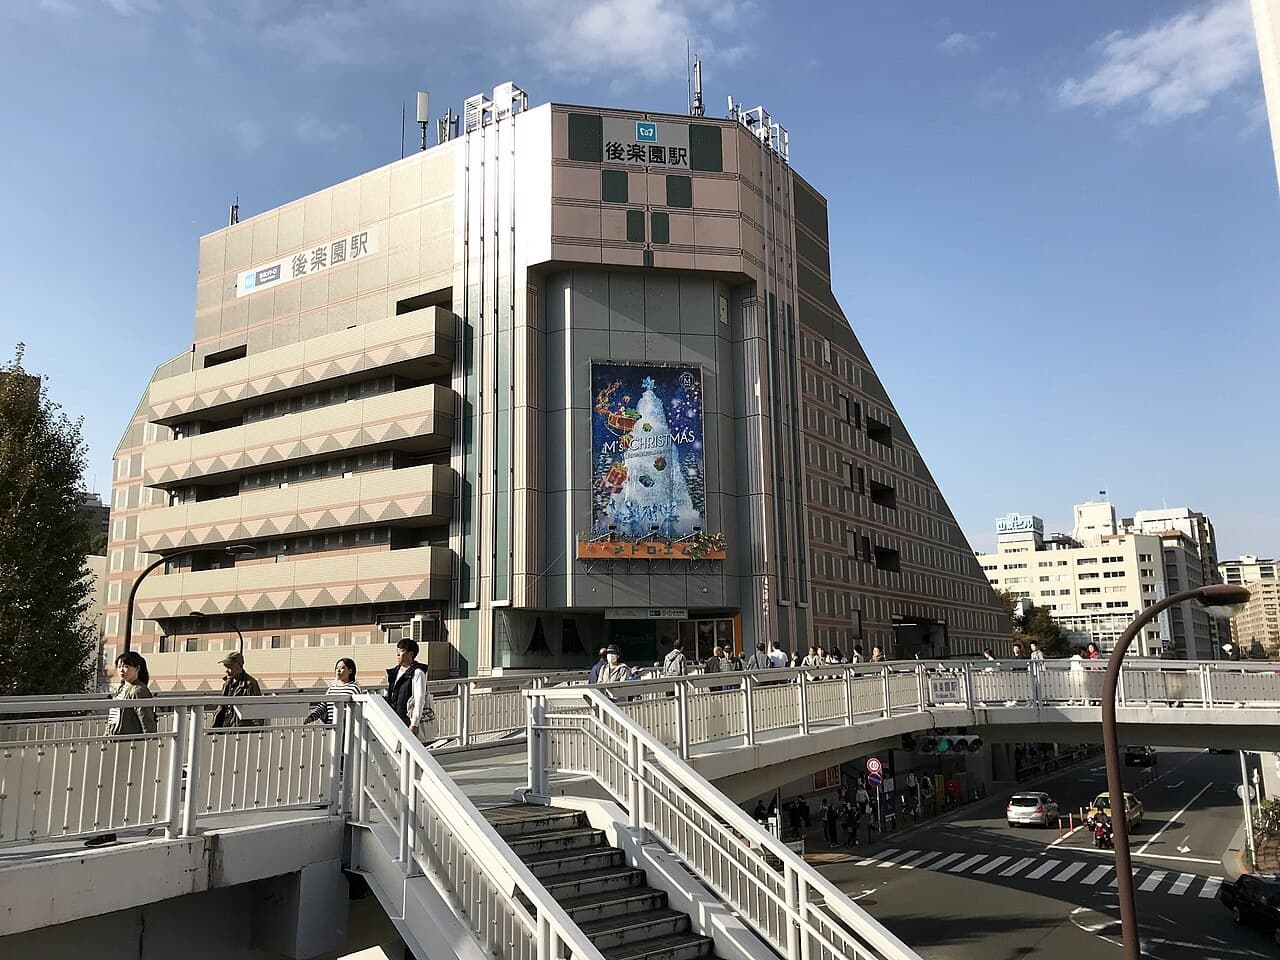
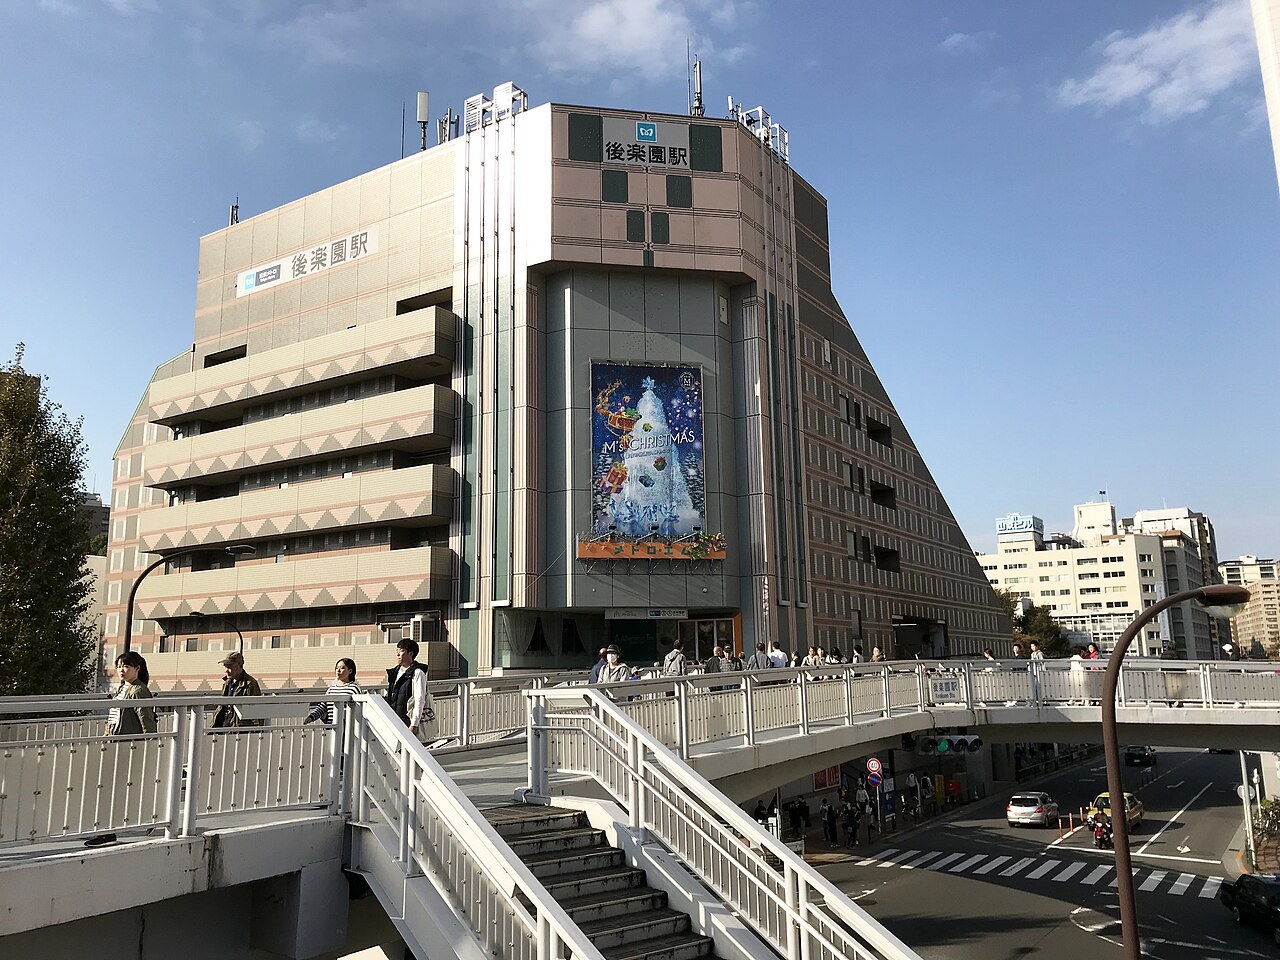
東京で、文京区小石川ほど失敗が許されない土地は多くない。江戸時代には武家屋敷と寺院が集積し、現在は三方を東京ドーム・小石川植物園・文京区役所に囲まれる。東京メトロ丸ノ内線と南北線が交差し、後楽園駅から大手町へも10分以内で到達できる。
ところが、この一等地で、総事業費約1,360億円、三井不動産など大手デベロッパーが参加組合員として関与した再開発プロジェクト「文京ガーデン」は、2023年11月の全体竣工後も商業部分が一向に盛り上がらない。最近はYouTube上で「迷う」「店が見えない」といった批判動画が相次ぎ、2026年8月末に現地を取材した日本メディアMerkmalの記者は、かなり辛辣な現地報告を残している。
越境投資家にとって、これは単なる見世物ではない。立地も資金もデベロッパーも非の打ちどころがない案件が、なぜこうなったのか。その答えには日本の市街地再開発制度に内在する構造的特徴が潜む——そしてこの特徴は、当該プロジェクト周辺であなたが取得する資産の将来価値に直結する。
20年過小評価されてきた一等地
小石川の優位性は、周辺を見れば明らかだ。文京区は東京23区でも屈指の「文教地区」で、東京大学本郷キャンパス、御茶ノ水の大学群、筑波大学附属など名門校が集中し、ファミリー層の居住ニーズは長期的に安定している。なかでも後楽園駅周辺は特別だ。文教地区としての居住属性に加え、東京ドームがもたらす商業集客を併せ持つ——この両方を備えるエリアは東京でも多くない。
Urbalyticsプラットフォームの内部データは、この「良さ」を定量化できる。後楽園駅を中心とした賃貸マンション市場には現在募集事例が175件あり、平均月額賃料は約17.05万円、平均専有面積は36.51平方メートル。換算すると単位賃料は約4,782円/㎡/月だ。この水準は都心の第2グループに入る——新宿・渋谷には劣るが、同じ23区の板橋・足立よりは明確に高い。
注目すべきはトレンドだ。坪単価賃料を四半期で見ると、2026年第1四半期は約1.50万円/坪、第2四半期は1.57万円、第3四半期はさらに1.61万円へと上昇し、4期累計で+7.33%、平均すると各期+1.83%の伸び。補足すると、2025年の第3・第4四半期はサンプルが各1件・4件と少なく参考値に留まるが、2026年は各22・75・72件と母数が十分で、この上昇には裏付けがある。
要するに、このエリアのファンダメンタルズ自体には問題がない。賃料は上がり、需要は拡大し、交通・文教リソースも揃っている。問題は別のところにある。
検証:機能しない動線
文京ガーデンの正式名称は「春日・後楽園駅前地区市街地再開発事業」。文京区が主体で、白山通りとえんま通り商店街の間約2.4ヘクタールが対象だ。プロジェクトは2001年に始動し、当初は2006年開業予定だったが、環境影響等の問題で遅延。2009年の都市計画決定後に本格化し、2012年に正式事業化、2016年に本体着工、2018年に名称決定、2023年11月に全体竣工。始動から竣工まで、丸22年。
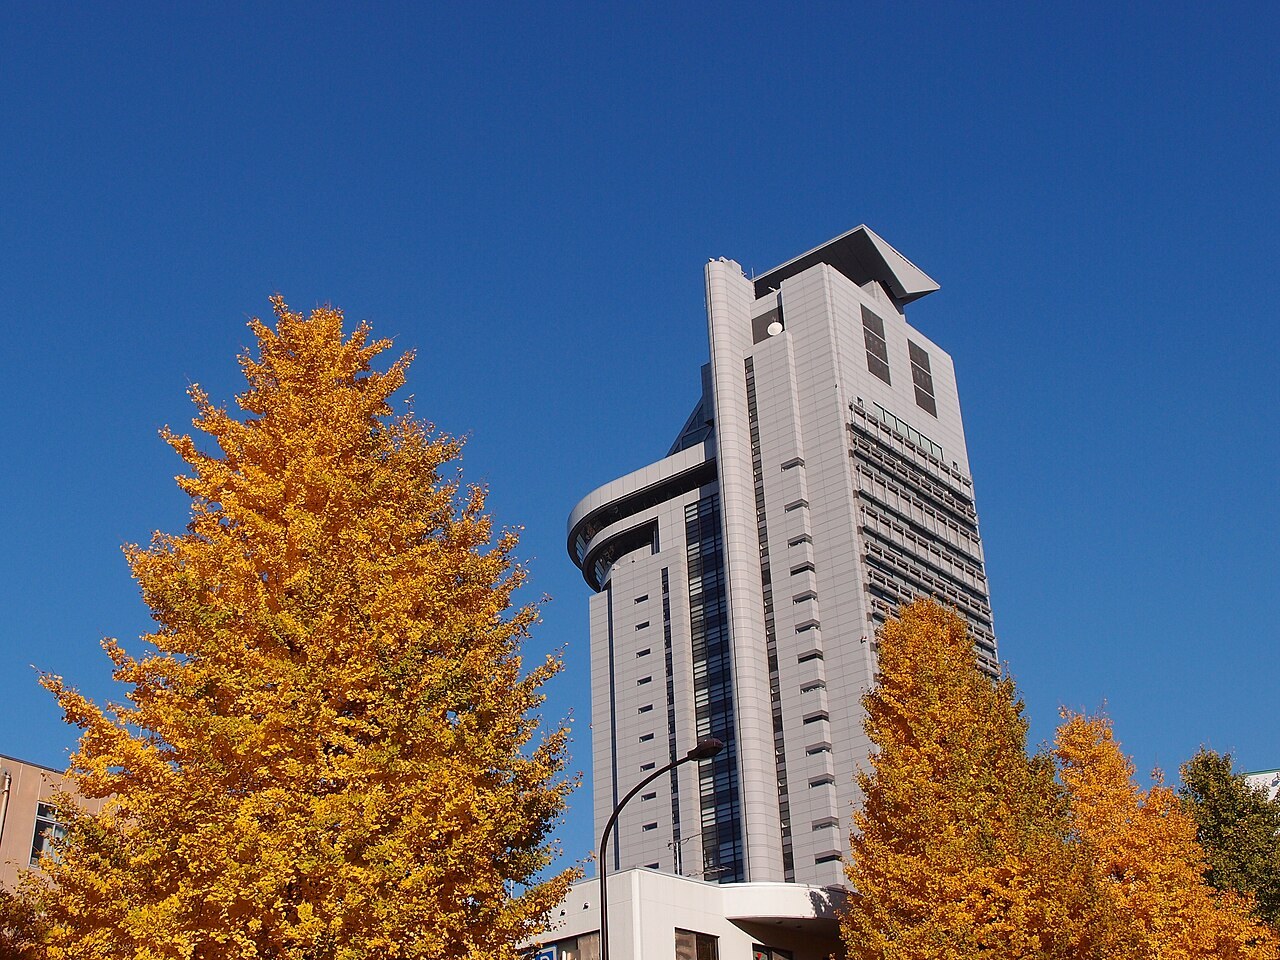
最終形は単独棟ではなく、西・南・北の3街区に分割された建築群となった。西区は小型店舗とオフィスが入る「文京ガーデン ザ ウエスト」、南区は三菱食品などが入居するオフィス棟「文京ガーデン ゲートタワー」ほか計3棟、北区は40階建てタワーマンション「パークコート文京小石川 ザ タワー」ほか2棟で構成。中央には6,500㎡の緑地「グリーンバレー」が設けられている。
Merkmal記者が2026年8月末に行った現地調査では、問題の大半が「見えない」と「つながらない動線」に集約された。
第一に、東京メトロ南北線・後楽園駅の8番出口を出ると、店舗部分は植栽の樹木に隠れ、遠目には何の店があるのか分からない。春日通り(国道254号)で文京区役所側から眺めても、店舗のサインが樹木で完全に遮られ、枝葉が繁る季節には通行人が商業施設の存在に気づきにくい。
第二に、建物内部に入っても2階動線は混乱しており、医療系テナントと飲食・物販が混在し、業態でのフロア分けがなされていない。特に分かりづらいのが、文京区役所側の交差点から南側2階のレストランへ至る導線で、該当の階段はオフィスの非常階段のような外観で、入口は踊り場の白い扉。店名サインがなければ、そこが顧客動線だとはほぼ判断できない。
リスク注記 商業不動産において、動線の失敗は「体験の問題」ではなく「収益の問題」だ。視認できない店舗は自然流入がゼロとなり、テナントは目的来店への依存を強いられる。結果として、クリニック、不動産仲介、インドアゴルフのような「通りすがり客を必要としない」業態しか入居しづらくなり、賃料の上限は事実上固定化される。
記者はまた、エスカレーターが一人幅の狭小タイプ中心で、エレベーターの位置も相当に目立たない点を指摘。総投資1,360億円のプロジェクトとしては、商業部分の人員輸送能力が手狭に映る。テナント構成も、公式フロアマップに名称未記載の区画が複数あり、実際の入居は小面積で運営可能な業態が中心。区外からの目的来訪を喚起する目玉店が見当たらない。
制度面の本質的要因:組合施行と権利関係
表面上は設計ミスに見える。だが成功事例と並べてみると、制度面の差異が浮かび上がる。
Merkmal記者が参照したのは六本木ヒルズだ。同プロジェクトも「再開発区域の周辺に他者の既存ビルが残る」という課題に直面したが、運営主体の森ビルは既存ビルを買い取り、改修して「六本木ヒルズ北棟(ノースタワー)」として一体運用に組み込み、施設の一体感を担保した。これに対し、文京ガーデンの選択は全く異なる。デベロッパーの三井不動産は土地自体を買収せず、元権利者が敷地権を共有する所有権形式で事業を推進した。
これは日本の「組合施行」型・市街地再開発の典型構造だ。多数の権利者が再開発組合を組成して共同施行し、デベロッパーは参加組合員として参画。権利者は「権利変換」により元の土地・建物から新築建物の床面積へと権利を振り替える。巨額の買収資金を要さず、一戸一戸の買い取り交渉も不要という利点がある一方、代償として、施設の最終形は各権利者の意向や既存建物の保存判断に強く拘束される。
文京ガーデンが3街区に分散したのは、まさにこの代償の帰結だ。住友不動産後楽園ビル(1998年竣工・20階)など比較的新しい建物は保存され、老朽ビルのみを解体して開発を進めた結果、相互に離れた複数棟を無理に一体の「施設」として連結する形となり、一体感は失われた。分散配置は中央緑地の実効利用面積も圧迫し、周辺に他社保有物件が混在することで、マーケットイベントひとつ開催するにも難儀する。実際、テナント会の公式サイトでは、2023年12月3日の開業記念マルシェを最後にイベント告知が見当たらない。
立地が上限を決め、権利構造が下限を決める。
権利の複雑性は運営面にも及ぶ。テナント会サイトは長期にわたり更新が止まり、フロアマップも2026年8月時点の実店舗構成と一致しない。スマホ版の拡大機能は逆に表示を小さくしてしまう。複数の権利者による共同管理の商業施設では、「全体集客」に真正面から責任を負う単一の主体が不在になりがちだ——これは怠慢ではなく、ガバナンス構造の帰結である。
投資家の視点:この教訓を実務判断に落とし込むには
日本で収益不動産を取得しようとする投資家にとって、文京ガーデンは得難い反面教師だ。まずデータ、次に戦略だ。
Urbalyticsのデータによれば、後楽園駅圏で現在販売中の一棟物件サンプルは9件。平均表面利回りは4.33%、中央値は4.29%、レンジは3.00%〜5.72%。平均売価は約5.32億円、平均年間収入は約2,173万円。9件を精査すると分化の要因は明快で、2020年築・徒歩5分の小石川2丁目物件の利回りは4.29%である一方、1993年築・徒歩6分の同エリア物件は5.72%に達する——差の源泉は立地ではなく、築年と減価償却の期待だ。
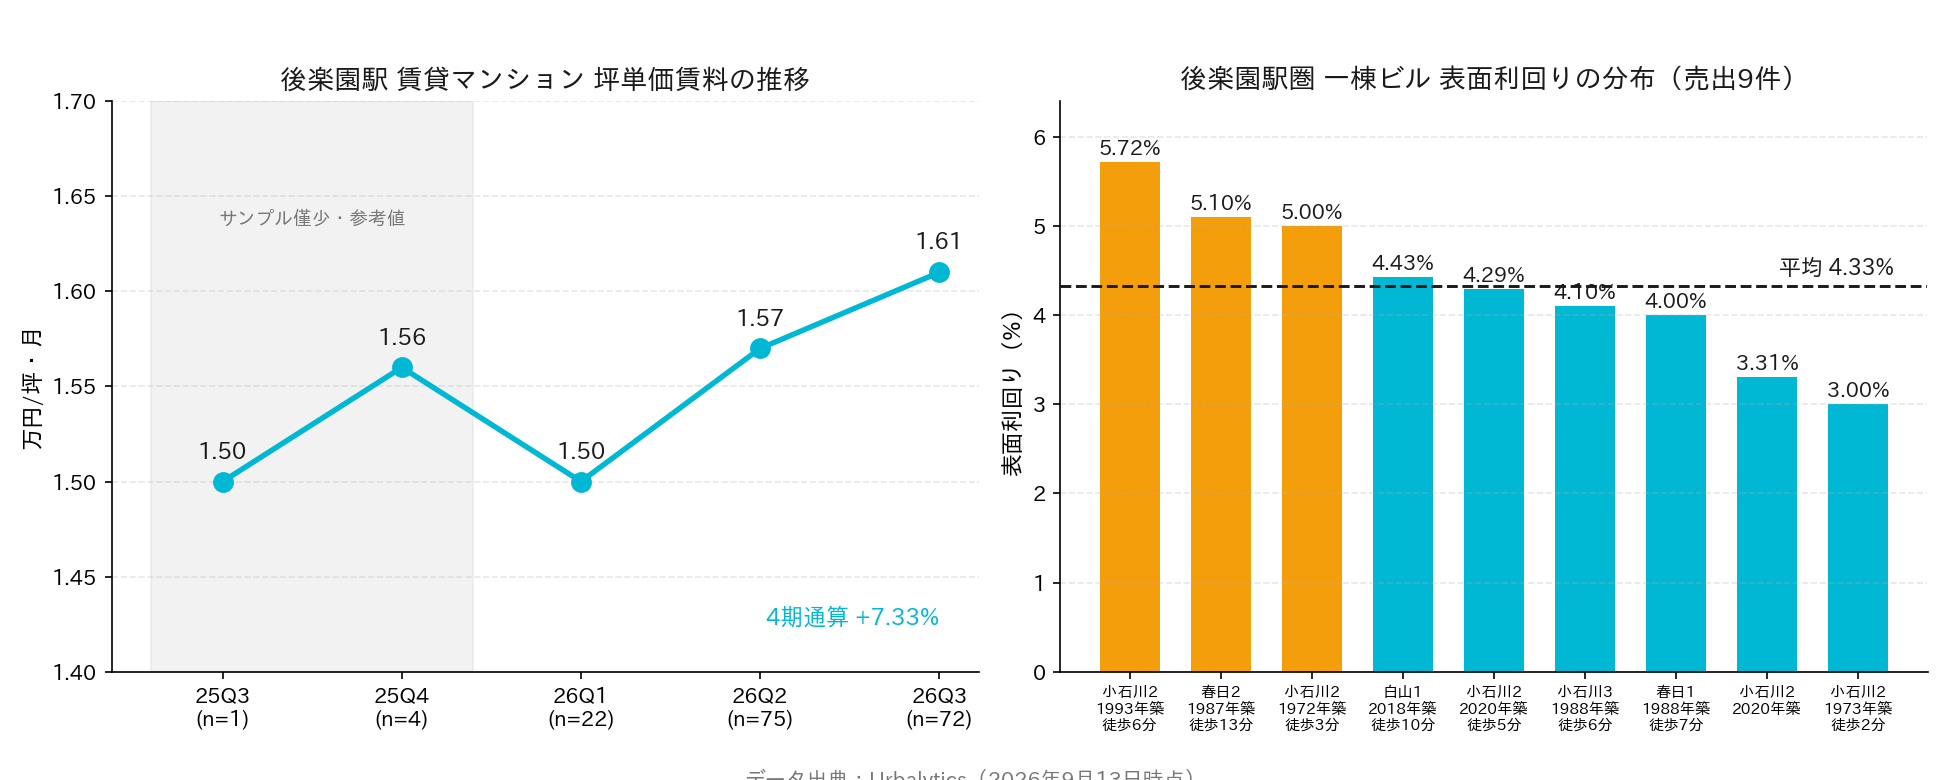
Urbalytics 洞察 後楽園駅圏の賃料サイドは着実に強含んでいる(4期累計+7.33%)。一方で一棟物件の表面利回り中央値は4.29%まで圧縮——これは、買い手が「再開発期待」に対して先にプレミアムを支払っており、賃料収益の実現を先行して織り込んでいることを意味する。この価格構造下では、対象の実際の賃料成長力こそが、再開発という概念そのものよりも検証に値する。
留意すべきは、サンプルに含まれる売出坪単価の四半期推移(2025Q4約314万円/坪、2026Q1約329万円、2026Q3約289万円)は、各期のサンプルが1〜2件に過ぎず、変動の主因は市場ではなくサンプル構成である点だ。トレンドとして解釈すべきではなく、ここでは参考値としてのみ記載する。
では、実務ではどう動くか?
第一に、「近隣に大型再開発がある」ことを、そのまま購入理由にしない。文京ガーデンは、1,360億円の投資がプレミアムを生む場合もあれば、恒常的に人流が立ち上がらない空洞を生む場合もあることを示した。判断の肝は、現地で動線を一通り歩き、このプロジェクトが本当に周辺へ送客しているかを自分の足で確かめることだ。
第二に、事業の施行方式を必ず確認する。「組合施行」と「個人施行(単独施行)」は看板では見分けがつかないが、前者は権利者が多数で、施設形態が既存建物の保存判断に制約されることを意味し、運営の統一性や改修スピードも割り引かれる。こうした情報は自治体の都市計画公示資料で確認できる。
第三に、コンセプトではなく賃料で資産を評価する。後楽園駅圏の4期累計+7.33%の賃料上昇は実キャッシュフローの改善であり、利回りが4.29%まで圧縮されているのは価格が先行しているサインだ。賃料の成長速度が利回り圧縮の速度に追いつかないとき、エグジットの安全余地は痩せる。 投資家はUrbalyticsのエリア賃料統計と一棟利回り分布機能を用い、「概念プレミアム」と「キャッシュフローの裏付け」を切り分けて評価したい。
結び
文京ガーデンは不動産プロジェクトとして失敗ではない——北区の40階建てタワーマンションは好調に売れ、オフィスにも三菱食品のようなテナントが入っている。失敗したのは商業部分であり、こここそ「統一意思」を最も必要とする領域だ。
私有財産権の保護が極めて強く、再開発が権利者の合意に大きく依存する日本市場では、制度設計そのものがプロジェクトの形態における上限と下限を規定する。この理解は、どんな利回り数字より重要だ。
越境投資家が購入前にこうした構造リスクを定量化したいなら、まずUrbalyticsで対象エリアの賃料トレンドと一棟利回り分布を確認し、価格の中身に占める「キャッシュフロー」と「物語」の比率を見極めてほしい。
#東京再開発 #文京区 #後楽園駅 #春日駅 #小石川 #文京ガーデン #市街地再開発 #組合施行 #三井不動産 #一棟投資 #表面利回り #日本不動産投資 #東京23区 #商業不動産 #Urbalytics
参考情報
1. Merkmal(Yahoo!ニュース転載), 2026, 「なぜ春日・後楽園駅前の再開発は『こんなに迷う』のか? 総事業費1360億円の大型事業で店が見えない!」, https://news.yahoo.co.jp/articles/4e4602d5158908b12f4a23c2d4c4444b6e9f3402
2. 文京区, 春日・後楽園駅前地区第一種市街地再開発事業 都市計画関連資料, https://www.city.bunkyo.lg.jp/
3. 三井不動産, 文京ガーデン プロジェクト情報, https://www.mitsuifudosan.co.jp/
4. 国土交通省, 市街地再開発事業(組合施行)制度概要, https://www.mlit.go.jp/
5. Urbalytics プラットフォーム内部データ(後楽園駅圏 賃料統計・一棟利回り統計、2026年9月13日取得), https://www.urbalytics.jp/