字数: 4171 | 预计阅读时间: 9 分钟 | 浏览次数: 104
春日·后乐园站前这场耗资1360亿日元的再开发,败点不在地段,而在权利结构。
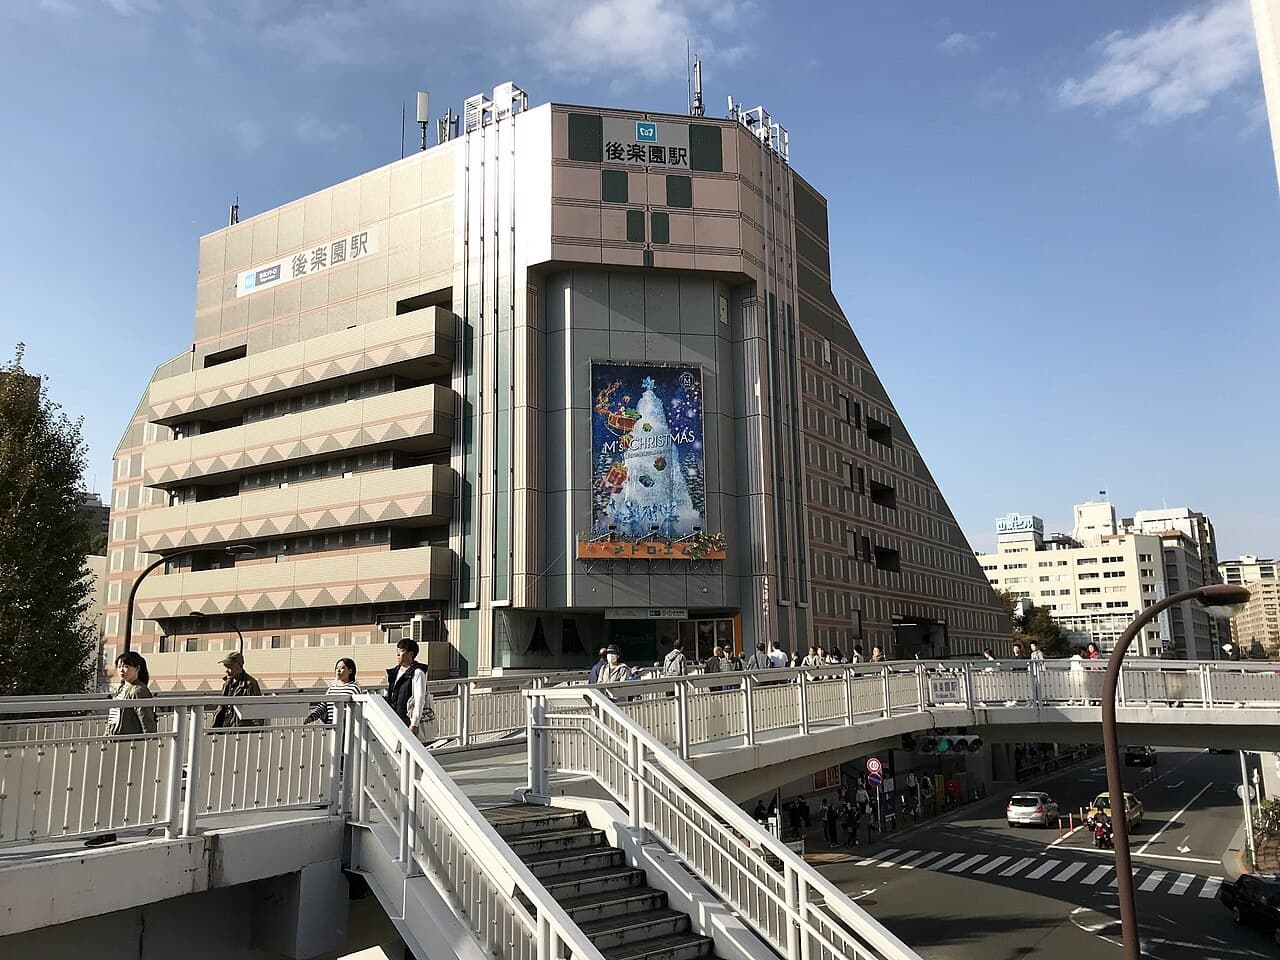
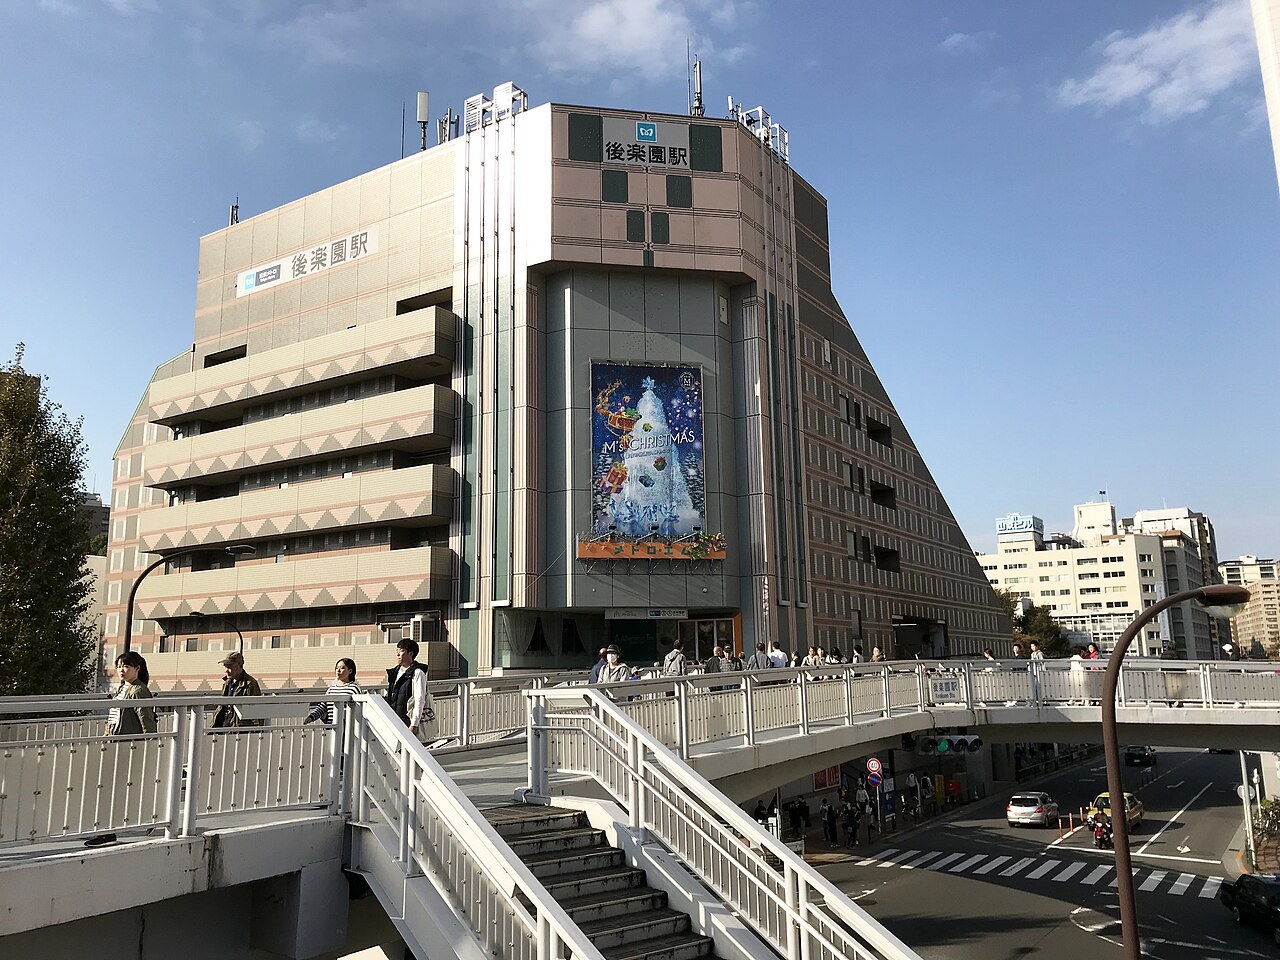
在东京,很少有哪块地比文京区小石川更不该失败。江户时代这里是武家宅邸与寺院的聚集地,今天它三面被东京巨蛋、小石川植物园和文京区政厅围住,地铁丸之内线与南北线在此交汇,从后乐园站出来十分钟内可达大手町。
可就是在这样一块地上,一个总事业费约1360亿日元、由三井不动产等大型开发商作为参加组合员参与的再开发项目「文京花园」(文京ガーデン),在2023年11月全部竣工之后,商业部分始终没能热起来。最近,YouTube上关于它「迷路」「看不到店」的批评视频接连出现,日本媒体Merkmal的记者在2026年8月底实地走访后,写下了一篇相当不留情面的现场报道。
对跨境投资者来说,这件事的价值不在于看热闹。一个地段无可挑剔、资金无可挑剔、开发商也无可挑剔的项目为什么会做成这样,答案里藏着日本市街地再开发制度的一个结构性特征——而这个特征,会直接影响你在这类项目周边买入的资产将来值多少钱。
一块被低估了二十年的黄金地段
小石川的位置有多好,看一眼周边就明白。文京区是东京23区里公认的「文教区」,东京大学本乡校区、御茶水的大学群、筑波大附属等名校密集,家庭客群的居住需求长期稳定。而后乐园站一带比文京区其他地方更特别:它同时具备文教区的居住属性和东京巨蛋带来的商业客流,这在东京并不多见。
Urbalytics平台的内部数据可以把这种「好」量化出来。以后乐园站为中心的租赁公寓市场目前有175笔在租样本,平均月租金约17.05万日元、平均面积36.51平方米,换算下来单位租金约4,782日元/平方米/月。这个水平已经进入东京都心的第二梯队——比新宿、涩谷低一些,但明显高于同属23区的板桥、足立。
更值得注意的是趋势。把坪单价租金按季度拉开看,2026年第一季度约1.50万日元/坪,第二季度升至1.57万,第三季度进一步到1.61万,四期累计上涨7.33%,平均每期涨1.83%。需要说明的是,2025年第三、四季度的样本只有1件和4件,属于参考值,不宜单独解读;但从2026年起样本量分别是22、75、72件,这段上升是有支撑的。
也就是说,这块地的基本面根本没有问题。租金在涨,需求在扩,交通与文教资源都在。问题出在别处。
事件复盘:一个走不通的动线
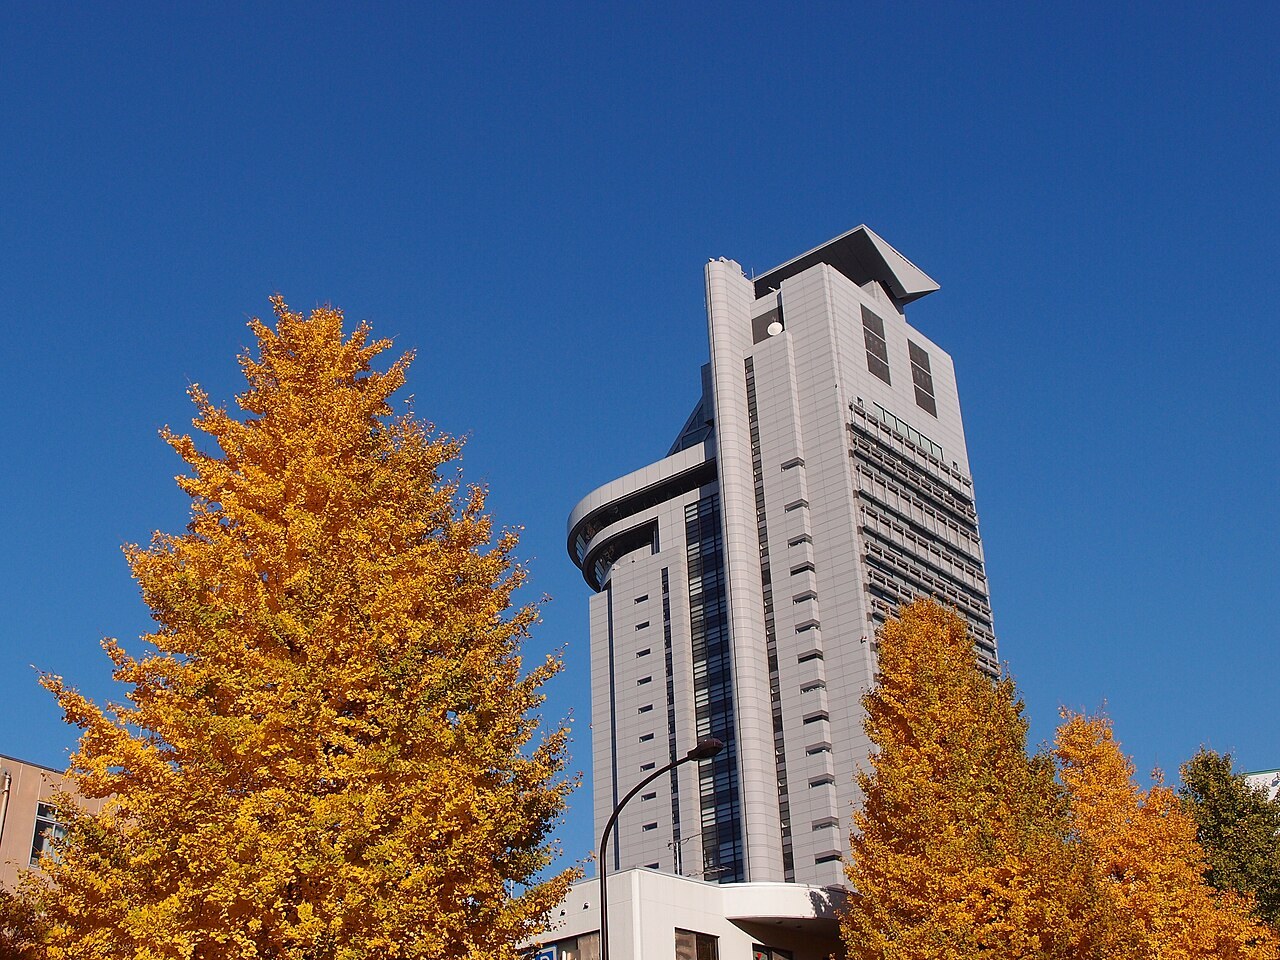
文京花园的正式名称是「春日·后乐园站前地区市街地再开发事业」,由文京区主导,范围是白山通与阎魔通商店街之间约2.4公顷的地块。项目2001年启动,原计划2006年开业;因环境影响等问题拖延,直到2009年都市计划确定后才真正推进,2012年正式立项、2016年主体开工、2018年定名,2023年11月全部竣工。从启动到竣工,整整二十二年。
最终成型的不是一栋楼,而是被切成西、南、北三个街区的建筑群:西区是聚集小型店铺与事务所的「文京ガーデン ザ ウエスト」,南区是三菱食品等入驻的办公楼「文京ガーデン ゲートタワー」等三栋,北区则是40层的高层公寓「パークコート文京小石川 ザ タワー」等两栋。三个街区中央设置了6,500平方米的绿地「グリーンバレー」。
Merkmal记者2026年8月底的走访,记录下的问题几乎全部集中在「看不见」和「走不通」这两件事上:
其一,从东京地铁南北线后乐园站8号出口出来,商铺部分被绿化树木遮挡,远处根本看不出里面有什么店;从春日通(国道254号)文京区政厅一侧望过去,店铺指示牌被树完全挡住,枝叶繁茂的季节里,路人很难注意到这里有商业设施。
其二,进入建筑后,二楼的动线依然混乱,医疗类租户与餐饮零售混杂排布,没有按业态分层;其中最难找的是从文京区政厅一侧路口通往南侧二楼餐厅的路径——那段楼梯外观更像办公楼的消防梯,入口是楼梯半途的一扇白门,若没有店招,几乎无法判断那是给顾客走的。
风险提示 对商业地产而言,动线失败不是「体验问题」而是「收益问题」:看不见的店铺意味着自然客流归零,租户只能依赖目的性到访,最终只有诊所、房产中介、室内高尔夫这类「不需要路过客」的业态愿意进驻,租金天花板由此被锁死。
记者还观察到,自动扶梯多为单人窄幅型,电梯位置也相当隐蔽,对于一个投入1360亿日元的项目而言,商业部分的输送能力显得局促。而在租户构成上,官方楼层图里有多个区块没有标注店名,实际入驻的多是小面积也能运营的业态,看不到会吸引区外客人专程前来购物的店铺。
制度层面的真正原因:组合施行与权利关系
表面上看,这像是一个设计失误。但把它和成功案例放在一起对照,制度层面的差异立刻浮现。
Merkmal记者提到的参照系是六本木之丘。那个项目同样面临「再开发区周边还留着别人的旧楼」的局面,但运营主体森大厦的做法是把旧楼直接买下来,改造后命名为「六本木之丘北塔」纳入整体,从而保住了设施的一体感。而文京花园选择的路径完全不同:开发方三井不动产并没有买下土地本身,而是以原权利人共同持有敷地权的所有权形式推进开发。
这就是日本「组合施行」型市街地再开发的典型结构。项目由众多权利者组成再开发组合共同实施,开发商作为参加组合员进入,权利人通过「权利变换」把原有的土地房屋换成新建筑的床面积。这种机制的好处是不需要巨额收购资金、也不必逐户谈判买断;代价则是,设施的最终形态要迁就每一位权利人的意愿和既有建筑的保留决定。
文京花园的三街区分散布局,正是这一代价的产物。因为住友不动产后乐园大厦(1998年竣工、20层)等较新的建筑被保留,只拆除旧楼推进开发,结果就是几栋彼此分离的楼被勉强串联成一个「设施」,一体感荡然无存。建筑分散又压缩了中央绿地的实际可用面积,加上周边夹杂其他企业持有的物业,连办一场集市都变得困难——租户会的官网上,自2023年12月3日的开业纪念集市之后,就再没有活动公告。
地段决定上限,权利结构决定下限。
权利的复杂性还延伸到了运营层面。租户会网站长期未更新,楼层图与2026年8月实地所见的店铺构成不一致,手机端的放大功能反而把图显示得更小。一个由多方权利者共管的商业体,往往没有一个真正对「整体客流」负责的单一主体——这不是某个人偷懒,而是治理结构使然。
投资者视角:怎么把这个教训变成可执行的判断
对准备在日本买入收益物业的投资者,文京花园提供的是一个难得的反面样本。先看数据,再谈策略。
Urbalytics平台数据显示,后乐园站圈目前在售的一栋楼样本共9件,平均表面利回り(表面收益率)4.33%、中位数4.29%,区间从3.00%到5.72%,平均售价约5.32亿日元、平均年收入约2,173万日元。把这9件摊开看,分化的逻辑非常清晰:2020年新建、步行5分钟的小石川2丁目物业利回り为4.29%,而1993年建成、步行6分钟的同区物业则达到5.72%——差距的来源不是地段,而是建筑年份与折旧预期。
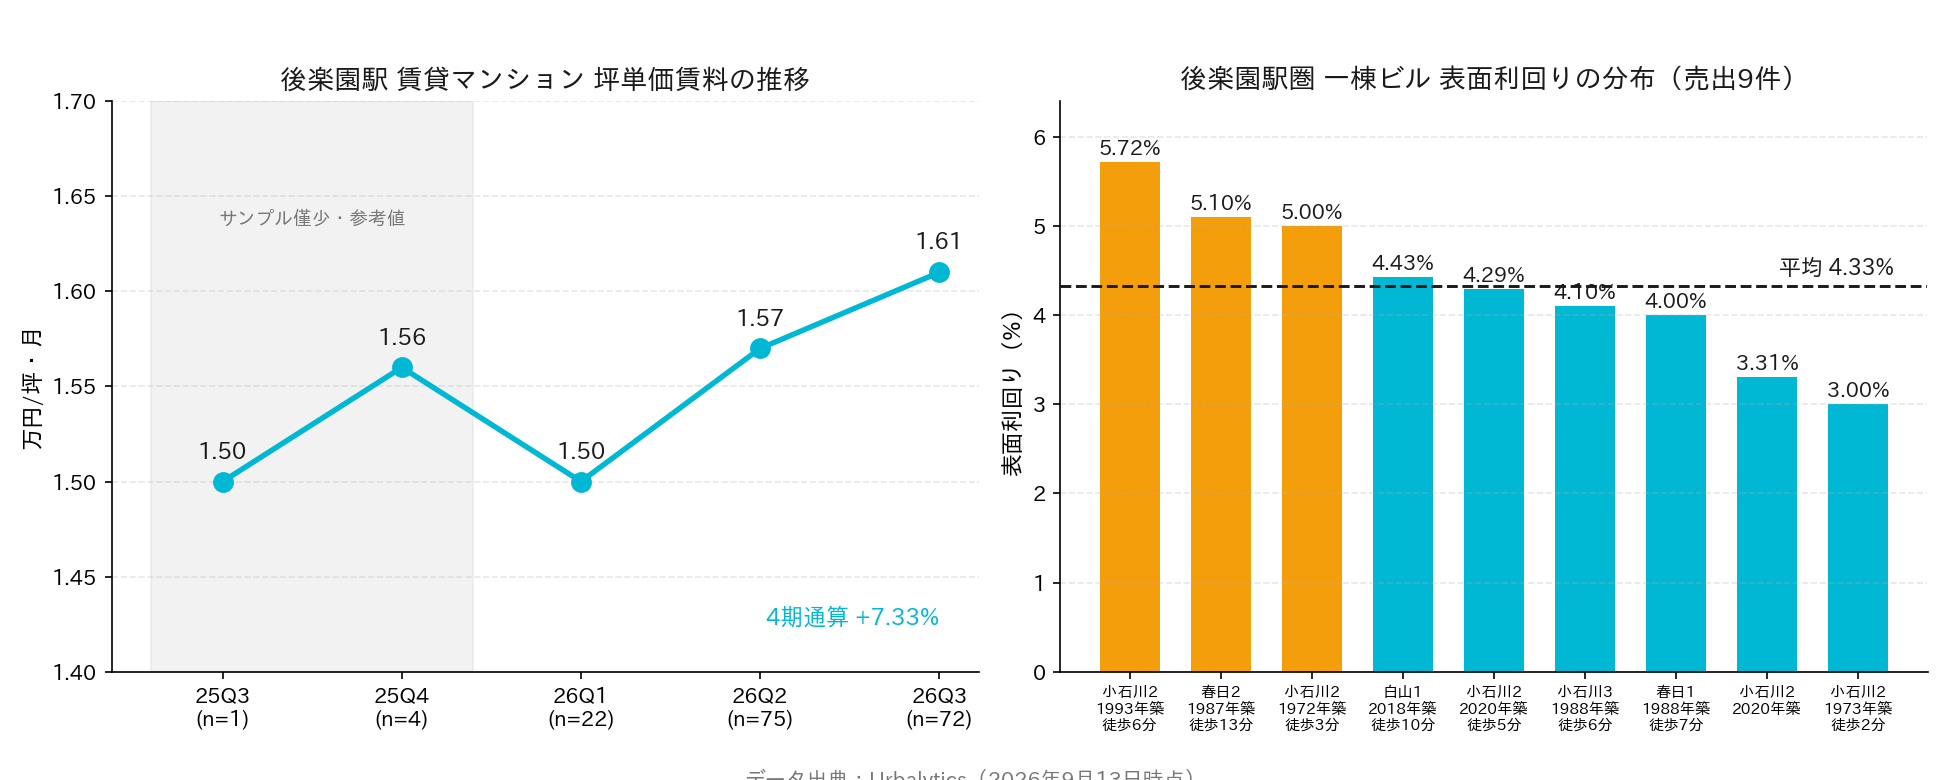
Urbalytics 洞察 后乐园站圈的租金端正在稳步走强(四期累计+7.33%),但一栋楼的表面利回り中位数已压到4.29%——这意味着买方为「再开发预期」支付的溢价,已经先于租金收益兑现。在这样的价格结构下,标的的实际租金成长能力比再开发概念本身更值得验证。
需要提醒的是,样本中的售出坪单价季度曲线(2025Q4约314万日元/坪、2026Q1约329万、2026Q3约289万)每期样本仅1至2件,波动主要来自样本构成而非市场本身,不应当作趋势读,这里仅作参考值列出。
那么,实操上该怎么做?
其一,不要把「附近有大型再开发」直接当作买入理由。文京花园证明了,1360亿日元的投入既可能带来溢价,也可能造就一个人流始终起不来的空壳;判断的关键是去现场走一遍动线,看这个项目是不是真的在为周边导流。
其二,务必查清项目的施行方式。「组合施行」与「单独施行」在招牌上看不出差别,但前者意味着权利人众多、设施形态受制于既有建筑的保留决定,后续的运营统一性和改良速度都会打折;这类信息在自治体的都市计划公示资料里都能查到。
其三,用租金而不是概念给资产定价。后乐园站圈四期累计7.33%的租金上涨是实打实的现金流改善,而利回り压到4.29%则说明价格已经跑在前面;当租金成长速度追不上利回り压缩速度时,退出端的安全边际就在变薄。投资者可以用Urbalytics的区域租金统计与一栋利回り分布功能,把「概念溢价」和「现金流支撑」这两层分开来看。
结语
文京花园不是一个失败的房地产项目——北区的40层高层公寓卖得很好,办公楼也有三菱食品这样的租户。它失败的只是商业部分,而这恰恰是最需要「统一意志」的部分。
在日本这样一个私有产权保护极强、再开发高度依赖权利人共识的市场里,制度设计本身就决定了项目形态的上限与下限。理解这一点,比记住任何一个利回り数字都更重要。
跨境投资者若想在买入前把这类结构性风险量化,不妨先用Urbalytics查一遍目标区域的租金走势与一栋利回り分布,看看价格里到底有多少是现金流,多少只是故事。
#东京再开发 #文京区 #后乐园站 #春日站 #小石川 #文京花园 #市街地再开发 #组合施行 #三井不动产 #一棟投资 #表面利回り #日本不动产投资 #东京23区 #商业地产 #Urbalytics
参考来源
1. Merkmal(Yahoo!ニュース転載), 2026, 「なぜ春日・後楽園駅前の再開発は『こんなに迷う』のか? 総事業費1360億円の大型事業で店が見えない!」, https://news.yahoo.co.jp/articles/4e4602d5158908b12f4a23c2d4c4444b6e9f3402
2. 文京区, 春日・後楽園駅前地区第一種市街地再開発事業 都市計画関連資料, https://www.city.bunkyo.lg.jp/
3. 三井不動産, 文京ガーデン プロジェクト情報, https://www.mitsuifudosan.co.jp/
4. 国土交通省, 市街地再開発事業(組合施行)制度概要, https://www.mlit.go.jp/
5. Urbalytics 平台内部数据(後楽園駅圈 賃料統計・一棟利回り統計、2026年9月13日取得), https://www.urbalytics.jp/
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。