字数: 3500 | 预计阅读时间: 7 分钟 | 浏览次数: 101
中国买家正从东京楼市的买方转为卖方,真正的变量不是房价而是永住许可与资本出境规则,湾岸塔楼首当其冲。
过去十年,"中国人爆买日本不动产"几乎是这个市场的一条常识。它支撑了不少经纪公司的商业模式,也被很多日本本地投资者当作"再贵也有人接盘"的心理底座。
2026年9月13日,楽待新闻刊出的一场对谈把这条常识掀翻了:纪实作品《润日》作者、中国与东南亚问题记者舛友雄大,与刚刚出版《外国人不动产问题》的 Oraga 综研社长牧野知弘坐在一起,得出的结论是——爆买时代已经结束,现在是卖出在加速。
对正在考虑退出时点的持有者来说,这不是一条情绪新闻,而是一次关于流动性来源的重新定价。
事件回顾:一场对谈掀翻的常识
舛友在对谈中给出的第一个量级判断是,新冠之后移居日本的中国人一口气增加,如今在日中国人已超过90万人,规模大到足以影响不动产市场本身。牧野补充的另一个数字更直观:在日外国人里每四人就有一人是中国籍。
在他居住的文京区,这个比例被推到了极致——区内在留外国人中中国籍占54%。文京区公立小学口碑好,中国富裕层偏好聚居,好学区内的中古公寓一挂牌就被接走,是过去几年的常态。
但对谈的重心并不在"买"。舛友明确指出,最近几个月局面变了:中国系不动产中介的中国买家人数急剧减少,从中国流向日本的不动产投资"完全停滞"。
更值得注意的是人口本身的方向。东京都在住中国人的数量,今年1月到4月出现了减少,4月到7月虽略有回升,但"减少"这件事本身在过去数年从未发生过。这是一个尚未反映进成交价、却已经出现在户籍统计里的信号。
湾岸塔楼为什么是第一个出口
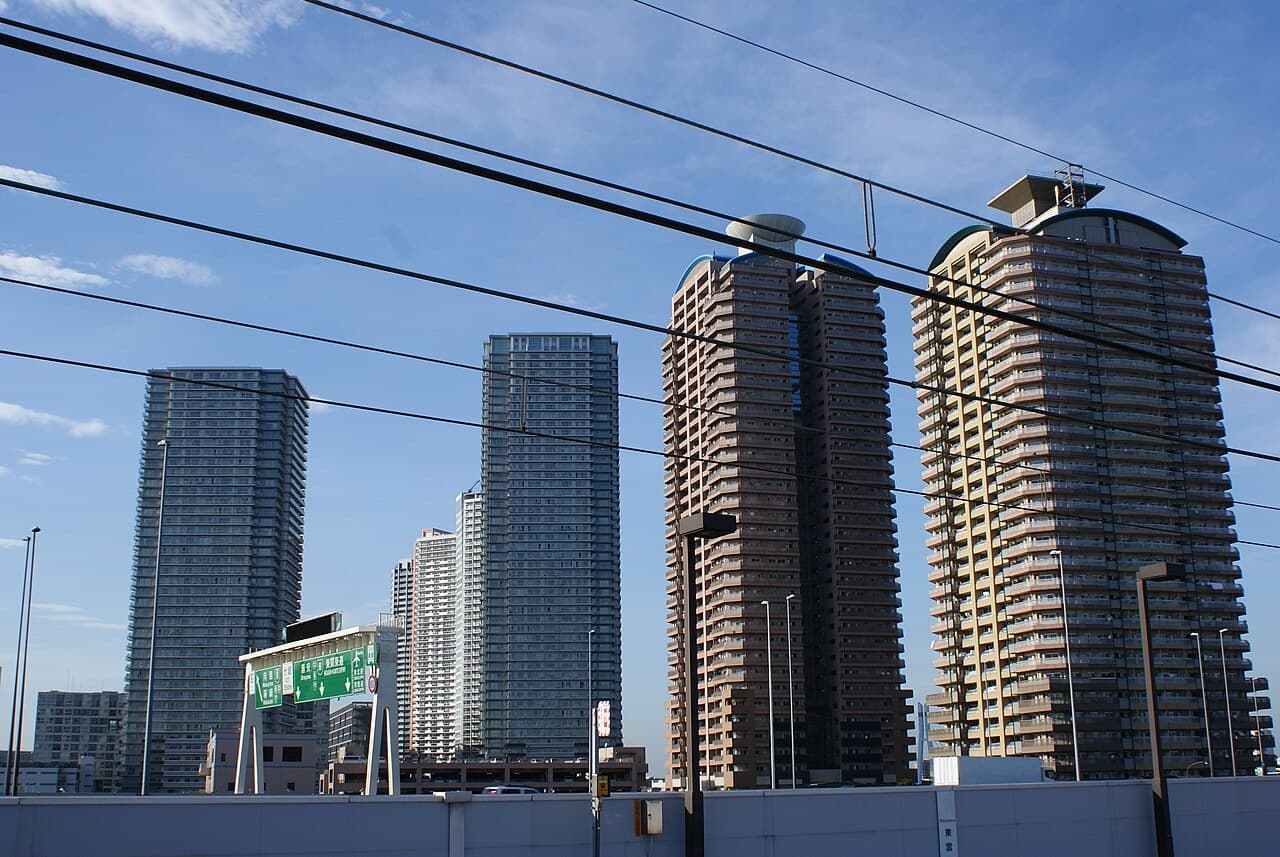
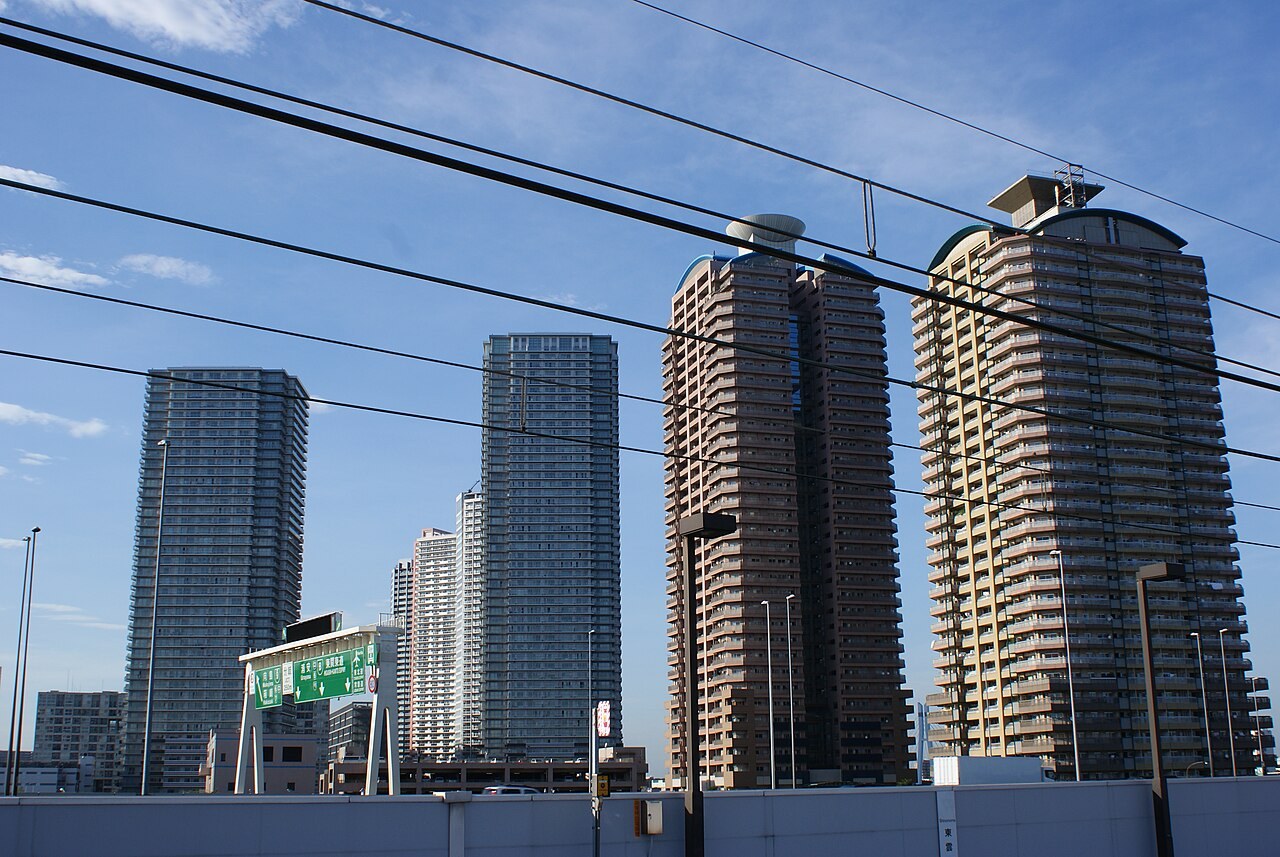
在整个东京,最先感受到这股卖压的不是都心的高级住宅区,而是湾岸的塔楼(タワーマンション)。舛友在采访中观察到,率先出现抛售的正是这一带。
原因并不神秘。湾岸塔楼是过去十年跨境买家标准化程度最高的资产:户型统一、单价透明、租赁市场成熟、转手时的买家池足够宽。标准化在买入时是优势,在集中卖出时就变成了劣势——同一栋楼里若干套同时挂牌,价格发现会被迫向下寻找。
湾岸塔楼的另一重特殊性在于社区结构。牧野提到,业内已经出现"中华包(中華まん)"这种说法,用来指代中国籍住户占比显著上升的公寓,他强调这不带歧视意味,只是描述他们在共同体中已经无法被忽视。舛友则听说,湾岸一些塔楼的管理组合(管理組合)负责人已经由华人担任。
当持有者结构高度集中于同一群体,而这群体又同时面对同一套制度变化时,退出行为天然具备同步性。这正是湾岸区别于分散持有的老牌住宅区的地方。
制度链条:三条新规如何同时收紧
这一轮转向真正的驱动力,不在房价,也不在利率,而在制度。对谈里被点名的三条变化,恰好同时作用在"来日—留日—出资"的完整链条上:
其一,日本侧的永住许可基准将从今年10月起趋严。舛友解释说,永住许可在中国人社群里是所谓"三种神器"之一(另外两件是埃尔法商务车和独栋住宅),是移居日本的终极目标;一旦这条路基本封死,卖房回国或再移居第三国就成了顺理成章的选择。荷兰、西班牙、泰国、马来西亚都出现在了再移居的名单上。
其二,中国国务院出台的出入境管理新规将于9月中旬施行,允许当局对前往"高风险国家"的出行加以劝阻或自粛要求。在中日关系走冷的背景下,日本大概率被归入这一类别,新增赴日移居的人流将近乎停止。
其三,对外投资相关规定已于7月1日施行,导向是把资金引向"一带一路"成员国,而对日本这类被视作"半敌国"的目的地则明显收紧。舛友提到,一位住在港区塔楼的超富裕层朋友在6月下旬通知他"这周末就离开日本"——理由是担心在新规下对日投资的信息会流向中国政府。
还有一条更隐蔽的通道也在关闭。用于把资金从中国转入日本、再转为购房款的"地下钱庄(地下銀行)",在日本侧已有警方介入并出现逮捕案例,在中国侧则因 AI 资金流监测能力提升而被持续压制。当支付通道本身被切断,买方的边际增量就不只是放缓,而是消失。
数据视角:租金与一栋价格已经先行反应
制度信号往往领先成交数据,但湾岸的价格端其实已经有了动静。
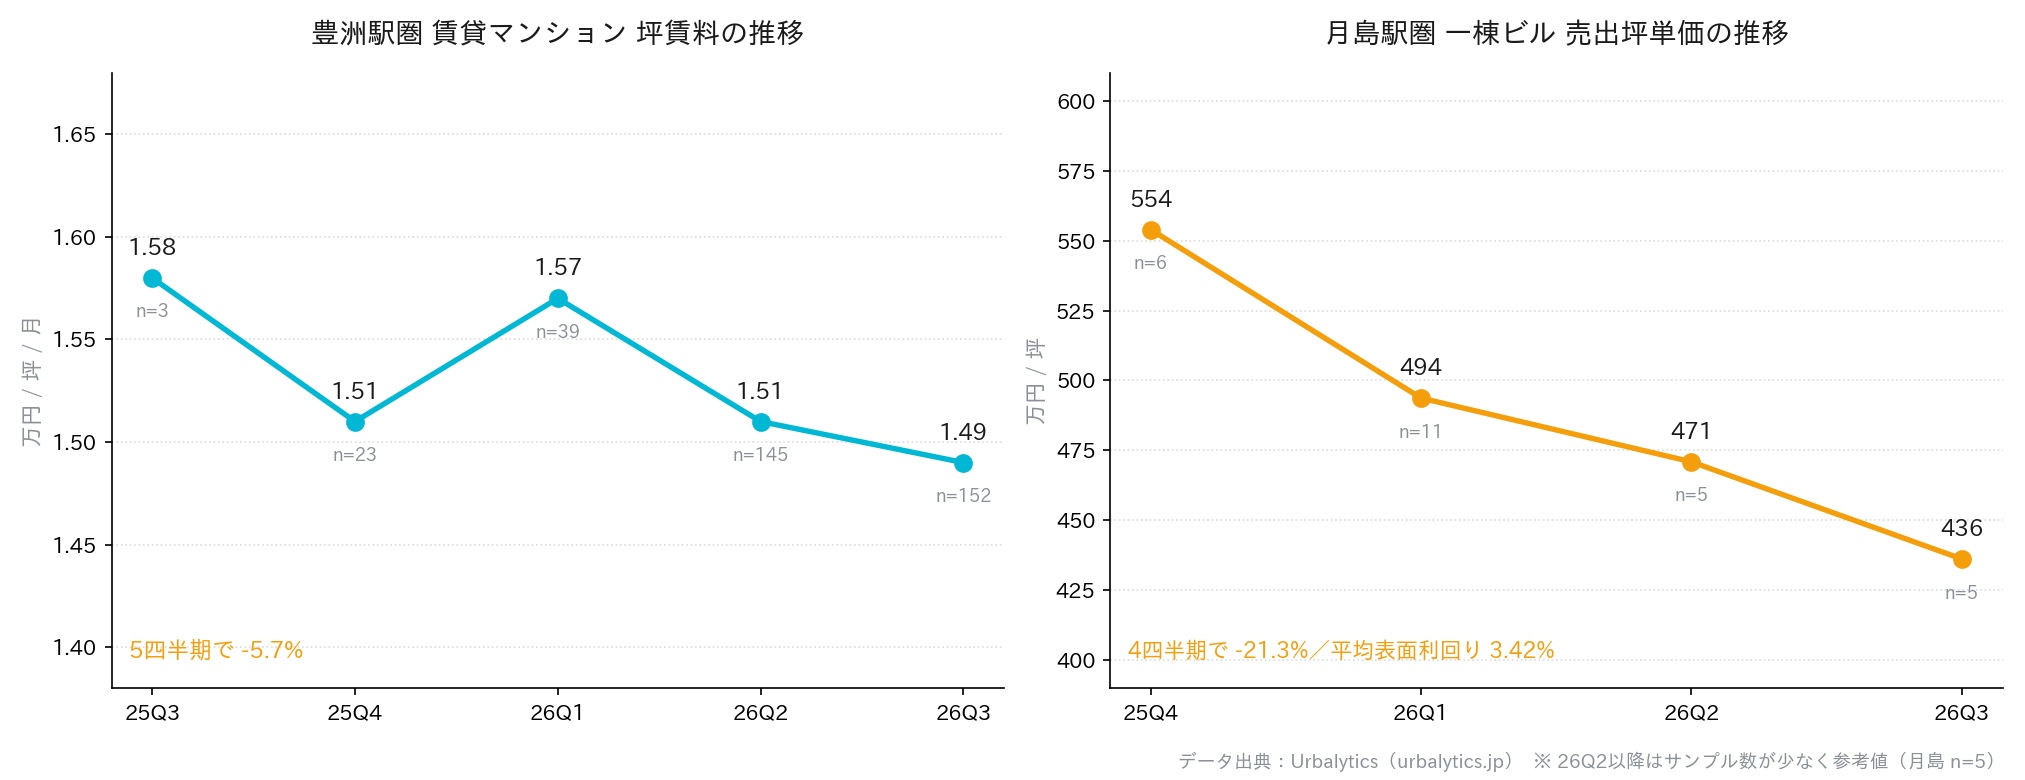
在 Urbalytics 平台上调取豊洲站圈的租赁公寓统计,362件样本的平均租金为23.9万日元、平均使用面积53.2㎡;把租金折算成每坪单价看趋势,从2025年三季度的1.58万日元逐季走到2026年三季度的1.49万日元,五个季度累计下滑5.7%。幅度不大,但方向是清晰的——租金端并没有为价格提供新的支撑。
一栋资产(一棟)这一侧的变化更陡。相邻的月島站圈在售一栋楼的平均售出坪单价,从2025年四季度的553.95万日元降至2026年三季度的436.2万日元,四个季度回落21.3%,同期样本的平均表面利回り(表面利回り)为3.42%、中位数3.72%。需要说明的是,近两个季度样本量仅为5件,属于参考值而非定论。
Urbalytics 洞察 Urbalytics 的内部数据之所以能提前看到这类拐点,是因为它同时抓取在售挂牌与实际成交两侧的样本,而不是只看成交后的滞后统计。挂牌坪单价的连续回落,通常意味着卖方在主动让价争夺有限的买家——这比成交均价的变化早两到三个季度出现。投资者可以用平台的区域对比与利回り分布工具,把这种"挂牌端先动"的信号分区域筛出来。
投资人的策略:谁在退,谁在进
把中国买家当成一个整体来判断,会得到错误的结论。舛友强调这是"斑驳的"图景,分化正在同时发生。
受冲击最重的是中产与中上层:他们的资金通道、签证路径和永住预期被同时压缩,持有日本资产的性价比迅速下降。而超富裕层几乎不受影响,仍然可以来日本,在都内一等地买地建造20亿日元以上的豪宅,这个动作甚至在加速。
中国系中介的客户结构也随之改写。目标从"住在中国的中国人"转向在日中国人、超富裕层,以及台湾、新加坡等其他华语圈市场。牧野引用国土交通省2025年11月的调查佐证了这一点:东京都内新建公寓的海外住所买家中,排名第一的是台湾而非中国。他同时提醒,该调查只统计登记地址在海外的买家,若通过日本境内的纸面公司(ペーパーカンパニー)购入则无从捕捉,实际情况只被记录了一部分。
台湾资金的涌入有其自身逻辑:台湾本地房价涨幅巨大、优质标的稀缺,而日本资产在汇率与品质的双重对比下显得便宜。换句话说,买盘并没有消失,只是换了护照。
风险提示 对持有湾岸塔楼的投资者而言,真正的风险不是"中国人走了",而是出口端的买家池在结构性变窄:原本可以覆盖中产跨境买家的定价区间(大致在8000万至1.5亿日元),正在同时失去中国中产买盘与低利率下的日本本地投资需求。若计划在未来12个月内退出,建议按"同一栋楼的在售套数"与"挂牌天数"两个指标做压力测试,而不是只看区域均价。
牧野在对谈中给出的宏观判断值得完整引述:利率上行让日本本土投资者也变得难以出手,能涨租金的区域尚可投资,此外的市场资金已明显停滞,而"外国人在日元贬值下托底"这个唯一的希望,至少在中国这一角上不能再指望了。
结语:把"谁在接盘"重新算一遍
这次转向的意义,不在于某个季度的价格涨跌,而在于一个被默认了十年的前提正在失效。所谓"外国人爆买支撑行情",就中国资金而言,前提条件已经改变。
对正在考虑都心与湾岸公寓出口的投资者来说,今年秋天之后的挂牌动向是必须盯住的变量:
其一,观察同一栋楼的同时在售数量,这是判断是否出现集中抛售最直接的先行指标,比区域均价敏感得多。
其二,把买家池按护照重新盘一遍,台湾与新加坡资金的偏好区域、价格带与户型,与过去的中国买盘并不完全重叠,误判会直接反映在成交周期上。
需要把这两件事落到具体楼栋与具体坪单价上时,Urbalytics 的区域成交与租金数据可以直接给出答案。
#日本不动产 #东京公寓 #湾岸塔楼 #豊洲 #月岛 #文京区 #中国投资者 #永住许可 #跨境投资 #表面利回り #一栋投资 #东京楼市 #台湾资金 #资产退出 #Urbalytics
参考来源
- 楽待新聞「『爆買いの時代は終わった』 中国人富裕層が日本のマンションを売り始めたワケ」, 2026年9月13日, https://www.rakumachi.jp/news/column/406407
- 舛友雄大『潤日』(ノンフィクション書籍)
- 牧野知弘『外国人不動産問題』, オラガ総研
- 国土交通省「東京都内新築マンションの海外居住者購入実態調査」, 2025年11月発表(楽待新聞対談内での引用)
- Urbalytics 平台数据(豊洲站圈租赁统计 n=362 / 月島站圈一栋利回り统计 n=18), 2025年7月–2026年9月, https://www.urbalytics.jp
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。