文字数: 3176 | 予想読書時間: 7 分 | 閲覧数: 188
住宅ローン金利が過去最高に:フラット35が3.46%を突破、東京の投資利差が臨界点へ
9月の住宅ローン金利データ:3つの異例シグナル
2026年9月の住宅ローン市場は3つの異例シグナルを発信した。1つ目、9月1日に長期国債(新発10年物)の利回りが一時3.000%に到達——およそ30年ぶりの水準。2つ目、フラット35(借入期間21〜35年、融資率9割以下、新機構団信付き)の9月最頻金利は年3.460%、8月の3.290%から0.170ポイント上昇し、2ヶ月連続上昇。2017年10月の算出方法変更以降で最高水準。3つ目、三菱UFJ銀行と三井住友銀行が変動型住宅ローンの最優遇金利をそれぞれ年1.195%、年1.525%に引き上げ(いずれも+0.25ポイント)。一方、みずほ銀行・りそな銀行・三井住友信託銀行の3行は年0.950〜1.080%の据え置き。
3つの数字が同時に並んだことは、「固定側の長期金利上昇」と「変動側の政策金利正常化のリテールへの伝播」という2つの圧力を市場が同時に受けていることを意味する。それぞれの背景は異なる。長期金利は10年国債利回りに連動し、将来のインフレと財政環境を織り込む。変動金利は短期プライムレートに連動し、金融政策の正常化がリテール価格に伝わるペースを反映する。9月18日の日銀政策金利1.0%→1.25%は後者、9月1日の長期国債3.000%は前者である。
月返済の実像:変動から固定への跳躍
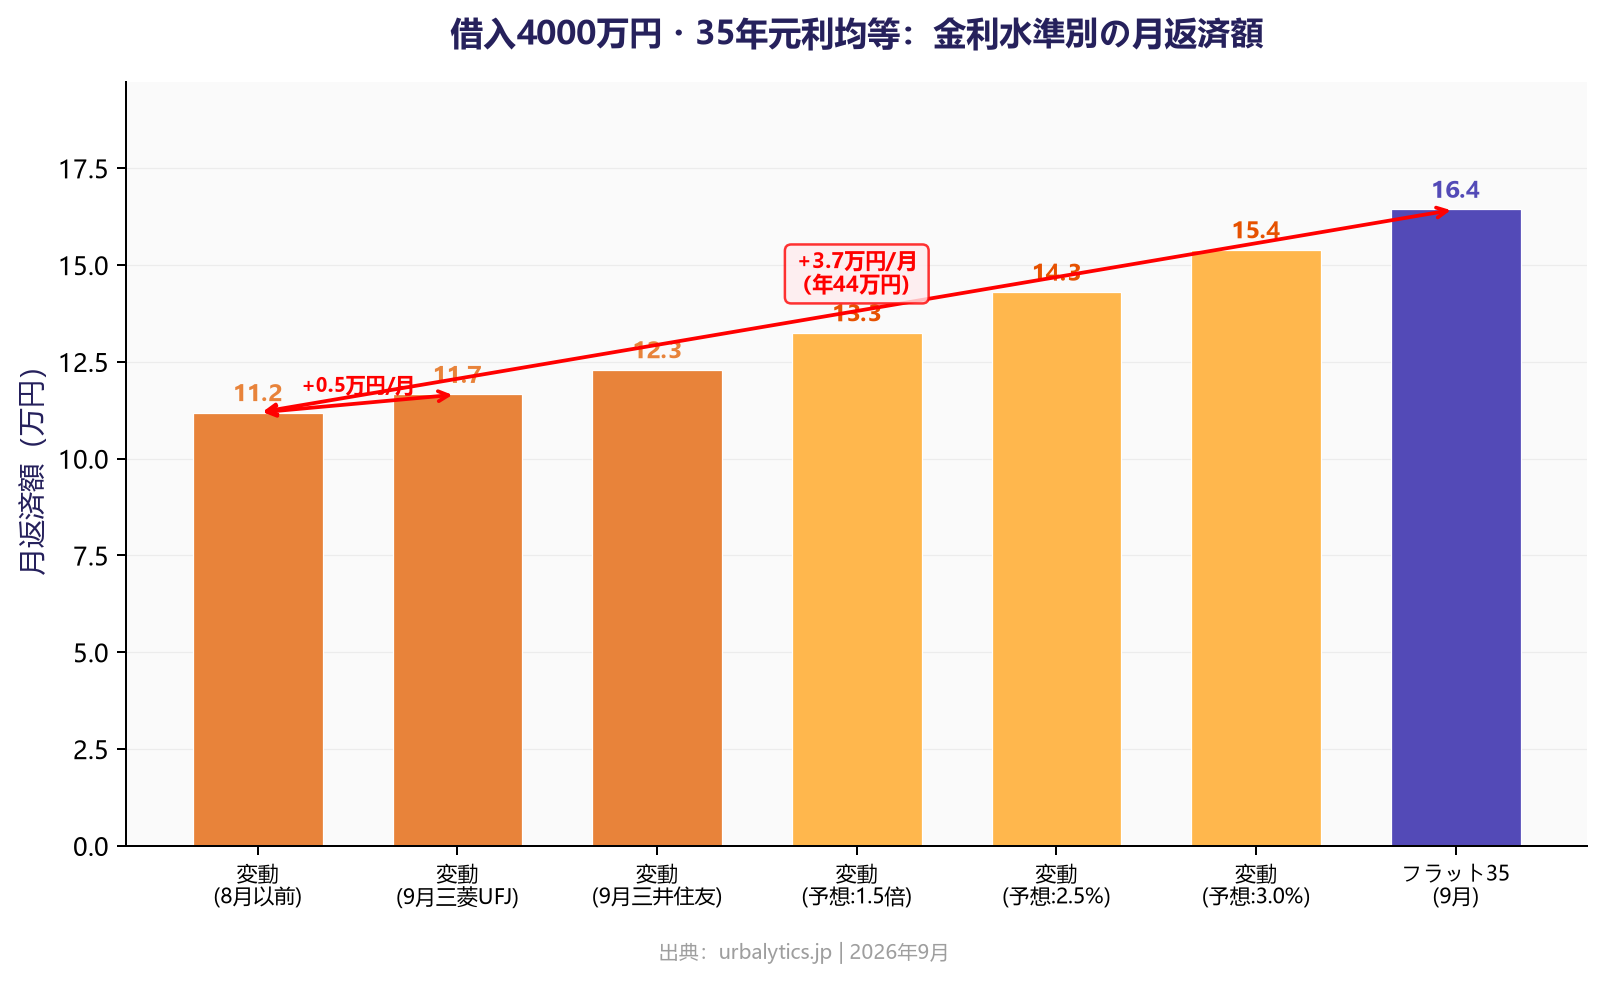
住宅ローン選択が家計レバレッジに与える影響を数字で見ると、借入4000万円、35年元利均等返済で、9月変動最優遇1.195%の月返済額は約11.7万円。フラット35の3.460%で固定すると月16.4万円へ跳ぶ。差額は月3.7万円、年44万円。
これが変動と固定の「確実性プレミアム」だ。長期金利が2%を上回る前、このプレミアムは緩やかなものだった。今や普通の家計が無視できない水準に拡大している。フラット35の条件別では、融資率9割超で3.570%、フラット50(36〜50年)は3.700%まで上昇。どちらも、自己資金比率が高いほど、固定化する限界コストが下がる構造を示している。
利差は残っているのか:東京主要駅のcap rate
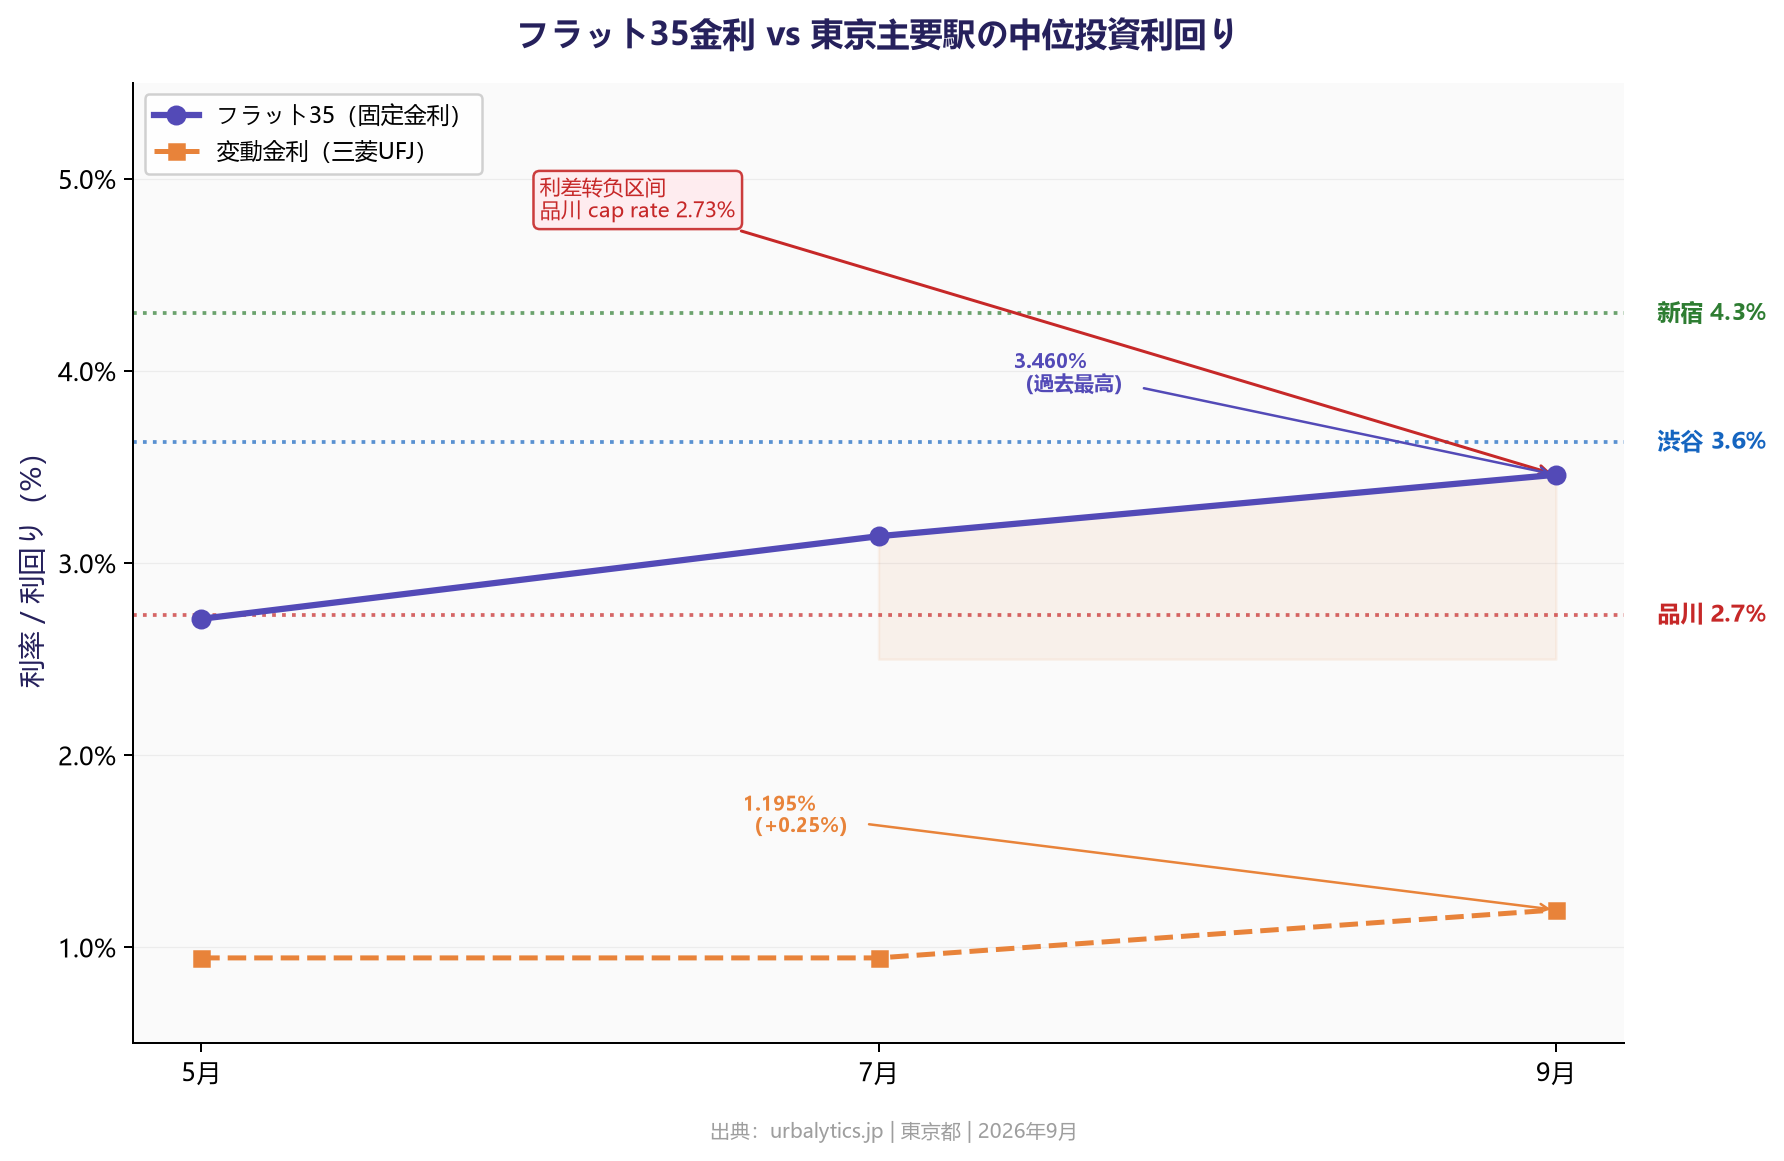
金利上昇の不動産投資家への伝導は、収入側(年純収入÷資産価格=cap rate)を見なければ判断できない。urbalyticsの駅別cap rate統計(2026年9月最新)は、東京主要ターミナル駅の中位cap rateがはっきりした段階分布を持つことを示す。新宿4.30%(31件)、渋谷3.63%(57件)、品川2.73%(4件)。
フラット35の3.46%を同じ図に置くと、興味深い現象が見える。新宿の4.30%とフラット35の3.46%の間には0.84ポイントの正の利差が残り、フラット35で全額調達しても新宿駅のサンプル中位資産は帳面上プラス収益を挙げられる。渋谷の3.63%とフラット35の3.46%の差は0.17ポイント、ほぼ臨界状態。品川の2.73%はすでにフラット35の3.46%を下回り、品川駅周辺をフラット35で取得すると、帳面上の収入が融資コストをカバーできない計算になる。
この対比には3つの留保が必要だ。1点目、cap rateは管理費・修繕積立金・固定資産税など保有コストを控除する前のグロス利回り。控除後はネット利回りでさらに1〜1.5ポイント下がる。2点目、品川のサンプルは4件のみで、新宿31件・渋谷57件より統計的代表性が弱い。3点目、フラット35とcap rateの比較は元本返済を考慮していない——cap rateはキャッシュフロー収入を測る指標で、フラット35の月返済は利息と元本の両方を含む。
変動vs固定:今の判断軸
今の環境では、変動と固定の選択は「どちらの数字が低いか」から「どちらの数字が安定しているか」へ軸を移すべきだ。変動金利は9月時点で1.195%(三菱UFJ)〜1.525%(三井住友)のレンジにあり、年初の0.945〜1.275%から全体的に上昇した。日銀政策金利は1.25%で効力発生済みで、2026年内に残りの政策決定会合でさらに調整される確率は低くない。農林中金総合研究所は2027年6月頃に政策金利が1.5%へ上昇すると予測している。
変動を選ぶことは実質的に一つの判断をしていることになる:今後12〜18ヶ月で政策金利がさらに25〜50bp引き上げられる可能性がどの程度あるか。「まだ上がる」と判断するなら、変動は来年どこかの時点で跳ねる。「終点に近い」と見るなら、今の変動の低金利優位はある程度持続する。
9月の状況変化として、大手5行のうち2行が変動を引き上げ、3行が据え置いた——全業で一斉ではなく、銀行側の価格設定に分化が出ている点が挙げたい検討点。変動を検討する購入者にとって、9月のこの波が示しているのは、今後の変動金利引き上げは「全業同時」ではなく、2行/3行の単位で断続的に進む可能性があるということだ。
固定側のロジックは別系統だ。フラット35が3.46%で過去最高という数字は、長期国債3%水準を主要ドライバーとする。財政環境が緩和し、海外の利上げペースが変われば、長期金利は低下し、フラット35も下がる。だがインフレが2%超で継続し、財政拡張も続くなら、長期金利は3%超で推移か上昇——今フラット35で固定化することは、相対的に低い点を確定させることになる。
今の3つの判断ルール
1つ目、フラット35は過去最高。次の観察指標は10年国債利回り。この利回りは2026年7月に2.900%、8月に2.685%へ低下、9月1日に再び3.000%を突破、9月17日終値2.990%。10月に3%以下で推移するなら、フラット35は小幅下落する公算大。上昇継続ならフラット35も追従する。
2つ目、変動金利選択の核心は「金利上昇後の月返済を家計収入が吸収できるか」。9月変動1.195%が2.0%へ上昇(仮設)した場合、4000万円・35年の月返済は11.7万円から13.2万円へ、月1.5万円増。吸収可能かどうかが核心。
3つ目、cap rateデータの粒度はフラット35の数字自体より重要。品川2.73%と渋谷3.63%の約1ポイントの差が、金利上昇環境下での投資側の余地を決める。urbalyticsのcap rate統計を使えば、駅別・建築タイプ別・築年別で分解できる。新宿駅・渋谷駅とも築年別のサンプルが示すcap rate勾配は互いに異なる。
一文結論
9月フラット35 3.46%・変動1.195%〜1.525%という組み合わせは、不動産投資家が「金利コストは10年来高水準、cap rateは立地で異なる」という二重環境に直面していることを意味する。フラット35との名目利差がゼロまたは転負のエリア(品川など)では変動型融資を優先し、月返済波動への備えを整える。プラス利差がまだ厚いエリア(新宿など)では、長期国債利回り動向の見立て次第でフラット35を固定化するかが決まる。駅別粒度のcap rateデータがこの判断の起点であり、urbalyticsの駅別データがこれらの指標変化を追跡するツールである。
データ出典:住宅ローンナビ「住宅ローン金利の動向と見通し【2026年9月】」(2026年9月26日更新)、housingloan.jp「住宅ローンの金利動向(2026年9月更新)」、Sumamoge「【2026年9月】住宅ローン金利はいくら?」(2026年9月公開)、urbalytics.jp rent_stats・building_cap_rate_stats(2026年9月最新サンプル)。本記事は投資助言を目的とするものではない。
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。