字数: 2917 | 预计阅读时间: 6 分钟 | 浏览次数: 168
房贷利率创新高:flat35突破3.46%,东京投资利差收窄至临界
9月的房贷利率数据:三个不寻常的信号
2026年9月的房贷市场释放出三个不寻常的信号。
第一个,9月1日长期国债收益率(新发10年物)盘中触及3.000%,这是约30年来的首次。
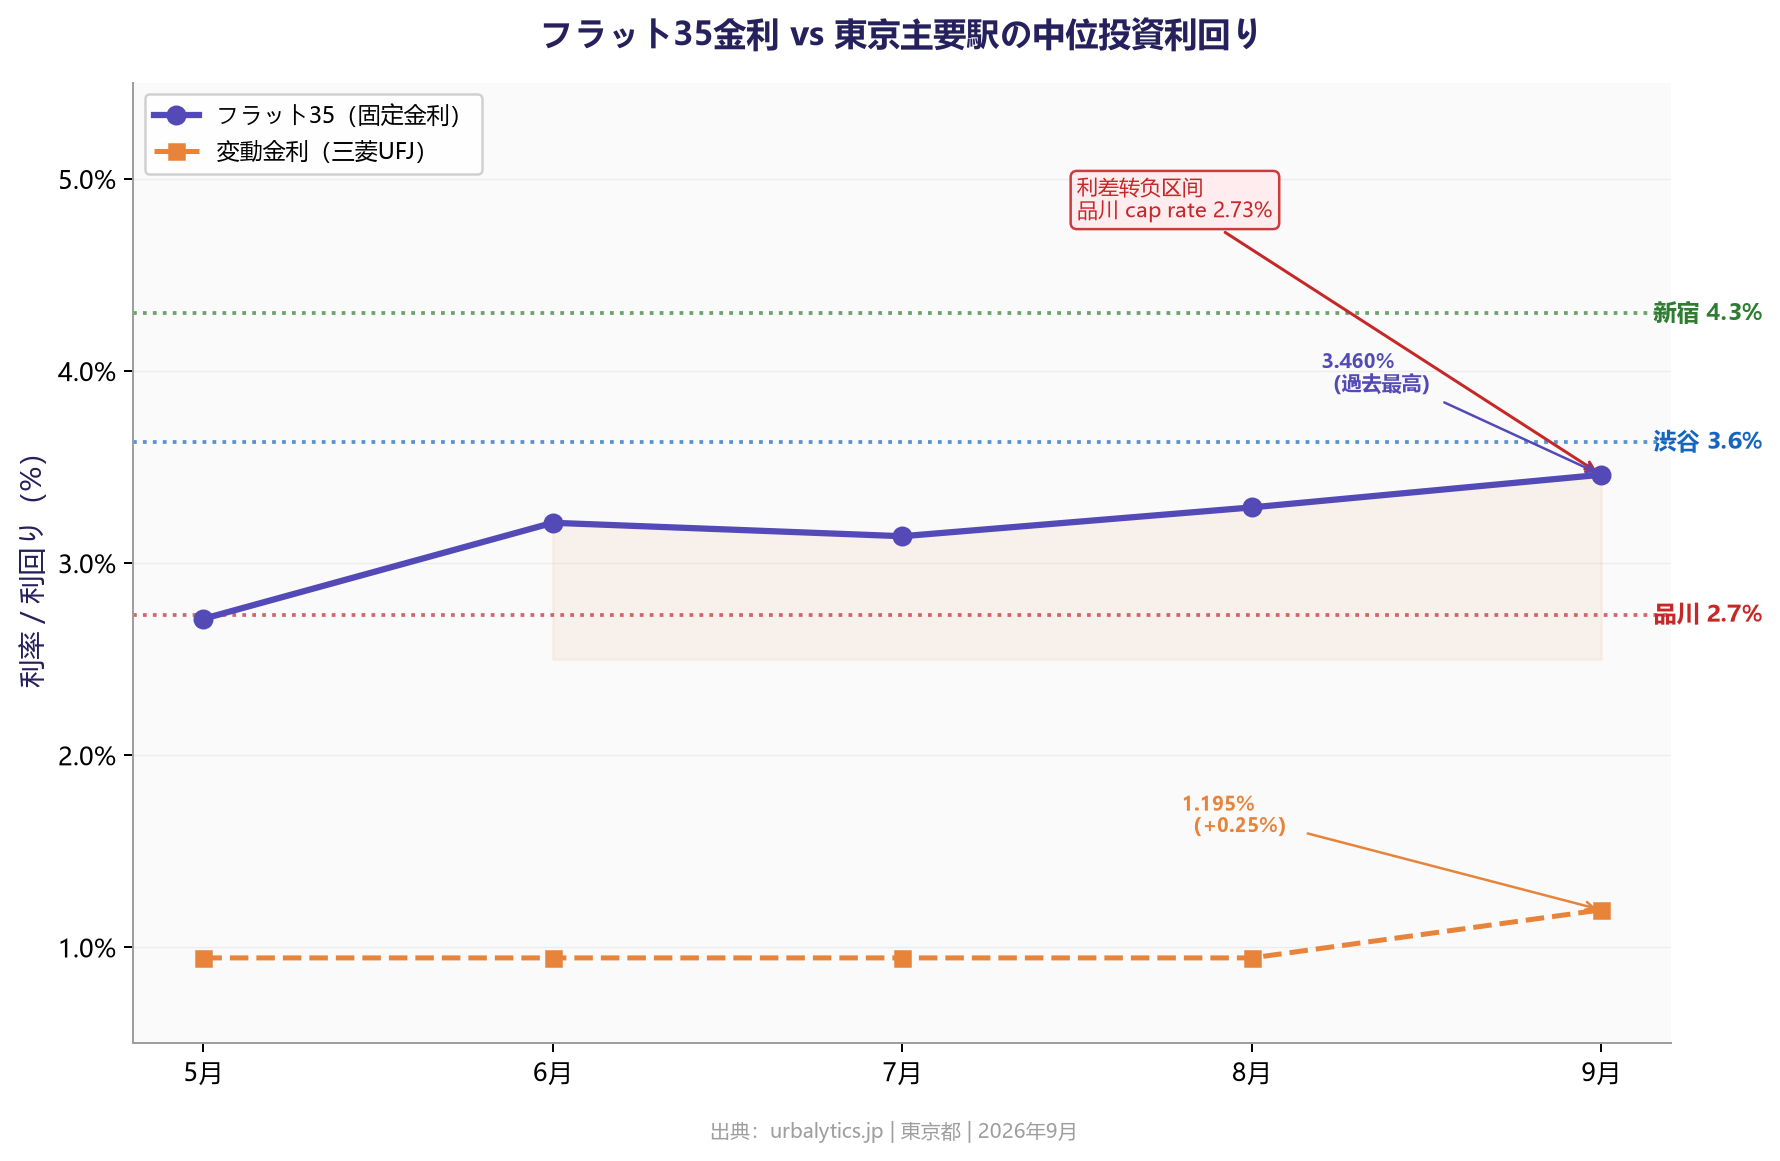
第二个,flat35(21〜35年、融资率9割以下、新机构团信付き)9月最频利率升至年3.460%,比8月的3.290%高出0.170个百分点,2个月连续上升,为2017年10月改订以来最高。
第三个,三菱UFJ银行与三井住友银行的变动型房贷最优惠利率分别升至年1.195%和1.525%,均上调0.25个百分点;与此同时,みずほ银行、りそな银行、三井住友信託银行的三行维持在年0.950〜1.080%的区间。
三组数字的同步出现,意味着房贷市场同时承受了「固定端长期利率上升」与「变动端短期政策利率传导」两类压力。这两类压力背后的驱动逻辑并不相同:长期利率跟随10年期国债利率,反映对未来通胀与财政状况的定价;变动利率跟随短期优惠贷款利率,反映货币政策正常化向零售端传导的节奏。9/18日银政策金利1.0%→1.25%的调整属于后者,9/1长期国债收益率3.000%属于前者。
月还款的实测:从变动跳到固定意味着什么
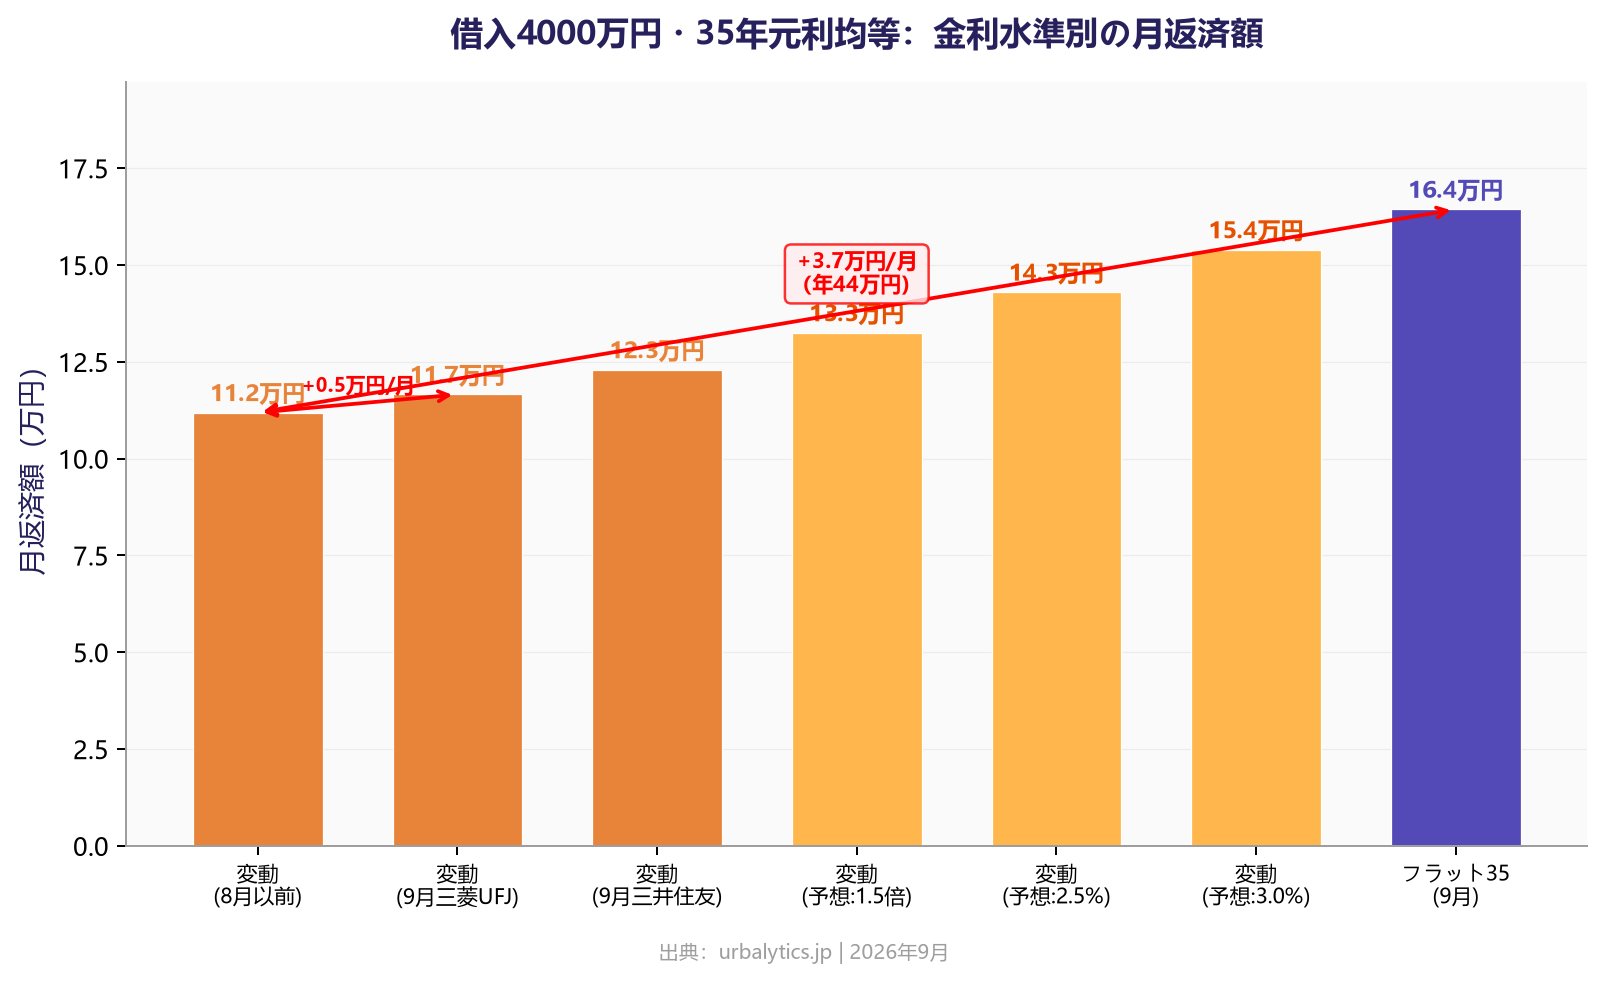
把房贷选择对生活杠杆的影响放到一组简单的数字上。借入4000万日元、35年元利均等还款,在9月变动型最优惠利率1.195%下月还款约11.7万日元。如果锁定为flat35的3.460%,月还款跳升至约16.4万日元,每月多支出的部分约3.7万日元,全年累计多支出44万日元。
这就是变动与固定之间的「确定性溢价」。在长期国债收益率还没突破2%之前,这个溢价是温和的,现在扩大到了让普通家庭难以忽视的水平。flat35的贷款条件中,融资率超过9成的新规贷款利率升至3.570%,年限50年的flat50更是达到3.700%。同一个指标也意味着,自有资金比例越高的购房者,锁定固定利率的边际成本越低。
利差是否还存在:东京主要站cap rate对比
利率上升对不动产投资者的传导,要看投资侧的收入端——不动产cap rate(年净收入除以资产价格)。urbalytics的按车站cap rate统计(2026年9月最新)显示,东京主要枢纽站的中位cap rate呈现明显的梯度分布:新宿4.30%(31件样本)、渋谷3.63%(57件样本)、品川2.73%(4件样本)。
把flat35的3.46%放在同一张图上,会发现一个有意思的现象。新宿的4.30%与flat35的3.46%之间还有0.84个百分点的正利差,意味着即便完全用flat35融资,新宿站的样本中位资产在纸面上仍能产生正向回报。渋谷的3.63%与flat35的3.46%之间只剩下0.17个百分点的利差,几乎是临界状态。而品川的2.73%已经低于flat35的3.46%,意味着如果以flat35融资购置品川站周边的物业,纸面上的收入无法覆盖融资成本。
这个对比有几个需要小心的细节。第一,cap rate是未扣除管理费、修缮积立金、固定资产税等持有成本的毛回报率(与urbalytics的rent_stats租金统计对应使用更准确),扣除后净回报率一般再低1到1.5个百分点。第二,品川的样本只有4件,统计的代表性弱于新宿的31件和渋谷的57件,第三,flat35与cap rate的比较没有考虑本金偿还——cap rate对应的是现金流收入,flat35的月还款中一部分是利息、一部分是本金偿还。
变动vs固定:现在的判断标准
在当前环境下,变动与固定的选择需要从「哪个数字更低」转向「哪个数字更稳定」。变动利率9月在1.195%(三菱UFJ)至1.525%(三井住友)的区间,已经比年初的0.945%—1.275%区间整体上移。日银政策金利1.25%已生效,预计下次政策决定会合(2026年内还有数场)进一步调整的概率不低,农林中金综合研究所预测2027年6月前后政策金利升至1.5%。
这意味着选择变动利率实际上是在做一个判断:未来12到18个月内政策利率再上调25到50个基点的可能性有多大。如果判断是「还会调」,那么选择变动意味着还款额从明年某个时点开始跳升;如果判断是「接近终点」,那么变动的现时低利率优势还能维持一段时间。
9月的情况有一个变化是,三菱UFJ和三井住友2行变动上升、3行继续据置——这说明银行对变动利率的定价出现了分化,并非全行业一致行动。对于正在考虑变动型的购房者来说,9月这一波说明:未来变动利率上调不会再以「全行业同时」的形式发生,而可能继续以2行/3行的比例分批进行。
固定端的判断逻辑是另一条主线。flat35已达3.46%是历史最高,这个数字的核心驱动是长期国债收益率3%水平。如果未来财政状况缓解、海外加息节奏变化,长期国债收益率回落,flat35也会回落;但如果通胀继续高于2%,财政继续扩张,长期国债收益率维持在3%上方甚至继续上行,那么现在锁定flat35就锁定了相对低点。
现在的3条判断规则
第一,flat35已达历史最高。进一步观察的核心指标是10年期国债收益率。这个收益率在2026年7月一度到2.900%、8月回落到2.685%、9月1日再次突破3.000%,9月17日收盘2.990%。如果10月维持在3%以下,flat35大概率会有微幅下调;如果继续上行,flat35也会跟进。
第二,变动利率选择的核心是「家庭收入能否覆盖利率上调后的月还款」。9月变动1.195%上调至2.0%(假设)的试算:4000万、35年的月还款从11.7万升至13.2万,月增1.5万日元。是否能够承受是这个选择的核心问题。
第三,cap rate的数据颗粒度比flat35本身的数字更重要。品川2.73%与渋谷3.63%之间近1个百分点的差距,在利率上升的环境下决定了投资侧是否还有空间。同样使用urbalytics的cap rate统计,可以按车站、按建筑类型、按年份拆开来看,新宿站与渋谷站不同年份的样本呈现的cap rate梯度也不同于彼此。
一句话判断
9月flat35 3.46%、变动1.195%—1.525%的组合意味着,不动产投资者面对的是「利率成本已达10年来高位、cap rate因地段而异」的双重环境。在flat35是名义利差接近零或转负的区域(如品川),应优先考虑变动型融资并准备月还款波动的预案;在正利差仍较厚的区域(如新宿),是否锁定flat35取决于对长期国债收益率走向的看法。按车站颗粒度的cap rate数据是这套判断的起点。urbalytics按车站颗粒度数据是跟踪这些指标变化的工具。
本文数据来源:住房贷款导航「住宅ローン金利の動向と見通し【2026年9月】」(2026年9月26日更新)、housingloan.jp「住宅ローンの金利動向(2026年9月更新)」、Sumamoge「【2026年9月】住宅ローン金利はいくら?」(2026年9月发布)、urbalytics.jp rent_stats、building_cap_rate_stats(2026年9月最新样本)。本文不构成投资建议。
版权声明:本文为作者原创内容。未经许可,请勿转载、复制或引用。如需使用,请联系作者或本站。