文字数: 3485 | 予想読書時間: 7 分 | 閲覧数: 158
新築のタワーマンションを買うとき、40年後の姿まで真剣に思い描く人は多くない。しかし2026年の日本は、この問いに向き合わざるを得なくなっている——全国のタワマンのうち築20年超がすでに3割強に達し、かつて人々を魅了したスカイラインは、今や「修繕積立金の不足」「建替え合意の難航」といった重い言葉と結びつき始めている。タワマンを堅実なアセットと捉えるクロスボーダー投資家にとって、これは遠い杞憂ではなく、目前に迫る「見えない請求書」だ。
一、「二つの老い」の重層化:タワマンは集中大規模修繕期へ
日本にはタワーマンションの厳密な法的定義はなく、業界では高さ60m以上・20階以上の分譲マンションを指すのが通例だ。不動産調査会社の東京カンテイによれば、2025年12月末時点で全国のタワマンは1,602棟・421,784戸。このうち築20年以上が625棟(全体の約39%)、築30年以上も136棟(約8.5%)に上る。言い換えれば、日本のタワマンは3棟に1棟以上がすでに「中年期」に差し掛かっている。
この数字の背後には、日本のタワマン投資が避けて通れない構造的テーマ——「二つの老い」がある。すなわち、建物そのものの物理的老朽化と、区分所有者層の高齢化が同時進行するという現実だ。階数が高く設備が複雑になるほど、外壁、エレベーター、給排水、消防設備の大規模修繕は特殊工法や高所作業への依存度が高まり、単価は一般的な中低層マンションより大幅に高い。加えて、最初期の入居者の多くは既にリタイア期に入り、収入は逓減局面へ。一方で修繕コストは逓増カーブに乗る。「より多くの費用が必要」なのに「拠出余力は細る」というねじれが、工事の問題をガバナンスの問題へと変質させる。
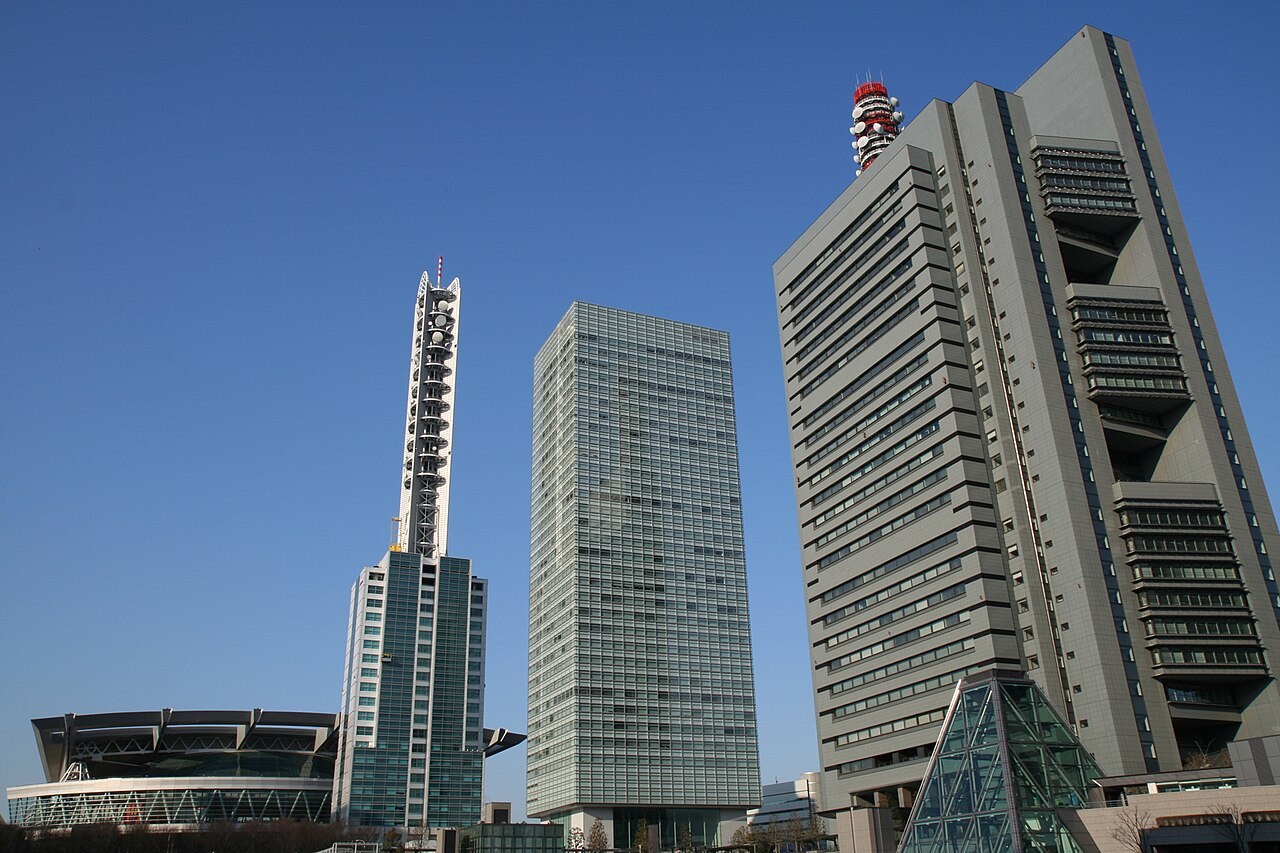
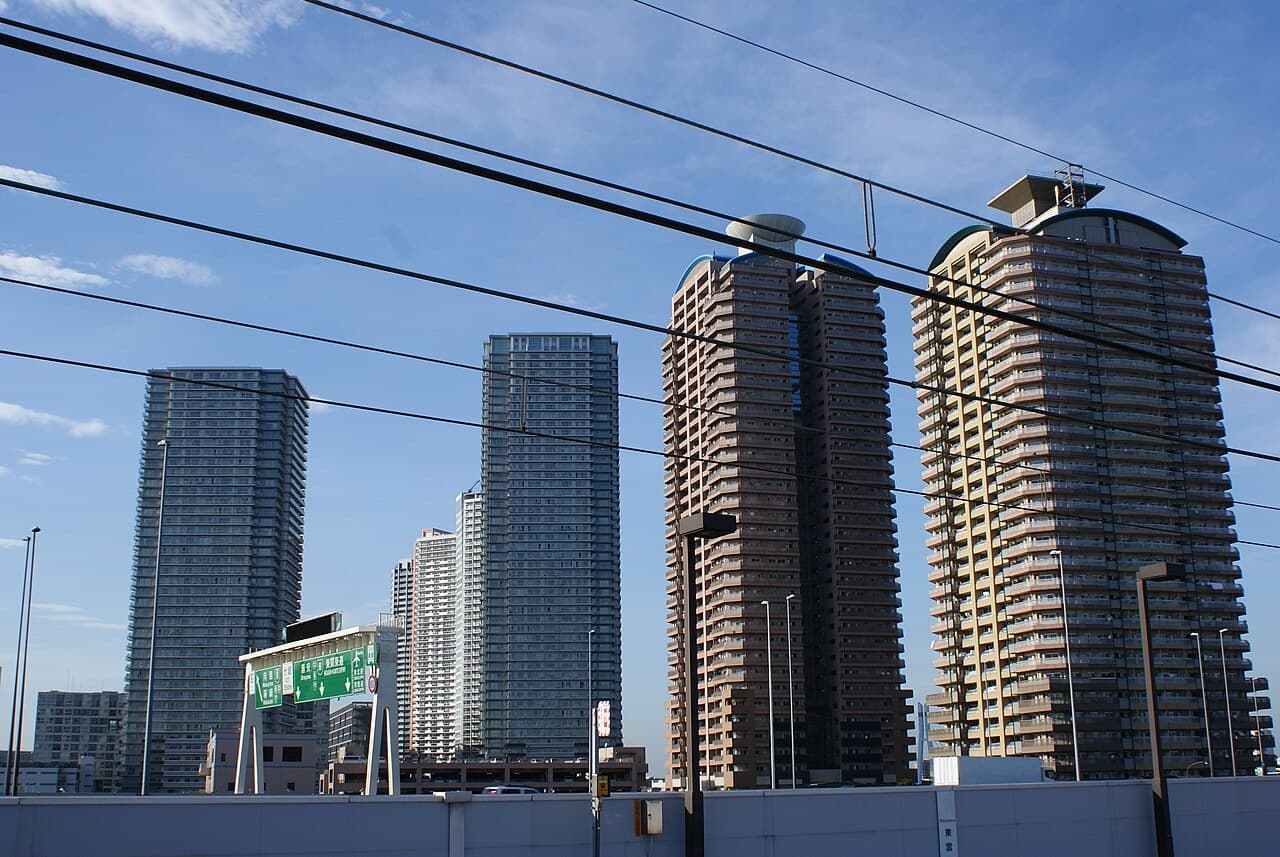
築年が進む首都圏のタワマン群
二、ケーススタディ:日本最古のタワマン「与野ハウス」の実勢価格
この曲線を理解する最良の方法は、終点まで歩んだサンプルを見ることだ。日本で最古とされるタワマンが、埼玉県さいたま市中央区上落合にある「与野ハウス」である。地上21階、1976年竣工、2026年に築50年を迎える。総戸数は463戸。報道によれば、70歳以上の高齢世帯が過半を占める——運転免許返納で駐車場の空きが目立ち、デイサービスの送迎車がひっきりなしに出入りする。分譲賃貸化された住戸も増え、都心通勤の若年層に加え、外国籍入居者も少なくない。「二つの老い」を体現する生きた標本と言える。
興味深いのは、与野ハウスが荒廃とは無縁な点だ。50年の間に大規模修繕を4回実施しており、その頻度は業界でも優等生に数えられる。さらに重要なのは資産価格である。Urbalyticsの成約・在庫データによれば、築50年の当物件でも3LDKの成約・売出は3,000万〜4,680万円のレンジで安定。1号棟87.41㎡は7月に4,650万円で成約し、坪単価は約175.6万円。63.36㎡・3LDKの賃貸事例は月額約10万円だ。築半世紀でも価格が崩れない理由はロケーションにある。埼京線・北与野駅から徒歩1分、さいたま新都心駅へも8分という圧倒的な近接性だ。これはUrbalyticsの「物件動向」ツールの価値そのもの——特定建物の成約・売出・賃貸履歴を可視化し、「古いタワマンはいくらが妥当か」を感覚ではなくエビデンスで判断できる。
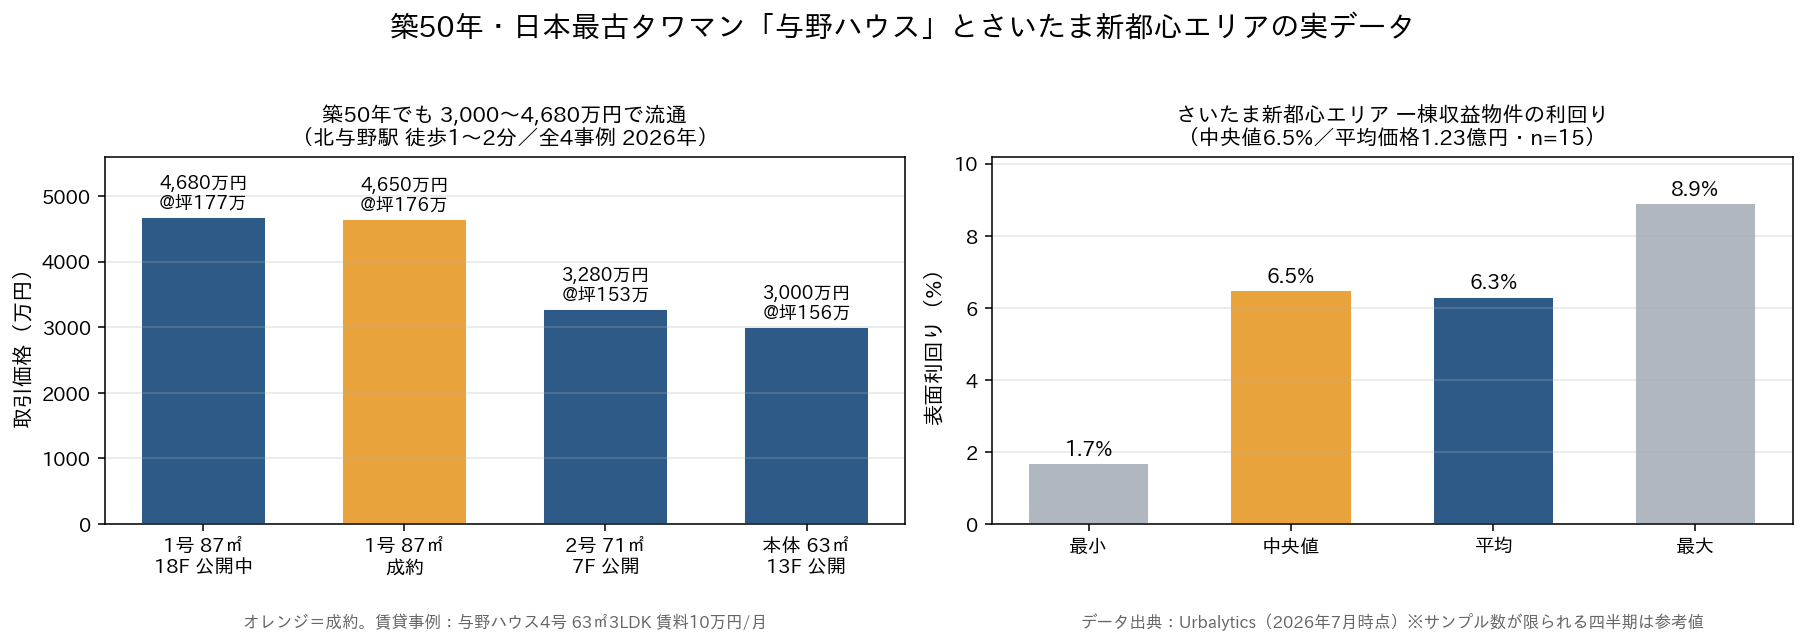
与野ハウスの成約例とさいたま新都心の利回り(データ出典:Urbalytics)
三、真のリスクは躯体ではなく「合意形成」にある
与野ハウスは、優れた立地が価格を下支えすることを示す一方で、タワマン資産の最も脆弱な環も露わにした——意思決定である。東洋経済の報道によれば、第4回大規模修繕の検討過程で、建替えが真剣に議論された。北与野駅徒歩1分という立地なら、建替え後の資産価値は数倍化も見込める。しかし初期入居の高齢オーナーの強い反対に直面した。等価交換で同等面積を得るには各戸1,000万円超の自己負担が必要となり、数年に及ぶ工期中の仮住まい・転居費用も重くのしかかる。最終的に建替え案は立ち消え、方針は「手当て的な修繕」に後退した。
こここそ投資家が最も警戒すべき点だ。タワマンの命運は、鉄筋コンクリートではなく、区分所有者総会の一決で左右される。投資目的の所有者、外国籍オーナー、静かな老後を望む自住者が混在し、「大規模修繕をやるか・積立金を増額するか・建替えるか」の利害が真逆に振れれば、合意形成は容易に膠着する。クロスボーダー投資家は特に注意が必要だ。遠隔保有、言語の壁、「賃料収受が目的で追加拠出は避けたい」という姿勢は、客観的にみて修繕・建替え議案を難産にする要因の一つとなる。修繕積立金が長期的に不足し、議論も不決着のままなら、台帳上の資産は東洋経済が警鐘を鳴らす結末——「壮大な廃墟」へと緩やかに傾斜していく。
タワマンのガバナンスの核心は区分所有者間の合意形成にある
四、コスト上昇と市場の分化:「見えない請求書」を避けるには
この請求書を重くしているのは、二つの力が同時に働いているからだ。第一に、建設費・人件費の持続的上昇で、2回目・3回目の大規模修繕の見積りが、策定当時の積立計画の前提を大きく上回り、「計画的ギャップ」が広範に生じている。第二に、「地雷を踏むか否か」への市場の再プライシングである。ガバナンス良好・積立金が潤沢・立地が強固なタワマンは選好され、口座が痩せ、住民高齢化が進み、合意形成に難がある物件はディスカウントされ始めている。この分化は、LIFULL HOME'Sが指摘する首都圏の「局地バブル」や新築価格の二極化と同根で、資金が「確実性」に収斂している表れだ。
収益獲得を目的とする投資家にとって、これはデューデリジェンスの重心を前倒しすることを意味する。購入前には利回りを見るだけでなく、長期修繕計画を精査し、積立金残高と各戸の月額拠出を照合し、所有者構成における投資・自住の比率にも目を配りたい。ロケーションの参照値として、Urbalyticsによれば、さいたま新都心エリアの中古マンションは月額賃料平均約12.6万円、坪単価の中央値約0.293万円、収益物件の表面利回り中央値約6.5%、平均成約価格約1.23億円(サンプル15件、2026年7月)。良い立地は依然として堅実なキャッシュフロー基盤を与えるが、同一エリアでも「積立健全」な棟と「口座が枯渇」した棟では、将来の保有コストが大きく乖離する。本当のリスクプレミアムは、滅多に開かれない修繕の台帳に潜んでいる。
コスト上昇下で、タワマン資産の分化が鮮明に
結語
タワマンは築50年を迎えたからといって、一夜にして価値を失うわけではない——与野ハウスの実勢がそれを示している。だが、価格を支えるのは鉄骨やガラスだけではなく、立地・ガバナンス・そして収支が釣り合った修繕の台帳だという教訓も同時に突き付ける。クロスボーダー投資家にとって、購入後に厚みを増す「見えない請求書」を受け取るより、発注前に長期修繕計画と積立金残高を徹底確認する方が賢明だ。特定のタワマンが所在するエリアの賃料水準・利回り・成約動向を素早く把握したいなら、Urbalyticsでこの「見えない台帳」を前倒しで開いておくとよい。
タグ
#日本不動産 #タワマン投資 #タワーマンション #修繕積立金 #首都圏 #埼玉不動産 #さいたま新都心 #与野ハウス #大規模修繕 #合意形成 #クロスボーダー投資 #利回り #中古マンション #資産老朽化 #Urbalytics
References(参考文献)
東洋経済オンライン「『投資目的や外国人オーナー』で意見集約が困難、タワマン修繕積立金の見えない出口、なれの果ては壮大な廃墟か」、2026年7月28日、https://toyokeizai.net/articles/-/952214
東京カンテイ 全国タワーマンションストック統計(東洋経済経由)、2025年12月末
LIFULL HOME'S 新築マンション価格調査/首都圏賃料・二極化の所見(健美家経由)、2026年7月28日、https://www.kenbiya.com/ar/ns/research/price_trends/10384.html
Urbalytics プラットフォーム内部の成約・賃料・利回りデータ(与野ハウス 物件動向、さいたま新都心 rent_stats / building_cap_rate_stats)、2026年6〜7月、https://www.urbalytics.jp
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。