文字数: 4564 | 予想読書時間: 10 分 | 閲覧数: 43
返済期間が50年まで延びた瞬間、東京の住宅購入の勘定はもはや金利で勝負するのではなく、あなたが置く賃料の前提で決まる。
9月14日夜、日本のテレビニュースには二つの映像が同時に流れた。片方は3日後に開かれる日本銀行の金融政策決定会合で、市場は政策金利の再引き上げが議論されるとの見方が優勢。もう片方は街頭インタビューの40代女性で、「毎月の返済額がもう少し下がるなら、50年でも受け入れられる」と語っていた。
この二つを並べて見ると、単独の金利ニュースよりもいまの東京住宅市場の実相がよく見える。金利は上がり、価格は下がらない。そこで市場がひねり出した出口が——時間を延ばすことだ。
9月17日までに、まずは利息欄を読み解く
日本の住宅ローンの金利タイプは固定と変動の二つのみで、今回、政策金利に引かれて動くのは後者だ。TBSは住宅ローン比較サービス MOGE CHECK の取締役・塩澤 崇氏の試算を引用している。借入5,000万円・期間35年の場合、固定3.5%の毎月返済額は20万6645円で、総利息は3679万円に達する。
同額を変動1.2%で借りると、毎月返済額は14万5851円、総利息は1126万円——両者の差は2,500万円超で、ほぼ都内郊外の小型住戸の価格に等しい。
ただし変動の代償は不確実性だ。塩澤氏の試算はより現実的なシナリオも示す。変動金利が1.2%から1.5%へ上昇すると、総利息は1126万円から1430万円へ、30bpで300万円膨らむ。早ければ10月にも各行が見直しに動く可能性がある。
固定側のプライシングも同様に動いている。健美家は9月12日と13日に連続で解説を出し、2026年9月1日発行の新発10年国債の利回りが約30年ぶりに3.0%台に乗ったことを指摘。固定金利のベースはこの種の中長期金利に、銀行の資金コスト、借り手と物件のリスク評価、そして銀行の利ざやを上乗せして決まる。
つまり、すべての借り手に共通する地盤が、すでに底上げされているということだ。
価格が下がらないから、期間が延びた
「50年ローン」を与太話から商品へ押し上げた真因は、価格の粘着だ。不動産経済研究所によれば、2026年上半期の東京23区新築分譲マンションの価格中央値は1億2000万円、7月単月の平均価格は一部の超高額案件に押し上げられ2億6000万円となった。
この水準で35年の標準期間で月返済をはじくと、一般的な給与世帯では成立しにくい。
そこで市場の対応は期間延長だ。住宅金融支援機構の2026年1月調査では、返済期間が40年超のローン比率は2023年10月の1.7%から5.5%へと、3年余りで3倍強に拡大した。
塩澤 崇氏は50年ローンの功罪を端的に述べる。メリットは毎月返済が下がり、所得に対する返済負担率が低下することで、むしろ借入可能額が増える点。浮いたキャッシュフローを投資に回すこともできる。
デメリットは二つ、しかもいずれも長期的だ。
一つ目は総利息の顕著な膨張——同じ元本でも、余分な15年は利息が回り続け、そのコストは最終的に「総支出」として30年後のバランスシートに現れる。
二つ目、そしてより危険なのは残債割れ。初期の元本返済が極端に遅いため、途中で売却が必要になった際に、売却代金が残債に届かず、資産だったはずの家が持ち出しなしでは手放せない負債に変わるリスクだ。
番組でキャスター井上貴博氏が述べたひと言は、じつは最も冷静だ。選択肢が増えるのは良いことだが、「通常の返済期間では到底届かない水準まで住宅価格が上がり、結果として50年ローンを発明せざるを得ない」という事実自体が、すでに正常ではない。
三鷹の試算、差は一つの前提にある
TBSは具体的なモデルで50年の総コストを試算した。東京・三鷹、2LDK、築10年、駅徒歩10分。
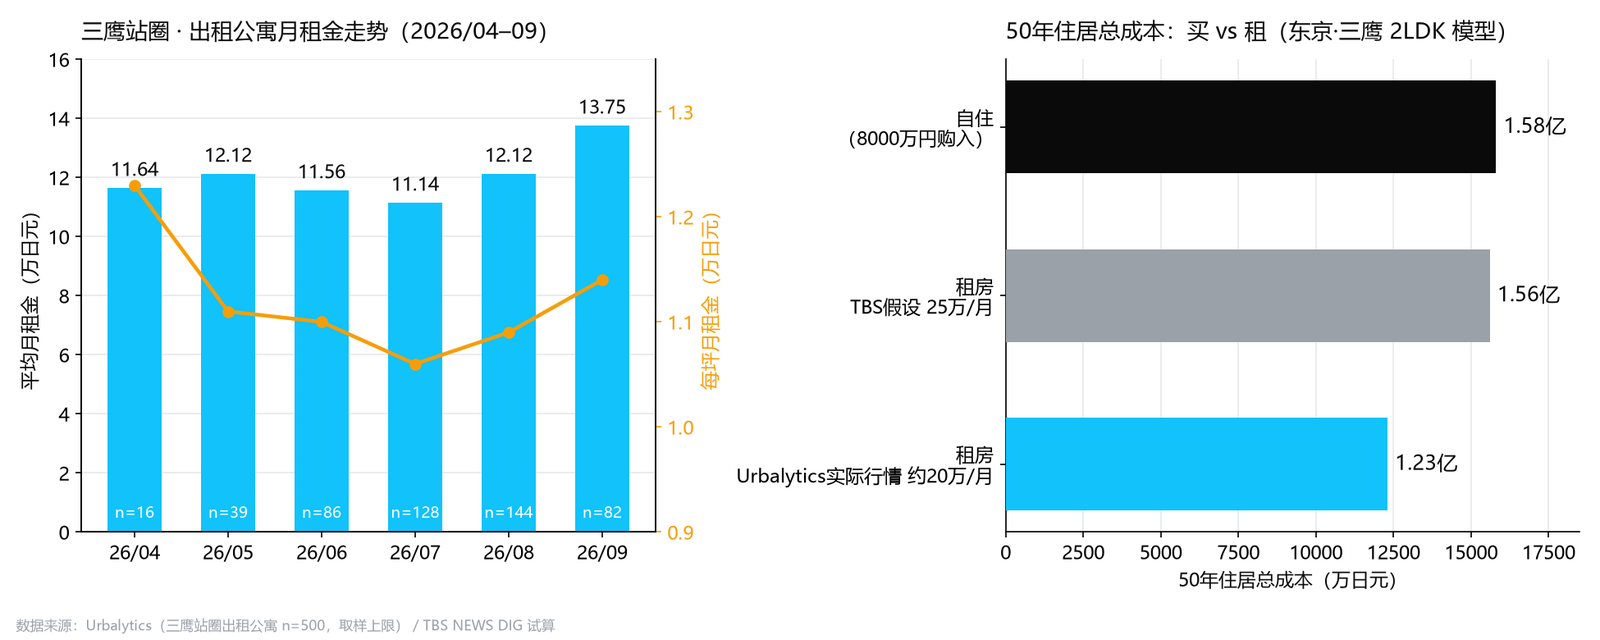
購入(自用)側は、物件価格8000万円、金利2%、固定資産税は年25万円、修繕予算500万円で、50年累計コストは約1億5800万円。賃貸側は月25万円、2年ごとに1カ月分の更新料として、50年で約1億5600万円。
二つの数字はほぼイーブンで、番組は「どちらにも理がある」と結んだ。だがこの引き分けは、「月25万円」というただ一つの仮定の上に成立している。
Urbalyticsプラットフォームの賃料統計で検証した。三鷹駅圏の賃貸マンションの賃料単価(中央値)は1平米あたり3280円。60平米の2LDKに換算すると、実勢は月20万円前後であり、モデルの25万円ではない。
この月5万円の差は、50年のタイムラインに置くと構造的な乖離になる。
Urbalytics インサイト 三鷹駅圏の実勢賃料単価で再計算すると、50年の賃貸総コストは約1億2300万円。TBSモデルより約3300万円低く、購入(自用)案よりも約3500万円低い。すなわち、「買いと賃貸が拮抗する」という広まった結論の感応度は、金利や価格よりもむしろどの賃料数字を使うかに強く依存する。
だからといって賃貸が必ず割安という意味ではない。購入案の50年コストには、最終的に自分のものとして残る不動産が含まれる一方、賃貸の1億2000万円超は純粋な消費だ。だが一つ確かなのは、「買うのが得か借りるのが得か」を論じる前に、賃料の前提を可視化しなければ、結論は前提の反響でしかないということだ。
賃料サイドも、すでに動き始めている
ローンから視線を賃料へ移すと、もう一つ見落とされがちな変数に気づく。上がっているのは価格だけではない。
Urbalyticsの月次時系列によれば、三鷹駅圏の賃貸マンション平均月額賃料は2026年4月の11.64万円から9月の13.75万円へと波打ちながら上昇した。注記すると、同期間の坪単価はむしろ1.23万円から1.14万円へ微低下——総額の上振れは、単価の全面的な上昇ではなく、募集住戸の平均専有面積の拡大による影響が大きい。なお9月サンプルは82件にとどまり、参考値。
このディテールは重要だ。いま三鷹の賃料圧力は「借りられる住戸が高くなった」形で表れやすく、「同じ住戸の値上げ」ではない。予算に敏感な借り手にとって、選べる面積が上方に押し上げられている。
賃料の上昇と並行して、もう一つのリスクラインも締まりつつある。TBSの報道では、賃貸では65歳前後から貸主の警戒が強まり、ローン側では遅くとも50歳以降に審査が明確に厳格化するという。
リスク提示 買いと賃貸の二つの道には、それぞれ制度的に門が閉まり始める年齢がある。ローン側はおおむね50歳前後、賃貸側はおおむね65歳前後だ。40代以降に東京定住を検討し始める越境購入者にとって、「もう2年待つ」という判断そのものがコストを伴う。
市場も出口を模索している。神奈川県藤沢市の賃貸マンション「ノビシロハウス亀井野」では、通常7万円の月額賃料を、独居高齢入居者の「見守り役」を引き受ける入居者に対して半額の3.5万円にする——条件は月1回のお茶会、週2回以上の声掛け。連絡が取れない場合はLINEでの確認でも可。14日現在、7戸の入居者のうち5戸が独居高齢者、残る2戸は20代の若者だ。
この種の設計は市場全体ではまだ少数だが、示唆する方向性は明確だ。高齢化と賃料上昇が並進する市場では、賃貸借契約は価格の交換だけでなく義務を含む契約へと書き換えられつつある。
越境購入者への三つの実務ポイント
中国からこの市場を見る買い手にとって、今回の日本の変化で最も持ち帰るべきは「東京の価格はさらに上がるのか」ではなく、意思決定に直結する次の三つの判断だ。
第一に、金利タイプの選択はもはや方向当てではない。健美家の二つの解説で最も示唆的なのは、「固定金利の本質は『将来の金利を当てること』ではなく『将来の返済負担を確定させること』」という点だ。10年国債が3%に乗る局面では、固定と変動の利ざやは「無料の保険」ではなくなる。何に対して対価を払うのか、自覚的であるべきだ。
第二に、50年ローンは非居住者には基本的に現実的な選択肢ではない。日本の金融機関は、外国籍・非居住者の借り手について年齢、在留資格、収入証明などの要件がもとより厳格で、超長期は「完済年齢」への懸念を一層強める——それを利用可能なツールとしてではなく、市場シグナルとして読むのが正確だ。
最後に、最も実務的な点。自分のモデルでは、仲介が口頭で言う「この辺はだいたいこのくらい」ではなく、実成約ベースの賃料単価を使ってほしい。三鷹の事例では、月5万円という賃料前提の違いが、50年後には3,300万円という結論の違いになる。
この種の前提を検証可能な数字に置き換えるなら、Urbalyticsの賃料統計と一棟利回り分布は駅圏ごとに直接呼び出せる。三鷹駅圏で流通中の一棟収益物件の表面利回り(中央値)は約5.26%。これは「聞いた話」よりもはるかに頼れる出発点だ。
#東京の住宅購入 #日本の住宅ローン #50年ローン #住宅ローン #日銀利上げ #長期金利 #三鷹 #買うか借りるか #東京の賃料 #日本不動産投資 #残債割れ #越境購入 #Urbalytics #日本不動産データ
※ 本文の画像はAI生成のイメージであり実写ではありません。図表はUrbalyticsのデータに基づき作成。
参考情報
- TBS NEWS DIG(Nスタ解説), 2026, 「住宅ローンまた上昇か…お得なのは持ち家?賃貸? 金利が引き上げで"超長期"住宅ローンが増加」, https://news.yahoo.co.jp/articles/b72bbec2a646269ac0c1a4dfa9d6d26818db9fab
- TBS NEWS DIG(Nスタ解説), 2026, 「あなたは持ち家派?賃貸派? 賃貸の家賃上昇傾向も…"ある条件"で家賃が半額になる物件も」, https://news.yahoo.co.jp/articles/a9d1ba2a24b873e207378440f8e5c7ca4a892b9d
- 健美家, 2026, 「長期金利3%の衝撃!固定金利はどうやって決まるのか【前編】」, https://www.kenbiya.com/ar/ns/loan/interest_rate/10510.html
- 健美家, 2026, 「長期金利3%の衝撃!固定金利はどうやって決まるのか【後編】」, https://www.kenbiya.com/ar/ns/loan/interest_rate/10511.html
- 住宅金融支援機構, 2026, 「住宅ローン利用者の実態調査」(2026年1月調査・TBS報道経由), https://www.jhf.go.jp/
- 不動産経済研究所, 2026, 首都圏新築分譲マンション市場動向(TBS報道経由), https://www.fudousankeizai.co.jp/
- Urbalytics, 2026, 三鷹駅圏 賃料統計・一棟利回り統計(プラットフォーム内部データ), https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。