文字数: 6058 | 予想読書時間: 13 分 | 閲覧数: 165
「他人資本で富む」から「キャッシュフロー赤字」へ——高レバレッジ時代の終幕
かつて「ゼロ頭金+高レバレッジ+賃料で債務返済」により資産を急速に積み上げる投資ロジックは、金利上昇、規制強化、コスト高騰、キャピタルゲイン期待の下方修正という複合ショックの下で完全に機能不全に陥った。日本銀行はすでに利上げサイクルに正式移行し、ローン金利は概ね2%〜3.5%に引き上げ。都市中枢の投資物件の利回りは2%〜3%に低下している。同時に、維持費、耐震基準対応や建物修繕費が大幅に上昇し、従来の低コスト保有で雪だるま式に拡大する戦略は成立しなくなった。
スーパー大家(Super Oya-san)モデル
「スーパー大家(Super Oya-san)」モデルとは、2000年代〜2010年代半ばの不動産投資ブーム期に広く流行したレバレッジ型投資手法で、主に会社員や中間層個人を対象としていた。
典型的なやり方は、極めて低い頭金、場合によっては「ゼロ頭金」で高比率の銀行融資(フルローン/オーバーローン)を受け、一棟アパート(木造または軽量鉄骨の低層集合住宅が中心)を取得。賃料収入で返済を賄い、資産価値の増加を目指すというもの。
当時は超低金利環境に加え、不動産仲介、金融機関、保証会社の「三位一体」運用により、経験・資本に乏しい投資家でも容易に参入し、いわゆる「大家さん」になれた。
このモデルは一時、「他人の資金で経済的自由を実現する」FIREの象徴として語られ、都市伝説めいた成功談にまで持ち上げられた。参入ハードルは低く(年収300万円程度から開始可能)、銀行の方針も追い風(大手でもオーバーローンが可能で審査は緩め)、物件価格も上昇基調だったため、短期間に多くの人を惹きつけた。
代表的な人物と成功事例
金森重樹(Shigeki Kanamori)
著作:『1年で10億つくる!不動産投資の破壊的成功法』
特徴:収益還元法を用いた一棟投資の裁定で、「通販大家さん」プロジェクトを立ち上げ、通販型の大家を多数育成。
モデル:仲介マッチング → 高レバレッジ融資 → 一棟物件投資 → 管理委託 → キャッシュフロー黒字化。
藤山勇司(Yūji Fujiyama)
著作:『年収300万円でも大家になれる』
低所得でも不動産投資家になれることを説いた啓蒙的存在。
地方の高利回り小規模アパートから始め、積み上げで雪だるま式に拡大することを主張。
木村隆之(Takayuki Kimura)
代表書籍:『区分マンション投資で毎月20万円を得る!』
区分マンションに焦点を当てつつも、ローンを活用した「資産型インカムパイプ」の構築を推奨。
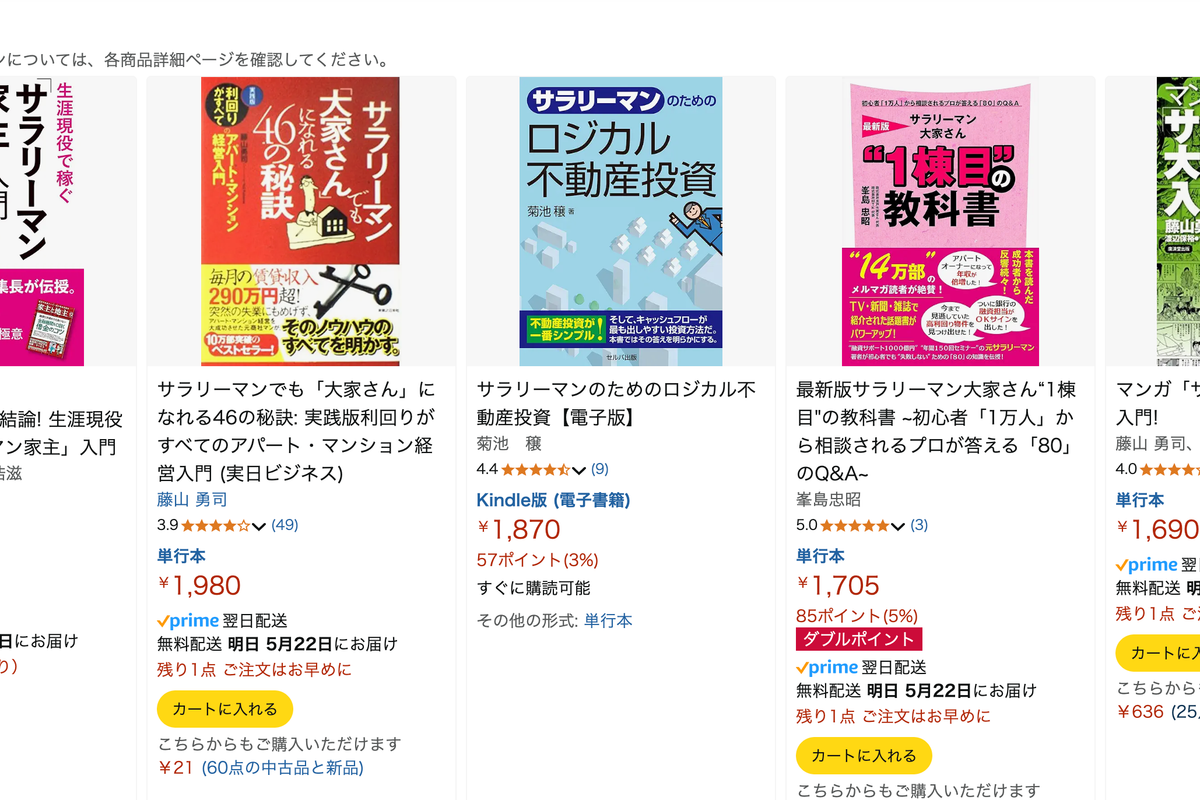
Amazonで「Super Oya / Salaryman Oya」を検索すると、多数の関連書籍が見つかる。こうした「著名人」の多くはアセットマネジメント(AM)や投資助言会社を設立し、市場が下向くなか手法を変えつつ、新規参入者向けビジネスを展開している。
近年増加する破綻・不祥事
近年、「スーパー大家(Super Oya-san)」モデルは深刻な逆風に直面し、その背後にあるシステミックな脆弱性が露呈。金融・社会問題を惹起した。
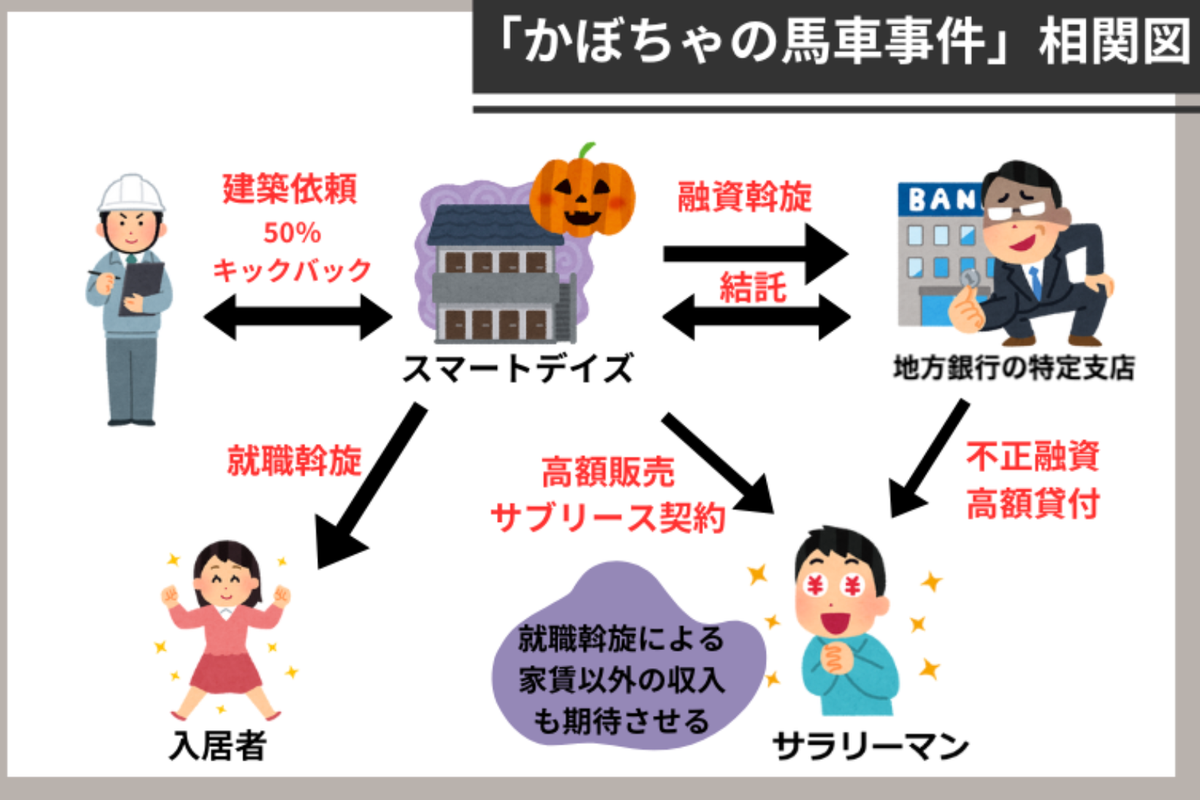
象徴的なのが2018年の「スルガ銀行 シェアハウス事件」である。多数の投資家が仲介業者と銀行の共謀により、架空の収入資料や賃料予測を用いて全額融資を獲得し、「かぼちゃの馬車」ブランドの女性向け共住型賃貸(シェアハウス)を購入。見かけは安定収入でも実態は空室率が高く、賃料回収と運営が崩壊して、最終的に投資家の連鎖的な債務不履行や個人破産、さらには自殺事案まで発生し全国的な問題となった。金融庁が調査に介入し、各行に個人の投資用不動産ローン審査の全面的な引き締めを求め、高レバレッジ一棟投資の黄金期に終止符が打たれた。また、コロナ後にローン圧力や空室増で物件売却を余儀なくされた「個人大家」の事例も報じられ、「ゼロ頭金で損しない」という神話はすでに破綻したことが裏付けられた。これらを機に「スーパー大家」は理財の偶像から「金融事故」の警鐘へと位置付けが変わった。
近年の主要事案の一覧
「かぼちゃの馬車」シェアハウス崩壊(2018年):Smart Days(スマートデイズ)が運営した女性専用シェアハウス「かぼちゃの馬車」は、多くの会社員投資家をスルガ銀行の高レバレッジ融資で一棟購入へ誘導。しかし運営不振で賃料収入がローン返済を下回り、投資家が財務窮境に陥った。事件発覚後、金融庁が調査に乗り出し、スルガ銀行の不適切融資が判明。個人向け不動産投資ローン政策は大幅に引き締められた。
「TATERU」虚偽ローン申請スキャンダル(2018年):不動産テック企業TATERUが、顧客の知らないうちに預金情報を改ざんし、より高額の融資を引き出していたと報じられた。これにより同社株価は急落、投資家心理は悪化し、当局は不動産ローン申請プロセスの審査を強化した。
「レオパレス21」建築不備問題(2019年):大手賃貸住宅デベロッパーのレオパレス21が建設した多数のアパートで、防火・遮音など建築基準違反が発覚。多数の入居者が退去を余儀なくされ、投資家は資産価値の毀損と賃料損失に直面。物件取得時の建築品質チェックの重要性が浮き彫りとなった。
見て取れるように、破綻を招いた企業の多くはデベロッパー自身である。こうした企業は銀行と組み、属性の良い投資家に対して緩い条件を提示していた。
破綻を招いた仕掛け:一物件一会社スキーム
日本の不動産投資分野では、「一物件一会社スキーム」と呼ばれる手法がかつて流行し、とりわけ「スーパー大家(Super Oya-san)」モデルが隆盛の頃に支持された。
このスキームの核心は、投資用不動産を一棟購入するごとに、当該物件を保有する独立の法人(通常は株式会社)を設立することにある。実態の総合的な与信状況を見えにくくし、高いLTVでの借入を重ねて雪だるま式に投資を拡大する発想だ。基本的な流れは次の通り。
法人設立:投資家は各物件ごとに新法人を設立し、その名義で融資申請・物件取得を行う。
融資申請:新設法人を借入主体として銀行に融資を申請。銀行は当該法人の財務を基に審査する。
物件取得:融資実行後、法人名義で目標物件を取得。
賃料運営:賃料収入は法人に帰属し、返済や運営費に充当。
税務戦略:減価償却や費用計上など、法人会計を通じた税務最適化を図る。
このスキームの利点と魅力
融資の柔軟性:各法人が独立した借入主体となるため、個人の与信枠の制約を回避しやすい。
リスク分散:各物件の運営・財務リスクをそれぞれの法人内に閉じ込め、ポートフォリオ全体のリスクを低減。
税務最適化:法人の財務設計により、税務上の最適化を図れる。
しかし、スルガ事件を契機に不動産向け融資の審査は一段と厳格化。新設法人への融資審査も一層慎重になった。あわせてCICなど信用情報機関によるデータ取得・共有が強化され、「一物件一会社」で実態を見えにくくする手法は見抜かれやすくなっている。
2025年—スーパー大家モデルの末路
2025年時点で、日本の不動産投資環境は大きく変化し、「スーパー大家(Super Oya-san)」モデルの持続可能性はほぼ失われた。主な変化と影響は以下の通り。
#1 日本銀行(BOJ)が本格的な利上げ局面へ。先行きも上昇基調との見方
2024年末、日銀は10年以上続いた超緩和を転換し、政策金利を0.25%へ引き上げ、2025年第1四半期にはさらに0.5%へ再引き上げた。世界的には依然低金利だが、長年低利のレバレッジに依存してきた不動産市場には重大な衝撃である。各行は住宅ローンや投資用不動産ローンの金利を引き上げ、特に地銀は投資用物件の貸出金利を2.0%〜3.5%程度へと設定。投資のキャッシュフローを大きく圧迫した。従来の全額融資により賃料で「月々の返済を相殺」するモデルは、金利上昇環境下ではキャッシュフロー赤字(赤字の家主という状況)に陥る。
さらに、2025年下期〜2026年にかけて1〜2回の追加利上げがあるとの見方が優勢で、日銀当局者も「政策の正常化」への回帰を明言している。つまり、過去10年より高い金利水準が継続する公算が大きく、将来リターンの期待は圧縮される。このような金融条件下では「借入に依存して稼ぐ」大家モデルは事実上破綻し、資金はより流動性が高く運営コストの低い資産へと向かいやすい。「スーパー大家」は過去のラベルとなった。
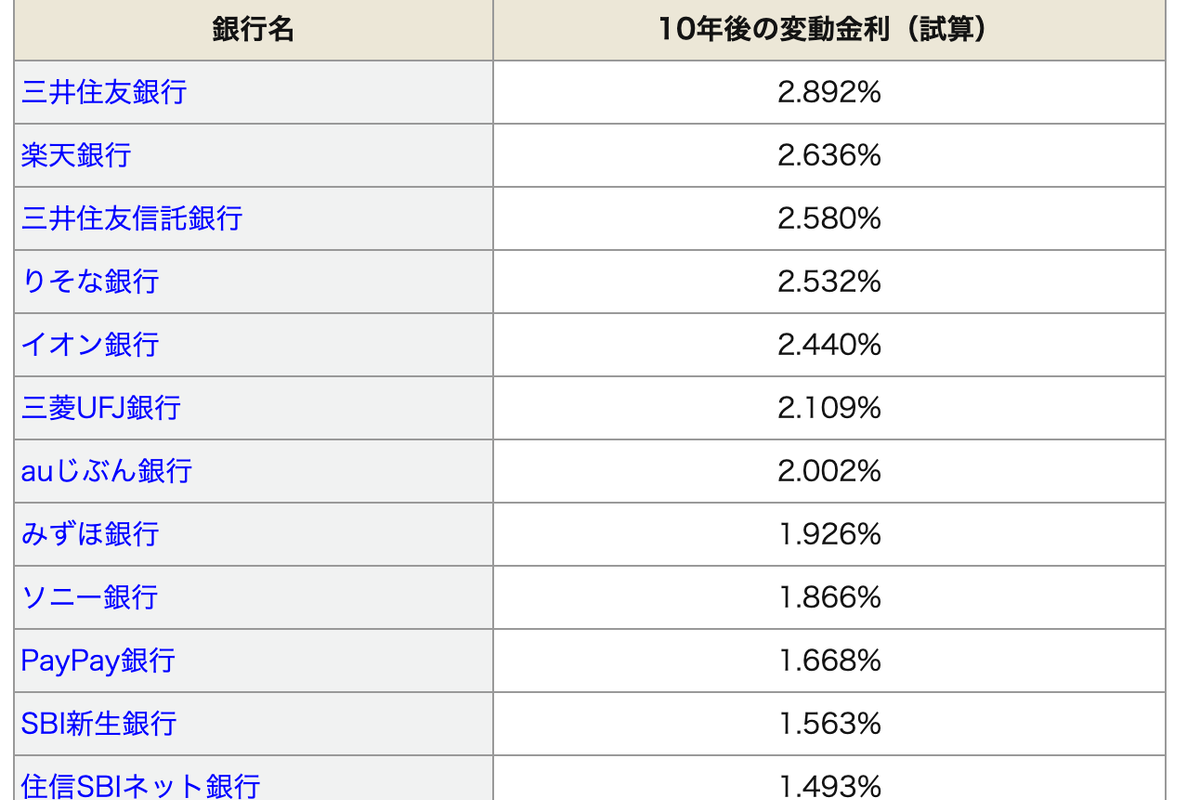
最新試算では、10年後の住宅ローン変動金利に銀行間で大きな差がある。
最低金利:住信SBIネット銀行 1.493%
最高金利:三井住友銀行 2.892%
12行の平均金利:2.142%
これは半年前の平均値 1.618%に比べて約0.543%上昇し、全行が予想金利を引き上げた。政策金利の引き上げは0.25%にとどまるが、各行の10年先金利見通しの上方修正はそれを上回っており、業界のコンセンサスである「今後も金利は上昇していく」ことを反映している。
#2 金融政策の引き締めと融資制限:
2018年の「スルガ銀行事件」以降、監督当局は不動産向け融資の審査を強化。2025年にかけて、個人投資家向けの融資は頭金比率や収入証明の要件が一段と厳格化され、高レバレッジ投資の実行可能性は低下した。現在、投資ローンは頭金3割以上が一般的で、一般的な会社員の場合は年収700万円以上、条件の良い大手勤務でも1000万円以上が目安となり、一般人の新規参入や高速の規模拡大はほぼ封じられている。
#3 利回り悪化、賃料での債務返済はほぼ不可能:
日本の人口減少、とりわけ地方都市の空室率上昇により賃料収益は低下。一方で都市中心部は価格が高止まりし、投資リターンは低下、リスクは上昇している。
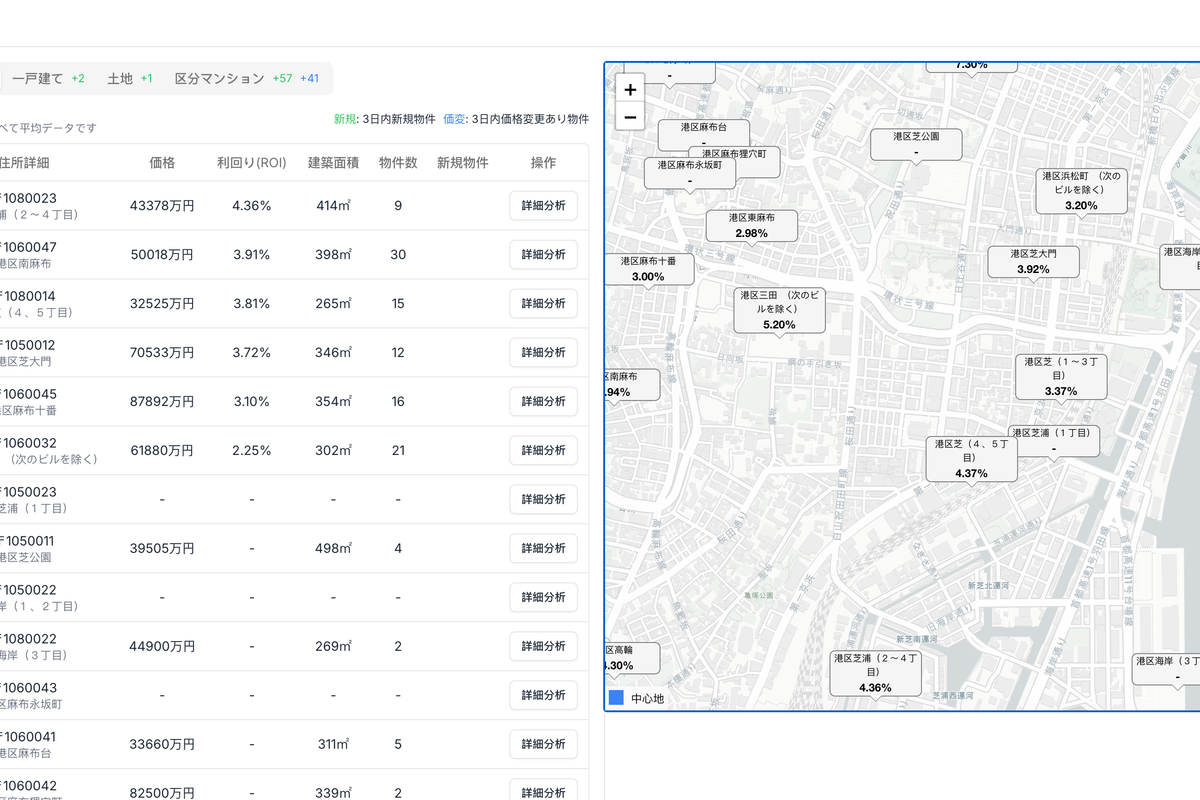
Urbalytics上の経営収益マップでも、コアエリアの利回りは近年2〜3%に低下しており、これは主流の投資金利(3%超)を下回る。さらに維持コストの高騰も重なり、資産価格が大幅に上がらない限り損益分岐は難しく、雪だるま式の拡大はなおさら困難だ。
#4 建築基準強化と維持コスト上昇:
従来は、老朽木造集合住宅を割安に取得し簡易リフォームで賃貸化してキャッシュフローを得る手法が一般的だった。しかし建築基準の継続的な強化、特に耐震・防火面の要件引き上げにより、1981年以前竣工の「旧耐震」物件は構造更新がなければ融資審査や転売が難しくなっている。例えば、国土交通省が求める耐震診断費用は一棟で30〜50万円に上り、構造補強は500〜1000万円超に達することも多い。あわせて、原状回復や大規模修繕の平均コストは過去5年で30〜40%上昇。屋上防水は2018年の1平米あたり6,000円が2024年には8,500円へ、外壁改修は1平米12,000円超まで上がった。人件費の上昇も顕著で、東京都心部の日当は18,000円/日から25,000円/日以上へ。結果として、「低維持・高キャッシュフロー」で雪だるま式に拡大するモデルは、コスト・リスク・流動性の三面で悪化している。
#5 キャピタルゲイン期待の大幅低下:
過去10年で、東京および主要政令指定都市の投資用物件価格は大幅に上昇。とりわけ城南、湾岸、福岡、大阪心斎橋などの人気エリアでは、木造一棟物件の価格が2015年比で概ね30〜60%上昇した。例えば東京都内の一部1K満室の木造アパートの坪単価は、70万円から150万円超へと高騰した一方、賃料利回りは追随せず、たとえ新築でも表面利回りは4%以下というケースが目立つ。多くの投資家は価格が賃料ファンダメンタルズから乖離していると判断し、さらなる上昇には根拠を欠くと見ている。
この高止まりの価格構造は、投資家に「今買えば、山頂でバトンを受け取るようなもの」との見方を抱かせる。経済成長の鈍化、金利上昇、海外資金の流入鈍化が重なるなか、市場は価格上昇余地は限定的で、むしろ反転・調整の可能性があると広く考えるようになった。キャピタルゲインが望みにくく、キャッシュフローも修繕・税負担で細る以上、スーパー大家モデルが持続する余地は小さい。
以上の要因が重なり、不動産市場に対する投資家の信認は低下。かつて流行した「スーパー大家」モデルはリスク過多と見なされ、より堅実な投資手法へのシフトが進んでいる。
2025年の投資家への提言
一:盲目的な高値追いを避け、「安定賃料型アセット」を選別
高金利時代には、「キャピタルゲイン主導」から「キャッシュフローの安全性最優先」へと投資ロジックを転換すべきだ。現在、東京や一線都市の中核エリアは歴史的高値圏で上値余地は限定的。以下の条件を満たす物件に注目したい。
賃料収入が安定(地域の雇用・交通構造と強く連動)
低コストで維持可能な中規模物件
周辺で大規模開発計画があり、空室率を低位に保ちやすい物件
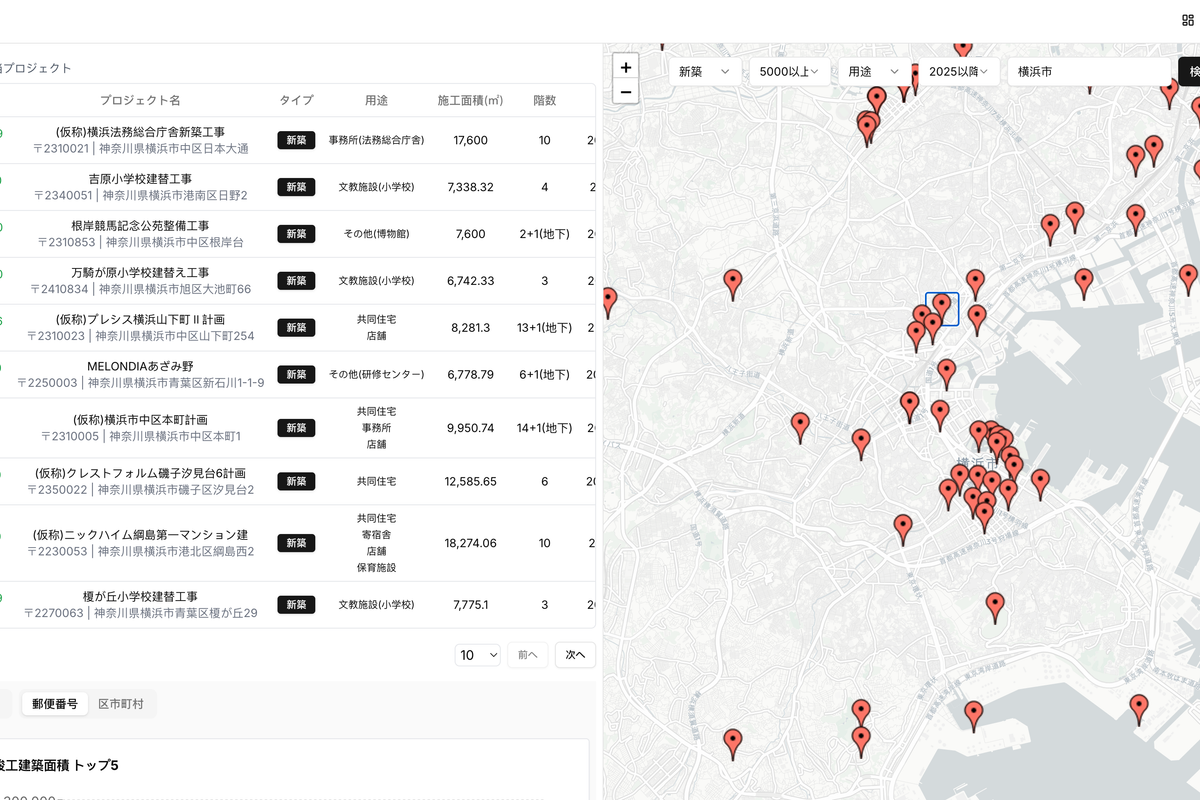
例えば、Urbalyticsの開発計画マップ機能では、近年の開発計画を俯瞰し、人口増のポテンシャルがある地域・物件を抽出できる。
二:データで「過熱エリア」や「テクニカルリスク物件」を見抜く
現下の市場には、内装は魅力的でも利回りが過度に演出された投資物件がなお多い。投資家は、
「表面利回り」だけでなく、「原状回復費の見積り」「修繕サイクル分析」なども併せて確認
売り手がテクニカルに賃料を一時的に吊り上げる手口に注意
2025年以降に銀行のリファイナンスが困難となりうる旧耐震や、高空室率エリアの物件に留意
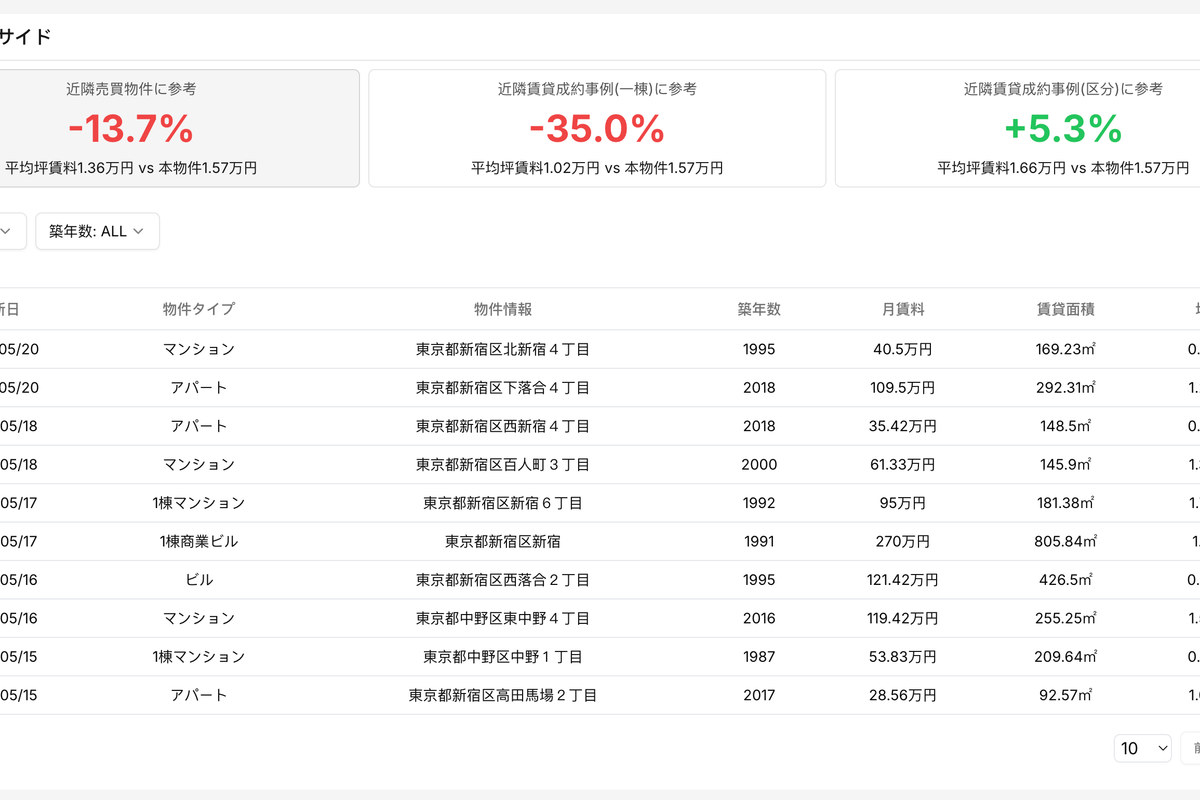
例えば、Urbalyticsの賃料相場比較機能は、現行賃料が高過ぎる/低過ぎるを判定でき、見た目は魅力的でも実は高リスクな投資を回避するのに役立つ。
三:金利シナリオを織り込み、保有モデルと出口戦略を再構築
日銀は長期の利上げ局面に入った。もはや「将来の資金コストは恒常的に低い」という前提は置かず、長期金利1.0〜1.5%の仮定を試算に組み込むことを推奨する。
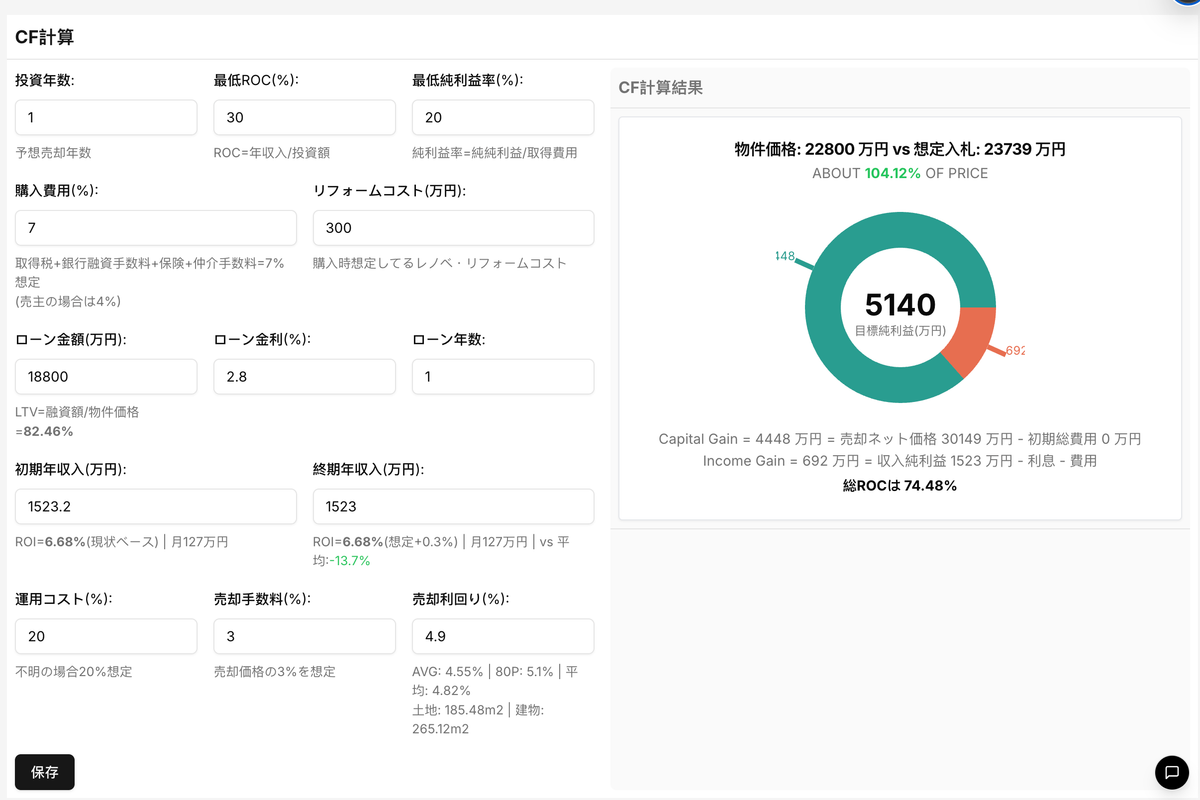
Urbalyticsのキャッシュフローシミュレーターで、条件別のNOI/ROEの変化を予測
3〜5年の出口サイクルを設計し、流通性が高く、将来の再開発や高度利用への転用可能性がある物件を優先
既存の高レバ物件については「早期リファイナンス計画」と「費用の引当戦略」を検討
参考文献
https://www.tson.co.jp/media/rei/390/ 「かぼちゃの⾺⾞」事件って何?
https://www.murc.jp/wp-content/uploads/2022/10/medium_1603.pdf 日本経済の中期見通し(2015~2030 年度)
https://diamond-fudosan.jp/articles/-/1111543 住宅ローンの10年後の変動金利は1.493%〜2.892%まで上昇と予想! 12銀行を試算【2025年最新予測】
(住宅ローン金利の仕組み・第2回)
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。