文字数: 3646 | 予想読書時間: 8 分 | 閲覧数: 161
なぜ大規模再開発は必ずしも成功しないのか——十条の“明るい廃墟”から
近年、東京各地で都市再開発が熱を帯びている。防災需要の高まりや資本の選好を背景に、数多くの旧来の街区が高層ビルや複合施設へと置き換えられている。しかし、都市更新は都市の復興と同義ではない。現実に根差した設計と利用者視点を欠けば、どれほど壮大な計画も、明るく整っただけの“明るい廃墟”に成り果てかねない。
本稿で取り上げるのは、まさにその典型——十条駅前再開発プロジェクト。住宅・商業・文化・行政機能を束ねた大型計画が、いかにしてわずか一年足らずで活力を失ったのかを追う。
十条の再開発:賑わいから静まりへ
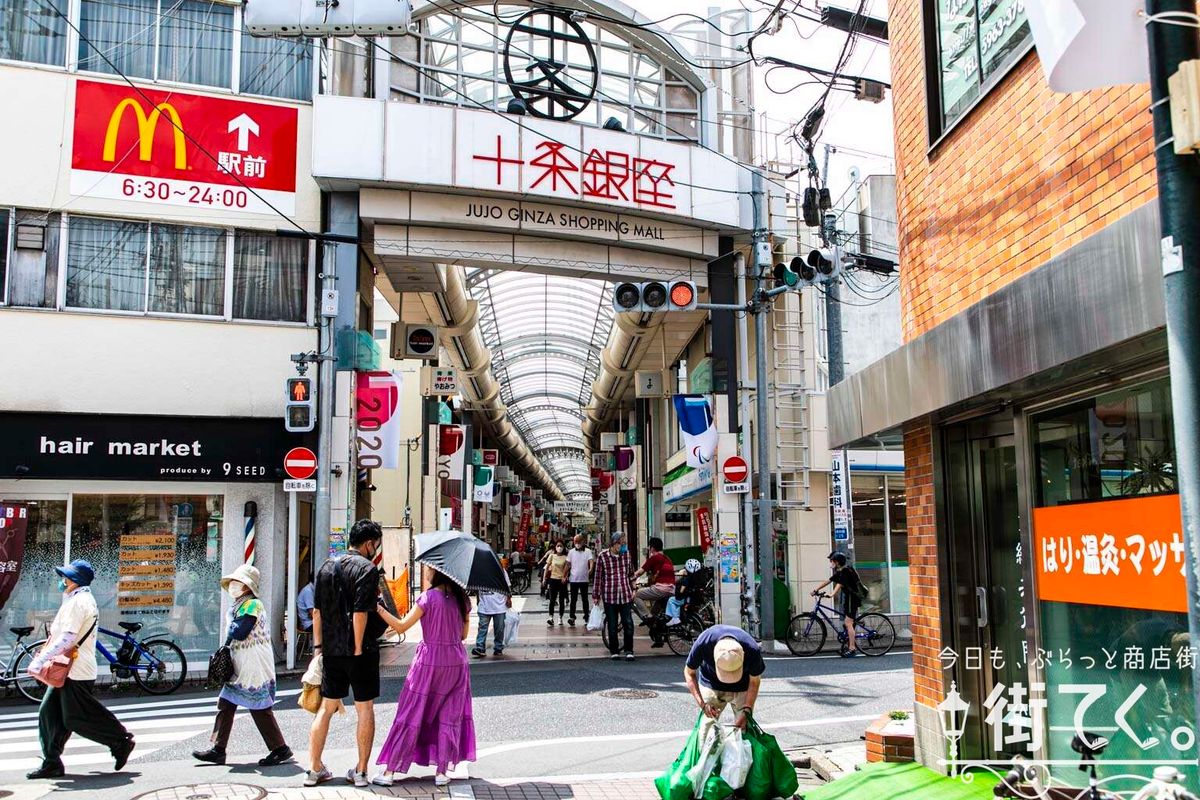
十条は濃厚な昭和の風情を残す生活の街。「十条銀座商店街」は手頃な価格と親しみやすい空気感で「東京三大銀座」の一つとも称されてきた。だからこそ、「防災」を掲げて始動した再開発が“生活のアップグレード”として期待された一方で、その結果は残念ながら期待を裏切った。
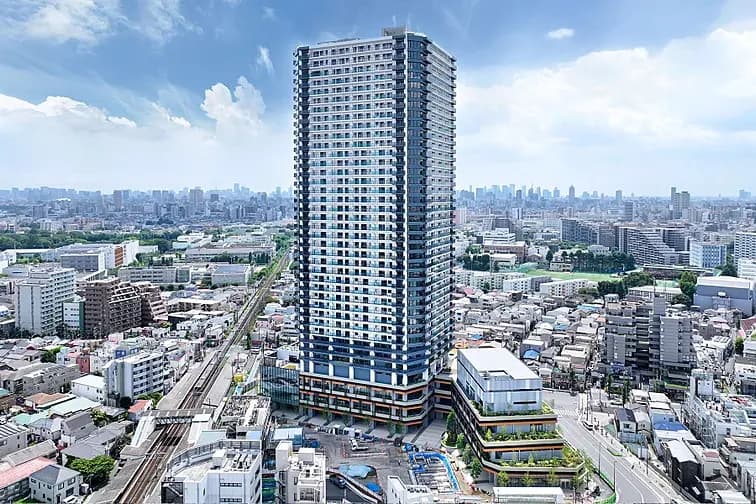
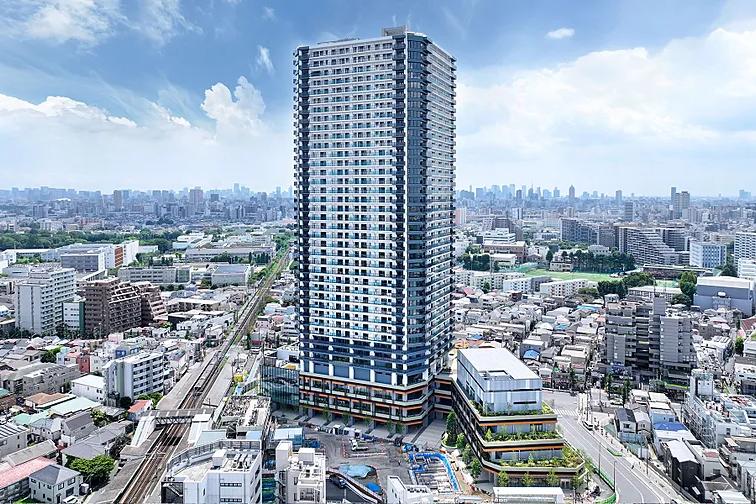
2024年、「ザ・タワー十条」が竣工。39階建ての超高層分譲マンションは価格帯が1億円超で「北区の億ション」と呼ばれる。併設の商業区画「J&Mall」には高級スーパー「Queen’s Isetan」や外食チェーン、コンビニ、美容院などを計画し、公立文化施設「ジェクトエル」には3Dプリンター室、ライブラリー、文化多目的空間を備える。聞こえは申し分ないが、現実は厳しい。
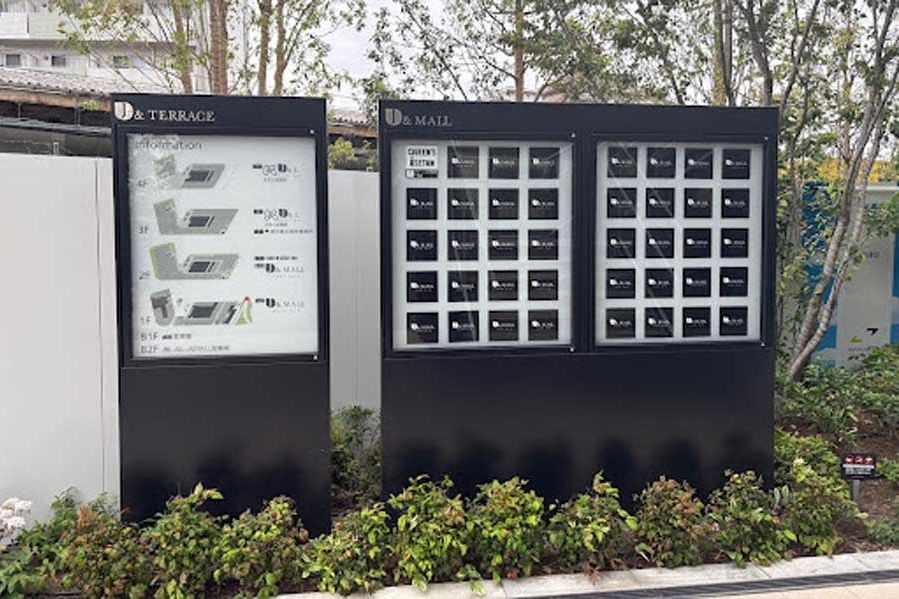
2025年5月の現地確認では、駅前一等地の新築複合ビルでありながら、商区の約半数が空きのまま。特に2階は入居5店舗にとどまり、一部は内装工事すら未了だった。さらに館内外の案内システムが著しく不足し、入口から店舗位置を把握できないケースが大半で、公式ウェブサイトすら未整備。来訪者に大きな不便を強いている。
なぜこれほどの案件が、1年足らずで閑散としたのか?
問題の根源:生活実態から乖離した再開発設計
#1 賃料設定が周辺を大きく上回り、市場実態とかい離
ジェイトモールは十条駅前という好立地で新築だが、賃料水準は周辺の既存商業地を明確に上回る。例えば1階の医療用途で坪当たり2.5万〜3万円。数百メートル先の十条銀座商店街では約1.4万円/坪にとどまる。
ブランド力や安定的な人流が乏しい状況での“ハイエンド指向”は、地元事業者を尻込みさせる。十条西口商店街で営んできた小規模店主の多くは、これほど高い固定費を負担できない。
#2 動線設計の不備と基本的な案内機能の欠如
設計面にも課題は多い。
入口が狭く、館内案内が極めて不明瞭
館内のフロアガイドが不足し、床面サインでも店舗位置を正確に把握しにくい
施設の公式サイトが未開設で、事前に情報を確認できない
こうした欠陥のために“店が見つからない”事態が頻発し、商区のアクセシビリティと吸引力を大きく損ねている。
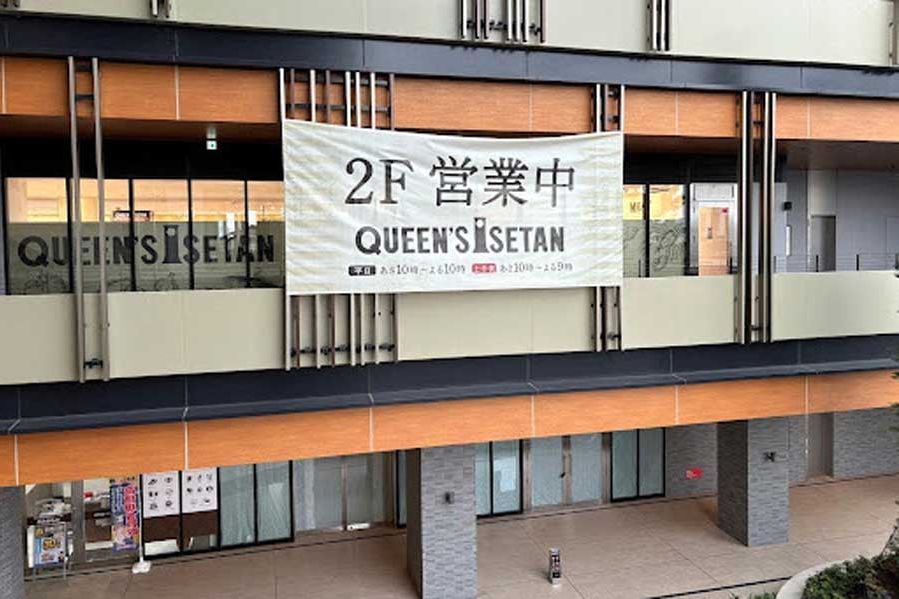
とりわけ核テナント「クイーンズ伊勢丹」を2階に配置した点は、“スーパーは1階で集客のアンカーに”という基本を大きく外す。所在が分からない来訪者が多く、回遊が生まれにくい。
#3 テナントミックスに“磁力”ブランドと日常性が欠如
成功する商業施設は、1階にカフェ、軽食、コンビニエンスな物販など“低ハードル・高頻度”業態を置き、流入の入口をつくるのが定石だ。
しかし、ジェイトモールの実際の構成は以下の通り。
不動産仲介、買取店、クリニック、クリーニングなど“目的性は強いが人流に乏しい”業態
主力はチェーン系コンビニとファストフードで、特色に欠ける
カフェ、スイーツ、書店などの滞留を促す空間が不足
全体の雰囲気は“機能型”に偏り“生活型”になりきれない。外部からの集客は弱く、上階レジデンスの消費活性化も促せていない。
#4 建築構成が快適性と可用性を犠牲に
再開発建築は本来、機能と快適性の“アップグレード”であるべきだが、ジェイトモールの物理空間には次のような問題がある。
外部空間が多く開放され、雨天時に雨水が直接侵入しうる
一部エリアは空調のカバー外で、夏は蒸し暑く、冬は寒い
密閉型商店街が備えるオールウェザー適応性に欠ける
伝統的な「アーケード商店街」と比べても、可逛性(回遊性)と環境コントロールにおいてむしろ劣るため、利用率を下げている。
類似事例は少なくない:麻布台ヒルズや東急プラザも苦戦
十条の再開発の苦戦は孤立した現象ではない。東京の大型再開発案件でも、テナント誘致や運営初期でつまずいた例が相次いでいる。
#1. 東急プラザ銀座(Tokyu Plaza Ginza)
東急プラザ銀座は独自の建築意匠と一等地の立地でかつて多くの来訪を集めたが、近年は高賃料、品揃えの単調さ、動線設計の不合理、デジタル対応の遅れなどの課題が顕在化し、来客獲得が鈍化。運営上の不調が重なり、最終的に2025年2月には香港系プライベート不動産ファンドにより取得され、全面改装の方針となった。新オーナーは2026年の大規模改装を計画し、「新概念リテールセンター」への転換で市場適合を図る見通しだ。
#2 大宮門街
大宮門街は埼玉県・大宮駅東口の再開発で、旧中央デパート跡地に計画。総投資額は約658億円、そのうち491億円が公的資金。多様な商業機能の導入で地域に新たな活力をもたらし、総合的な価値向上を狙った。にもかかわらず、計画は期待に届かず、主因は以下の通り。
テナント構成の単一化: 商業区の多くをクリニック等の医療機関が占め、集客性の高い物販・飲食が乏しく、全体が“雑居ビル”然とした印象に。
設計の魅力不足: 当初計画の曲線やガラス要素が簡素化され、最終的な外観は凡庸で特徴に欠け、集客に結び付かなかった。
運営戦略の不明確さ: 明確な市場ポジショニングと運営方針を欠き、狙う顧客の誘引に失敗した。
2023年時点で商業区の入居率は66%にとどまり、想定を大きく下回った。再活性化の目標を達成できず、公的資金の効率的活用という観点からも反省材料となっている。
#3 麻布台ヒルズ
麻布台ヒルズは森ビル主導の超大型再開発で、総投資は6,400億円超。オフィス・住宅・商業・文化を備える都市複合を志向したが、高賃料と商業ポジショニングの曖昧さ、周辺との競合激化と差別化不足が響き、テナント入居は鈍化。開業から2年を経てもオフィス・商業ともに入居率は5割未満にとどまる。
投資家への示唆
不動産投資家や都市更新に関与する企業にとって、十条の事例は幾つかの重要な教訓を示す。
1. 大規模開発 ≠ 無リスク
再開発の“見栄えの良さ”に惑わされてはならない。高層化や設備の充実は、運営の成功を保証しない。実際の稼働率、運営者のケイパビリティ、コミュニティの受容度といった“裏側のデータ”に目を向けるべきだ。
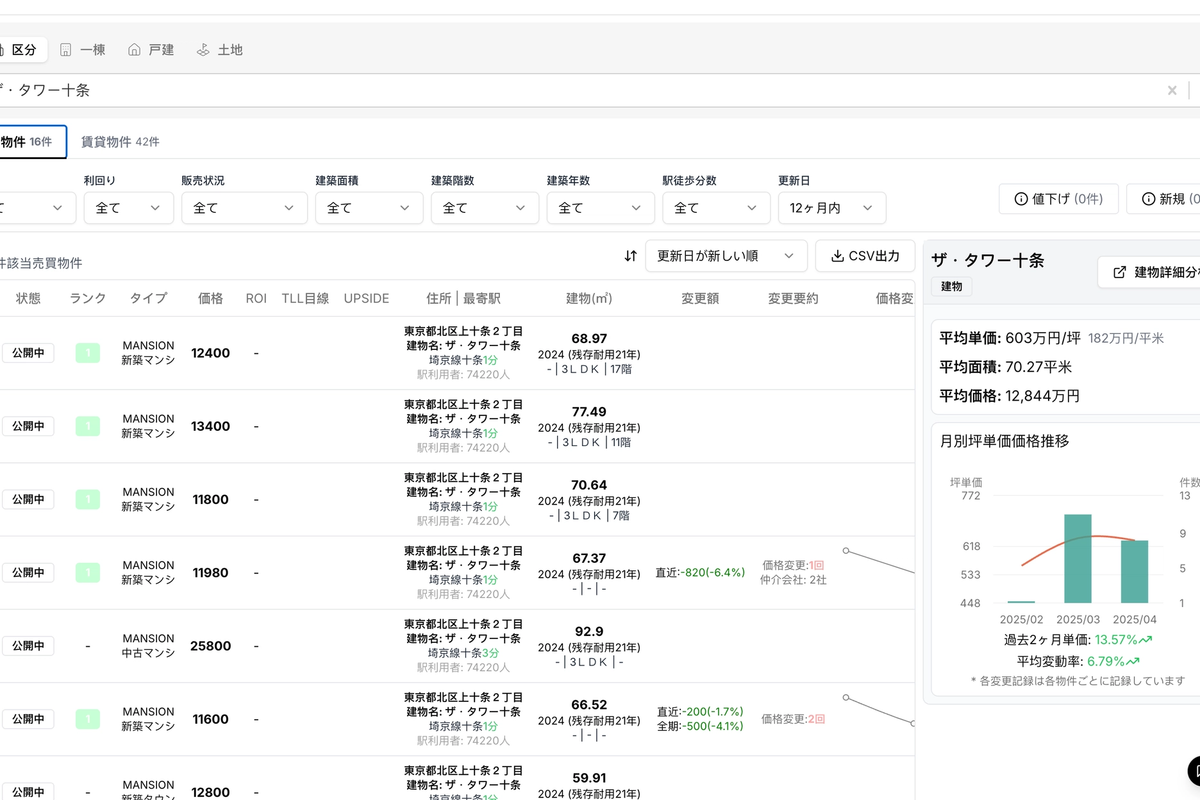
Urbalyticsで確認できるとおり、ザ・タワー十条の平均単価は坪600万円前後で、22年初期の平均(450〜550万円)からの上昇は2割未満。月島周辺のほぼ倍増という上昇率と比べると見劣りする。開発後のリーシング不振が、物件全体の評価を押し下げている。
2. コミュニティ分断リスクに留意
再開発は旧来コミュニティの消失を伴いやすい。開発後に既存の生活・文化構造を受け止められなければ、商業の持続性は損なわれる。真に成功する再開発とは、“新”が“旧”を受け止めることだ。
十条駅西口地区の再開発は当初から下町風情と密集する木造住宅を愛する住民の強い反対に直面した。高層化と近代的商業施設の導入は、既存のコミュニティ文化を脅かすとの懸念が示され、集会の開催、請願の提出、行政訴訟の提起など多様な形で反対運動が展開。司法的には住民側の訴えがたびたび退けられたものの、社会的関心を喚起し、事業者・行政に慎重な対応を促した。例えば、当初2018年着工予定だった計画は、住民反対の影響で着工が遅れ、実際の工事開始は2021年となった。
3. 運営力は建設力以上に重要
建てた瞬間がゴールではない。ブランド導入、活気の維持、継続的な集客——これこそが案件の生命線だ。デベロッパーは長期運営の実績を持つか。在地のリソースと連携しているか。投資家はここを吟味すべきである。
東急グループのような日本有数の総合デベロッパーであっても、銀座・渋谷など複数案件で運営上の難題に直面している。経験豊富な事業者であっても、市場ニーズと消費行動の急変に対応し続ける運営戦略の不断の見直しが、長期成功の前提となる。
まとめ:「造れば使われる」とは限らない
防災・安全・更新需要が高まる東京において、都市再開発は不可逆の潮流だ。しかし「造る」ことは「使われる」ことを保証しない。十条の現状は、都市は建物のためにあるのではなく、人のためにあるという原点を想起させる。
投資家も、デベロッパーも、政策担当者も、再開発にゴーサインを出すその前に、もう一歩踏み込んで考えたい。
この空間に、誰が本当に“来たい”、そして“留まりたい”と思うのか?
そうしてこそ、「再開発」が本当の「再生活」につながる。
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。