文字数: 3822 | 予想読書時間: 8 分 | 閲覧数: 65
2026年7月、東京23区の新築分譲マンションの成約平均価格は 2億6520万円 と過去最高を更新し、前年比でほぼ倍増。一方で、同期間の麻布十番における一棟収益物件の売出し坪単価は4四半期連続で 16.87% 下落——分譲市場と収益市場は、異なる方向へ乖離している。
不動産経済研究所が8月20日に公表したデータは、繰り返し議論されてきたテーマをさらに極端へと押し進めた。2026年7月、東京23区の新築分譲マンション(新築分譲マンション)の1戸当たり平均価格は2億6520万円、前年比+96.0%と、ほぼ倍増となった。
この数字は2023年3月の2億1750万円という従来の最高値を更新し、23区の平均が初めて「2億円台後半」に乗せたことを意味する。都心6区(千代田、中央、港、新宿、文京、渋谷)の平均価格はさらに前年比で倍以上の4億3699万円に達した。
しかし投資家が立ち止まって考えるべきは、「また最高値更新」そのものではなく、その水準に至ったメカニズムである。
研究所自身が答えを示している。港区で平均単価5億円前後の高額案件がまとまって供給され、23区全体の平均を「押し上げた」。FNNによれば、具体的な牽引役は港区・麻布十番エリアで新規供給された大規模タワーマンション群だ。首都圏(1都3県)の7月平均も1億6493万円と過去最高、前年比+63.7%。その背景も構造的で、23区の物件が首都圏供給戸数の約半分を占め、さらに東京都北区で平均1.5億円前後の大規模案件が加わったことで、全体の価格が大きく底上げされた。
言い換えれば、今回の記録は供給構成の記録であって、価格水準の記録ではない。7月の首都圏の販売はわずか2,145戸(前年比+6.9%)。この小さな分母では、数棟の超高額タワーの投入だけで統計上の平均はどこにでも動く。同じデータで注目すべき点がもう一つある。23区外の東京都下(多摩など)の平均価格が前年比+87.9%の1億0559万円と、初めて1億円を突破した。これは高価格化が都心限定ではなく、供給チェーンに沿って外縁へ波及していることを示す。
では、収益不動産の投資家の立場から、この記録は何を意味するのか。同じエリア——港区・麻布十番——に焦点を当て、実勢賃料と実勢の収益価格を確認してみよう。
Urbalytics プラットフォームの賃料統計および一棟利回り(表面利回り)分布ツールを見ると、「新築平均が倍増」という見出しとは全く異なる景色が見える。麻布十番駅圏の賃貸マンション標本では、平均月額賃料は約38.2万円、平均専有面積48.5㎡、換算すると平均賃料単価は約0.68万円/㎡。過去5四半期で賃料単価は2.29万円/㎡から2.35万円/㎡へと小幅上昇にとどまり、累計上昇率は +2.62%、四半期平均では0.7%未満だ。
同じ駅圏で販売中の一棟収益物件34件では、平均売出価格8億8271万円、平均年間賃料収入2788万円、平均表面利回り3.11%(中央値も3.11%)。平均の売出し坪単価は、2025年第四四半期の948.76万円/坪から2026年第三四半期の 788.71万円/坪 へと低下し、4四半期累計で -16.87% の下落となっている。
賃料がほとんど動かない中で、収益物件の売出価格は確実に後退している。2本の曲線を同じグラフに置けば、現在の東京中枢エリアにおける最もリアルな価格構造が浮かび上がる。
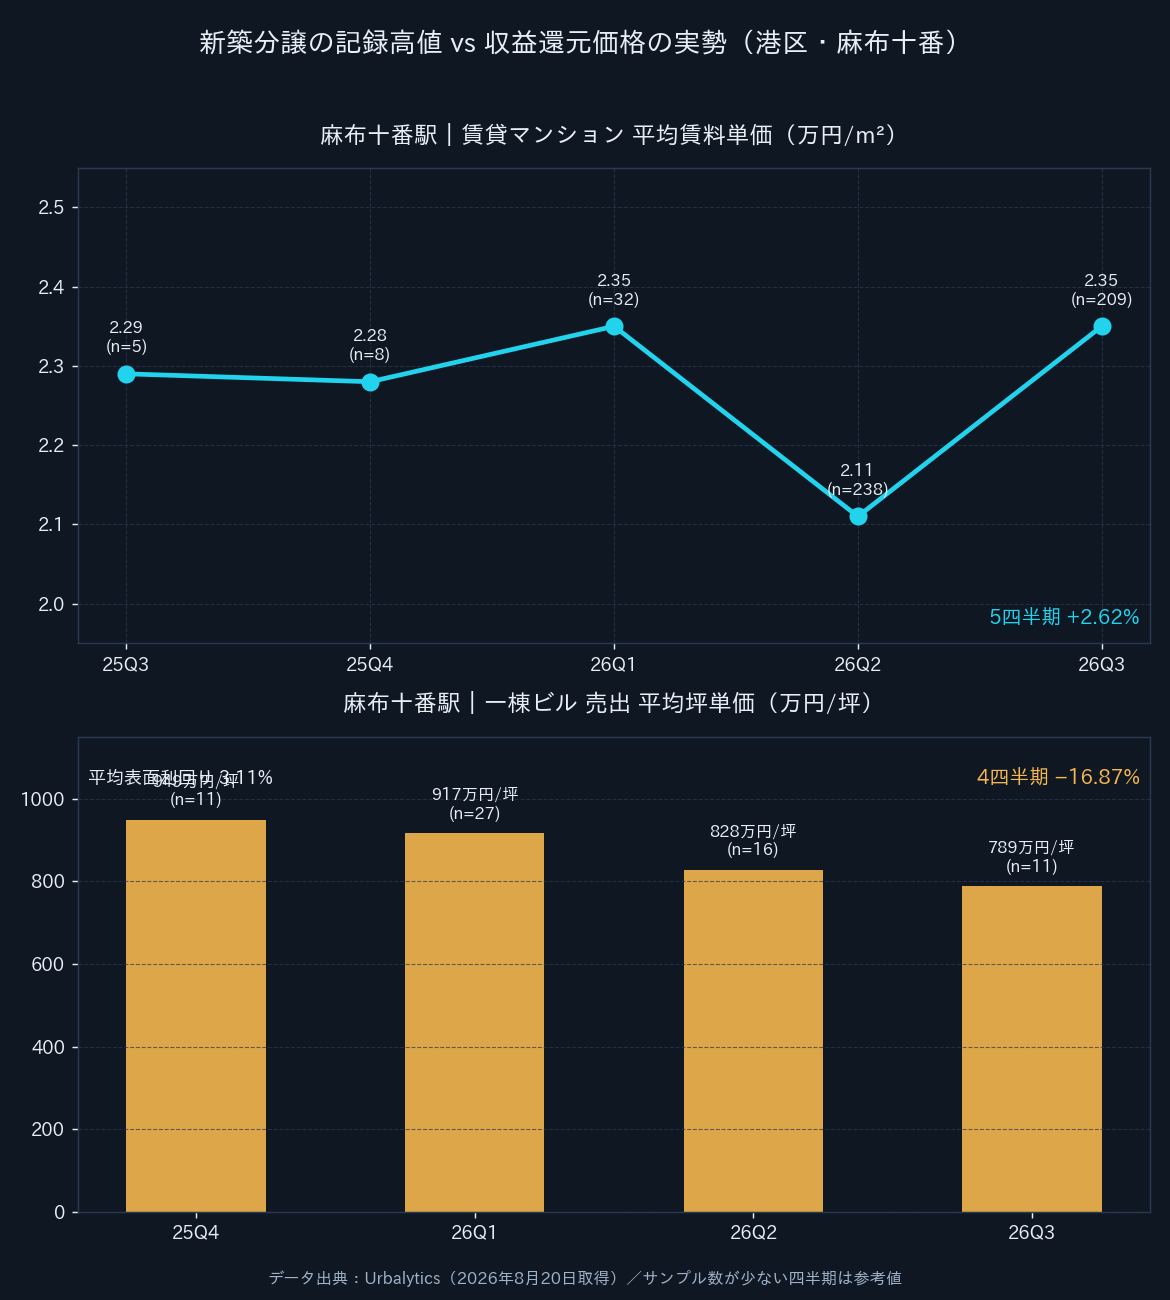
Urbalytics インサイト Urbalytics の内部データが示すこのコントラストは、極端な供給構成下では「平均価格」という指標がもはや参照価値を失うことを物語る。分譲市場の価格はデベロッパーの商品戦略と土地コストで決まり、収益市場の価格は 賃料 ÷ 利回り という割り算で決まる。賃料が5四半期で +2.62% しか伸びず、資金調達コストの上昇で買い手の要求利回りが切り上がるなら、収益物件の妥当価格は下がるしかない——たとえ通り一つ隔てた新築が1戸5億円で売れていても。
この乖離を生むドライバーは難解ではない。主に次の3つの力が同時に作用している。
1) コストプッシュによる価格硬直性。不動産経済研究所 上席主任研究員の松田忠司氏は、用地費と建材費の上昇が続いており、価格の上昇傾向は今後も継続すると明言。デベロッパーは土地を取得し工事費をロックした段階では、みずから値下げすることはほぼ不可能で、供給ペースの抑制と富裕層セグメントへの集中で利益率を確保するほかない。
2) 資金環境の実質的タイト化。ダイヤモンド不動産研究所の予測では、2026年9月のフラット35金利は3.420%へ上昇し、3.5%の節目に迫る——この水準は収益不動産のプライシング方程式を変えるに十分だ。資金コストが3%近辺に達すると、表面利回り3.11%の資産はレバレッジ前提では正のキャッシュフローをほとんど生まない。買い手の対処法は、取得価格を引き下げることに尽きる。
3) 需要サイドの階層化。1戸5億円の価格帯を支えるのは、キャッシュで購入し資産保全と希少性を重視する高純資産層で、金利感応度は極めて低い。一方、収益物件の買い手は融資とキャッシュフロー試算に依存し、金利に対して高感度だ。同一エリアでも両者の入札力は急速に開き、「新築は高く、収益物件は安くなる」という一見矛盾した現象が生じる。
リスク注意 留意すべきは、今回の麻布十番における一棟データの四半期サンプル数が小さい点(2026年Q3は11件のみ)で、坪単価の4四半期下落率は精緻な結論ではなく 参考値 として扱うべきであること。あわせて、1.5億〜2億円レンジの売出総額のブレは、規模の異なる案件の投入構成の変化も一部反映しており、純粋な価格下方修正だけを意味しない。実勢の水準判断は、最終的には個別物件の成約比較に立ち戻る必要がある。
では先行きはどうか。私見では、分譲の平均価格に関する「記録」は今後も出続ける一方で、市場の体温計としての意味合いは一段と低下する。都心の超高額案件がロットで投入され、総供給が月間2,000戸前後の低水準にとどまる限り、月次平均は単一案件で書き換えられ得る。不動産経済研究所もこの見立ての境界条件を示している——松田氏は同じリリースで「もし金利上昇が加速すれば、市場が冷える可能性もある」と警鐘を鳴らした。
収益不動産の投資家にとっての真の機会は、まさにこの乖離に潜む。メディアの視線が2.65億円という数字に奪われている間にも、同一行政区・同一駅圏で一棟の坪単価は四半期5%以上のペースで調整が進み、賃料ファンダメンタルズはほぼ悪化していない。これは直近3年間の都心ではほとんど見られなかったウィンドウだ。
無論、ウィンドウ=安全ではない。この調整が「チャンス」か「トレンドの始まり」かを見極める鍵は2点。第一に、金利上昇局面で賃料が維持ないし微増を続けられるか。第二に、取得時利回りを資金コスト上に十分なマージンで確保できるか。統計上の平均価格ではこの2点に答えられない——特定の駅圏・アセットタイプの賃料と成約サンプルに立ち戻ってこそ、自分の基準線が引ける。これが、私たちが Urbalytics 上で賃料相場、利回り分布、価格ヒストリーを同一画面に統合している理由だ。
#東京不動産 #東京23区 #新築マンション #港区 #麻布十番 #新築分譲マンション #表面利回り #坪単価 #首都圏不動産価格 #日本不動産投資 #収益不動産 #一棟マンション #フラット35 #日本住宅ローン金利 #Urbalytics
参考文献
- 読売新聞オンライン、2026、「7月の新築マンション平均価格、東京23区で過去最高2億6520万円…港区で価格押し上げ」、https://www.yomiuri.co.jp/economy/20260820-GYT1T00268/
- 時事通信、2026、「東京23区の新築マンション、過去最高の2.6億円 港区の高額物件、全体押し上げる 7月」、https://news.yahoo.co.jp/articles/e97b0984e5cc74a7efeed56465be4f1b7c592417
- FNNプライムオンライン、2026、「7月販売の東京23区新築マンション平均価格は2億6520万円 史上最高値を更新」、https://news.yahoo.co.jp/articles/cd832db910f6abfff4f5a139f1b9f7d8cb7331b5
- ダイヤモンド不動産研究所、2026、「9月のフラット35金利はさらに上昇で3.5%目前?! 住宅ローン金利(変動・10年固定)を予想!」、https://news.yahoo.co.jp/articles/ef76a04bde13ec5f38350d85ad72d82e6afb62b8
- 不動産経済研究所、2026、「首都圏マンション市場動向(2026年7月)」、https://www.fudousankeizai.co.jp/
- Urbalytics プラットフォーム内部データ(麻布十番駅圏 賃料統計・一棟利回り統計)、2026年8月20日取得、https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。