文字数: 5346 | 予想読書時間: 11 分 | 閲覧数: 68
八坂は147戸で海浜幕張を抑え首都圏の供給首位に。これは、市場のプライシングの錨が「都心まで何分」から「生活圏が完結しているか」へ移ったことを示す。
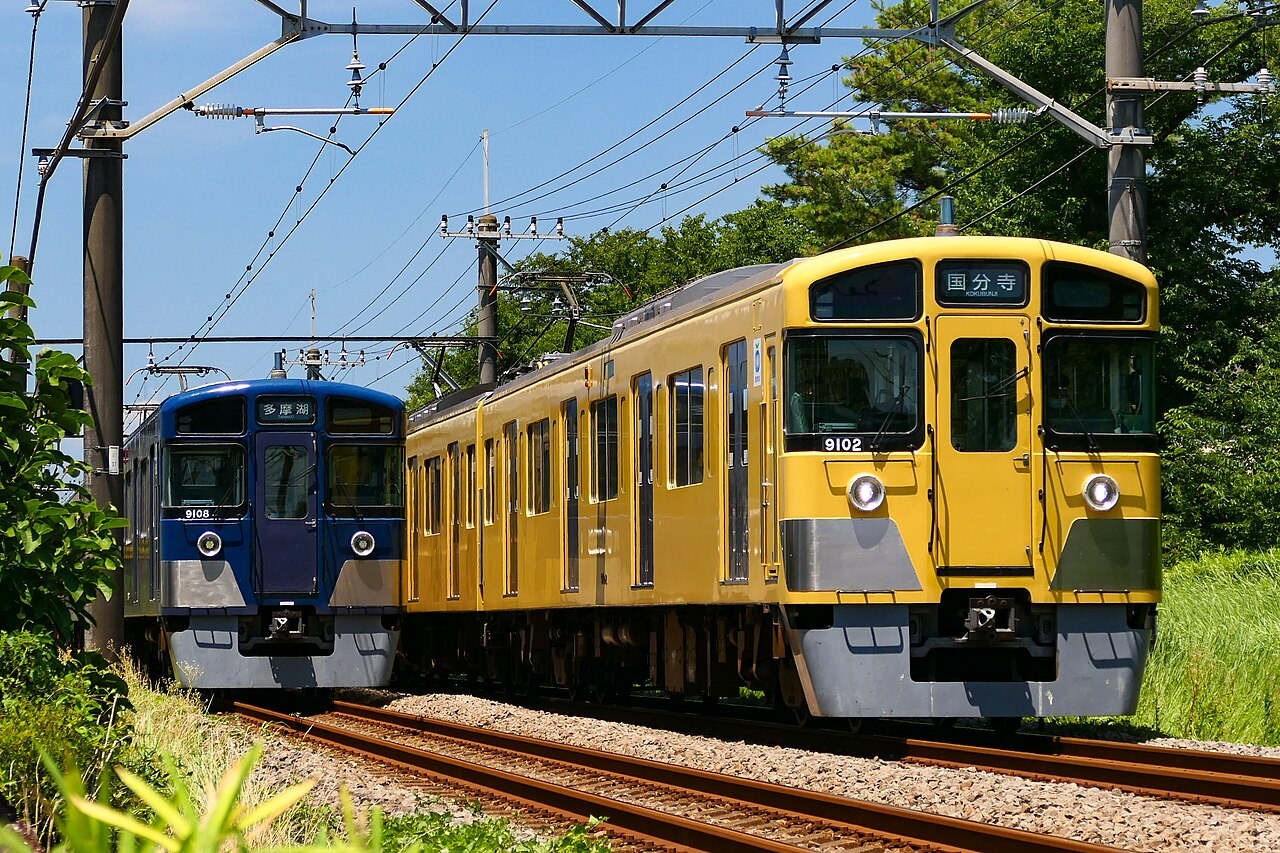
一瞬考え込むランキング
2026年5月の首都圏各駅における新築マンション供給戸数を並べると、首位は豊洲でも武蔵小杉でも、仲介広告で繰り返し見かける名前でもない。
不動産データ会社マーキュリーの月次統計によれば、トップは西武多摩湖線・八坂駅で147戸(東京都東村山市)。第2位はJR京葉線・海浜幕張駅の118戸、第3位は八王子駅117戸、第4位は小田原駅108戸。
この並び自体が一つの声明だ。八坂は多くの都民ですら地図を確認するような支線の小駅である。それが、幕張ベイパークの超高層住宅群で知られる海浜幕張を抑えた。後者は日本の計画的な公共交通志向型開発(TOD)の教科書的事例である。
ランキング上位4駅の中に、伝統的な「人気エリア」は一つもない。中堅駅が供給上位を占める現象は統計ノイズではなく、デベロッパーが土地仕入れで投票した結果――数年前から資金をこれらの地点に張ってきたということだ。
都心の押し出し効果は、需要をどこへ押しやったのか
八坂でなぜ147戸もの集中供給が起きたのかを理解するには、需要を外へ押し出す力の大きさを確認する必要がある。
2026年5月、東京23区の新築マンション平均価格は1億3349万円に達した。「億ション」という、かつて驚きを伴った言葉は、いまや23区の中央値的な存在となり、購入に要する年収倍率は実体経済の座標軸から乖離している。
都心から押し出された中上位層の購買力は、郊外の主要駅周辺へと再着地しており、その過程の価格痕跡は相当に強い。東京都下(23区外の市町村部)の平均価格は8818万円へ上昇、前年同月比33.9%。千葉県は7520万円まで跳ね上がり、前年同月比51.5%、初月申込率73%。
神奈川県下(横浜・川崎を除く)の供給戸数は前年の2倍超へ拡大し、平均価格は8074万円に乗せた。首都圏全体の新規供給は前年同月比13.3%減だが、初月申込率は逆に67%まで上昇し、前年同月から19.0ポイント上振れ――供給は絞られる一方で、消化速度は加速している。
ただし、ここで正しておきたい誤読がある。これらを「みんなが郊外へ移っている」と総括すると、今年もっとも鋭い分水嶺を見落とすことになる。
同月の埼玉県は供給戸数が前年同月比70.2%減、初月申込率は47%にとどまった。横浜市・川崎市の申込率も57%で、千葉に明確に劣後。安さそのものはもはや訴求点にならず、明確なライフスタイル提案に欠けるエリアは購買層から容赦なくふるい落とされている。
八坂が八坂である理由:全長700メートルの商店街が生む複利
八坂の所在する東村山市は、過小評価されがちな鉄道都市だ。市域には8路線・9駅が網の目のように走り、国分寺線や拝島線など複数の支線が小さな半径内で交差する。
八坂の真の独自性は、西武新宿線・久米川駅との間に延びる約700メートルの商店街にある。2駅が一続きの商業動線で縫い合わされ、クルマに頼らず徒歩で日常を完結できる複合的な生活圏を形成している。
これは日本の郊外では希少な装備だ。同時期に造成された多くの郊外住宅地は別の道を歩んだ――市街の無秩序な拡張、ロードサイドへの商業集積、家族の移動はマイカー全面依存。このモデルの帳尻は、道路維持費の膨張や多数の高齢「交通弱者」という形で、いま集中的に支払われつつある。
東村山の市民と地元商店街は、歩行者主体の街路スケールを守り抜いた。数十年後、その堅持が子育て世帯を最も効率的に惹きつける魅力となった。デベロッパーが八坂に147戸を集中的に投下したのは、本質的にはこの商店街の複利に価格を付けたということだ。
Urbalytics 内部データ:単価は同じでも、面積は大きい
エリアの物語がどれほど魅力的でも、最後は検算可能な数字に落とし込む必要がある。Urbalyticsプラットフォームで八坂・久米川・東村山の各駅圏における賃貸マンションのサンプルを集計し、単位賃料を算出したところ、見落とされがちな構造が浮かび上がった。
八坂駅圏はサンプル35件、平均月額賃料10.81万円、平均専有面積43.87平米で、換算した単位賃料は1平米当たり約2397円。久米川駅圏はサンプル数が厚く、120件、平均月額賃料6.83万円、平均面積30.95平米、単位賃料は1平米当たり約2401円。
両駅の賃料単価はほぼ完全に重なり、その差は0.2%未満。この結果は、賃貸側からも商店街の効果を裏づけるものだ。市場は八坂が支線の小駅であることを理由にディスカウントしておらず、久米川と同一の生活圏としてプライシングしている。
本質的な差は間取り(面積)にある。同じ単価水準でも、八坂の平均面積は久米川より約13平米大きい。これは都心から押し出された子育て世帯が最も必要とする余白だ。東村山駅圏のサンプル100件における単位賃料は1平米当たり約2340円で、前二者と緊密な価格帯を形成する。
一棟(ビル・アパート一棟もの)の収益面も座標を与える。久米川駅圏の売出サンプル54件における表面利回りは平均7.67%・中央値7.43%、平均売出価格は約1.15億円。東村山駅圏はサンプル34件で平均7.34%・中央値7.15%、平均価格は約1.93億円。
横比較として、同じく供給ランキング3位の八王子駅圏はサンプル数173件、平均7.87%・中央値7.81%。多摩エリアの一棟利回りはいずれも7%台で安定――これは都心主要駅圏が3%ラインに張り付く状況とは、まったく異なる市場だ。
Urbalytics インサイト Urbalyticsの内部データは、在売・在賃の記録を一件ずつリアルタイム集計したもの(メディア経由の地域平均ではない)。八坂と久米川の単位賃料差が0.2%未満という結論は、地域平均表からは決して見えず、サンプルレベルに降りないと検算できない。同時にサンプル厚みも明示する:海浜幕張駅圏の一棟在売サンプルは1件のみ(表面利回り6.52%)で、参考値として扱うにとどまる。
「都心まで何分」から「生活圏は完結しているか」へ
以上の数字をつなぐと、郊外回帰へのノスタルジーではなく、評価軸の全体的なシフトが立ち現れる。
長らく日本の住宅市場のプライシングは放射状の通勤ネットワークに依拠してきた――住宅の価値は労働力を巨大オフィス街へ効率的に運ぶ力に等しい。ゆえに「都心まで何分」が広告で唯一重要な数字だった。テレワークの常態化は、この前提の半分を剝ぎ取った。
満員電車に毎日乗るという制約が緩むと、購買者は予算と時間を「都心通行権」から、生活圏の快適性と空間余裕へと振り向け始める――今年の供給上位物件の平均専有面積が概ね70平米超となっているのは、その直接的な産物だ。
シェアサイクルや電動キックボードなど小型モビリティの普及は、「駅徒歩何分」という業界の鉄則をさらに希釈した。物件が駅からやや離れていても、エリア内の回遊性は維持され、立地による移動格差は縮小しつつある。
現代の購入者が求めるのは、クルマなしでは生きづらい街区でも、クルマが全く不要な街区でもない。鉄道・バス・徒歩・自転車・カーシェア、さらにはマイカーまでをシーンに応じてシームレスに組み合わせられる環境だ――敷地内にカーシェアと小型モビリティの駐輪・駐機スペースを標準装備する新築は、いまや一般的になっている。
自治体の動きもこの方向と完全に整合する。人口減少下でインフラを維持するため、各地で駅周辺へ都市機能を集約し、公共交通で再び結ぶ「コンパクト・プラス・ネットワーク」構想が加速中。富山市は新型路面電車(LRT)の導入と同時に道路容量を削減し、市民の自動車依存度を大きく下げた。宇都宮市の全線新設LRT開業も、同思想の別の実装である。
データ全景:賃料・利回り・坪単価
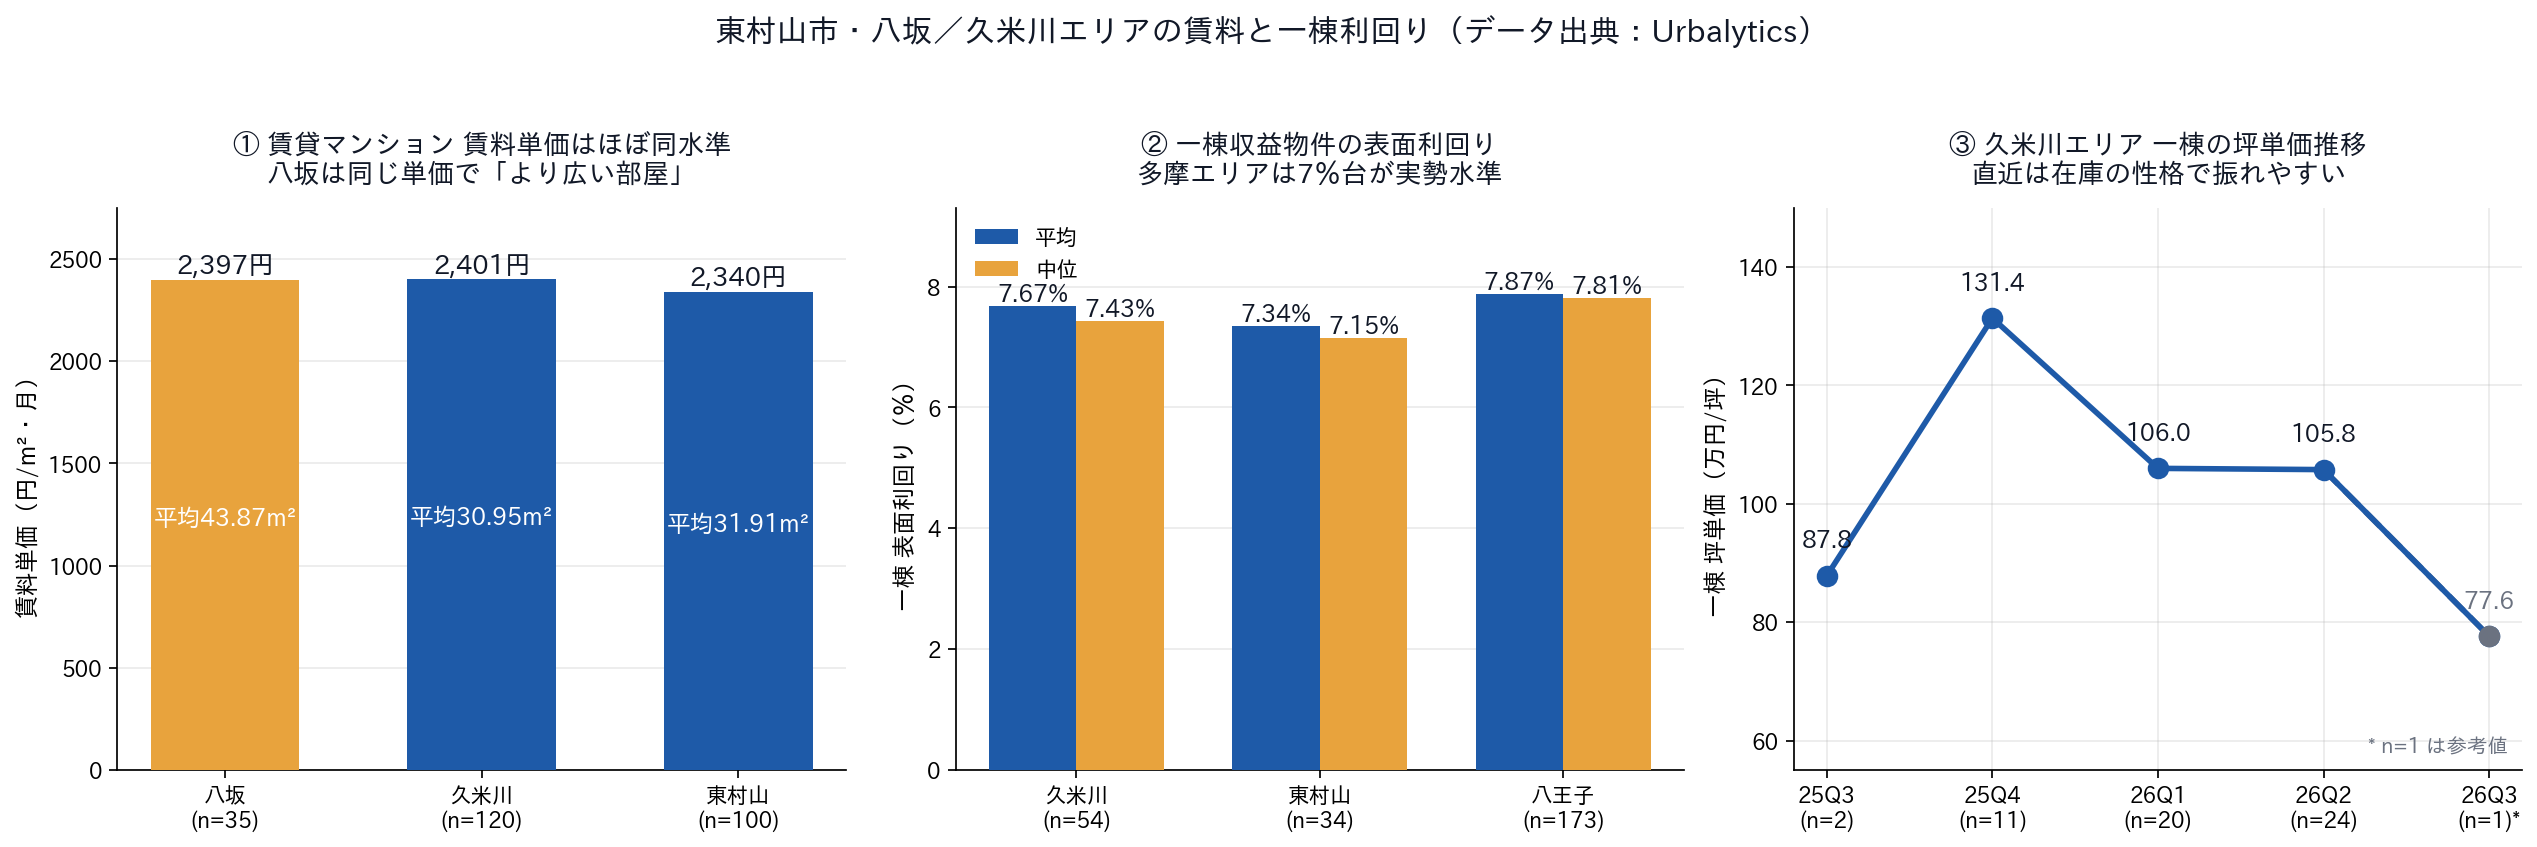
左パネルは3駅圏の賃貸マンションにおける単位賃料と平均面積、中央パネルは一棟在売サンプルの表面利回り分布、右パネルは久米川駅圏の一棟もの坪単価の四半期推移。
坪単価の線は、読み解きに慎重さを要する。2025年第3四半期の87.85万円/坪から第4四半期に131.38万円へ跳ね、その後2026年第1四半期で105.99万円、第2四半期で105.78万円へ――この振幅の主因は、各四半期の在売在庫における物件特性の差であり、エリア価値そのものの激変ではない。
2026年第3四半期の77.64万円/坪はサンプル1件のみで、図中では破線と星印で処理している。これは参考値でありトレンドの確認ではない。多摩のように取引厚みが限られるエリアで、単四半期の平均から転換点を読み解くのは極めて危うい。
リスク提示 供給の集中そのものがリスク:支線の小駅で147戸が同時期に入市すれば、今後数年の中古売出は大きく重なり、出口で同時期の競合同士が値下げ圧力をかけ合いやすい。多摩エリアの一棟サンプルは築年が総じて古く、7%の表面利回りには老朽化や建替えコストの補填が含まれる。管理費・修繕費・空室損を差し引いた実質利回りは一段低くなる。さらに本質的には、八坂のプレミアムはあの商店街の持続的な営業活力に強く依存する。地元商業が衰えれば、「徒歩生活の完結性」という売りは、再開発コンセプトよりも速く色あせる可能性がある。
投資家にとっての意味合い
供給ランキングは過小評価されがちな先行指標だ。そこに記録されるのは既に起きた市況ではなく、数年前にデベロッパーが土地代で下した判断であり、成約価格指数よりも早く市場構造の方向性を示す。
加えて、いま警戒すべき背景データがある。新設着工が急減していることだ。目下の大型プロジェクトの賑わいの多くは、数年前に着工した在庫が順次竣工しているに過ぎない。数年後に首都圏の新築供給が極端に圧縮されるのは既定事実である。
新築の希少性がさらに高まり、価格が高位で膠着する環境下では、知名度や「都心までの距離」といった表層パラメータは決定要因にならない。真に価格付けされるのは、街区というハードの上でどのようなモビリティ・サービスが走り、日常導線がどれほど滑らかに統合されているかだ。
長期保有を志向する海外投資家にとって、多摩のようなエリアは都心とはまったく異なる資産性格を提供する。
第一に、リターン構成は値上がり益より賃料に寄る。7%台の表面利回りは、キャッシュフロー自体で保有コストを賄えることを意味し、為替変動や遠隔保有に対する許容度は、3%ラインに張り付く都心資産より高い。
第二に、銘柄選定の粒度を一段細かくする必要がある。同じ「多摩」というラベルでも、八坂と埼玉の一部エリアでは市場反応が倍以上違い得る。判断拠り所は、県市の平均ではなく、サンプルレベルの賃料単価・利回り分布・実際の消化速度でなければならない。
これこそUrbalyticsが解こうとしている課題だ。エリアの物語を、賃料・利回り・成約サンプルという逐一検算可能な粒度に分解し、「この駅は投資に値するのか」を直感ではなくデータで答えられるようにする。
Tags
#東村山市 #八坂駅 #久米川駅 #多摩地域 #首都圏マンション #新築マンション供給 #一棟投資 #表面利回り #賃料相場 #東京郊外 #生活圏の完結性 #日本不動産投資 #海浜幕張 #八王子 #Urbalytics
References
- Yahoo!ニュース(Merkmal), 2026, 海浜幕張を抑えて「首都圏1位」――新築マンション供給戸数で浮かび上がった「西武多摩湖線駅」の正体, https://news.yahoo.co.jp/articles/d9fd261a0810b08c9256fbee7235af04c4a51b3b
- マーキュリー, 2026, 月例新築マンション動向2026年8月号(2026年5月度分譲実績), https://www.mercury-inc.co.jp/
- 東村山市, 2026, 東村山市の公共交通・都市計画関連資料, https://www.city.higashimurayama.tokyo.jp/
- 国土交通省, 2026, コンパクト・プラス・ネットワークの推進, https://www.mlit.go.jp/toshi/city_plan/toshi_city_plan_tk_000016.html
- 富山市, 2026, 富山市公共交通・LRTネットワーク, https://www.city.toyama.lg.jp/
- 宇都宮市, 2026, 芳賀・宇都宮LRT(ライトライン), https://www.city.utsunomiya.tochigi.jp/
- Urbalytics, 2026, 賃料統計・一棟利回り統計(八坂/久米川/東村山/八王子/海浜幕張 駅圏), https://www.urbalytics.jp/
著作権について:本記事は著者によるオリジナルコンテンツです。無断での転載・複製・引用はご遠慮ください。ご利用希望の方は、著者または当サイトまでご連絡ください。